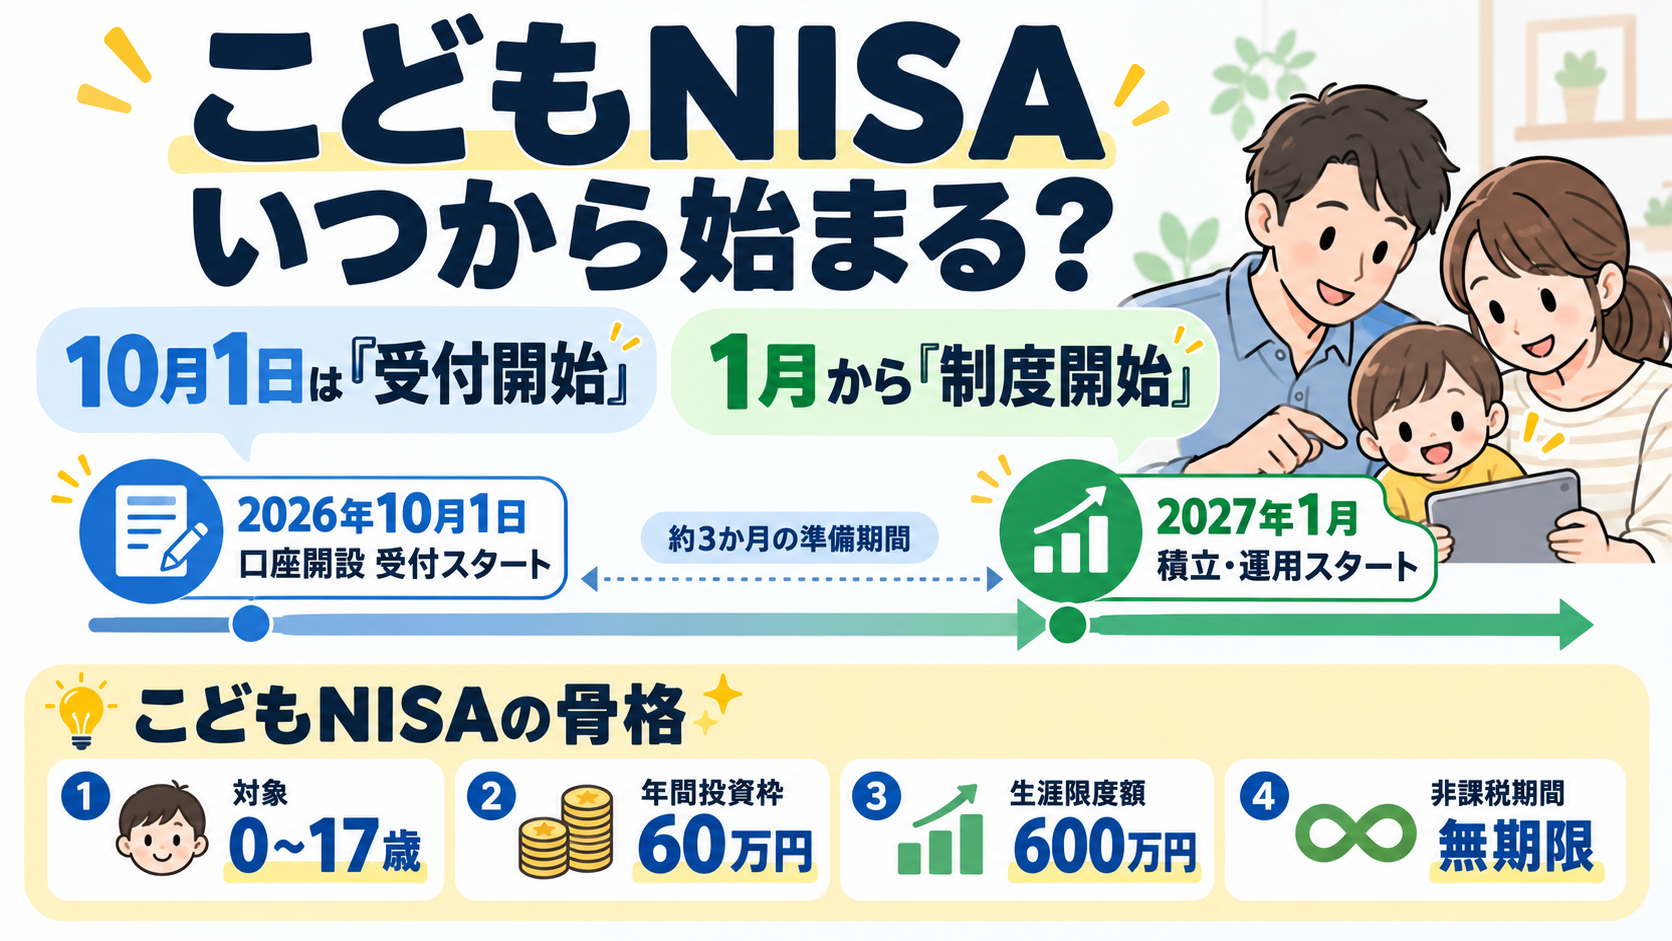
2026年10月1日、楽天証券などで「こどもNISA」の口座開設受付が始まります。ただし、10月から投資できるわけではありません。実際に制度が始まるのは2027年1月です。
このニュースを見て真っ先に思い出したのが、ジュニアNISAでした。子どもが生まれてすぐに口座開設を調べたら、ちょうど新規受付が終わったばかりだったんです。だから今回は、受付が始まったらすぐ楽天証券で申し込むつもりでいます。
わが家は共働きで、2歳の子どもが1人、2026年10月には第二子が生まれる予定です。これまで親名義の新NISAで月1万円・全世界株の教育資金積立を続けてきました。2027年からは、この積立をこどもNISAへ切り替えます。
こどもNISA 早見表
- 口座開設の受付開始:2026年10月1日(楽天証券・SBI証券・松井証券など主要ネット証券)
- 制度の運用(積立)開始:2027年1月
- 対象:0〜17歳の未成年者
- 年間投資枠:60万円/生涯の非課税保有限度額:600万円(非課税期間は無期限)
- 筆者の判断:楽天証券で開設予定。親名義の新NISAでの教育資金積立(月1万円)を、こどもNISAに切り替える予定
ジュニアNISAに乗り遅れた話
2016年に始まった「ジュニアNISA」という制度をご存知でしょうか。子ども名義で非課税投資ができる制度で、いつか始めようと思っていました。
ところが、上の子が生まれてすぐに口座開設を調べてみたら、ジュニアNISAは2023年末で新規の口座開設がすでに終了していたんです。ほんの少しのタイミングの差で、始めることすらできませんでした。
今回のこどもNISA創設のニュースを見て、真っ先に「絶対にやろう」と決めました。同じ後悔を繰り返したくない、という単純な理由からです。
そもそも「こどもNISA」とは何か―10月1日と2027年1月、2つの日付の違い
「こどもNISA」は一般に使われている呼び方です。税法上は、18歳未満を対象に設けられる非課税投資の枠を「未成年者特定累積投資勘定」として規定しているとされています。この記事では分かりやすさを優先して「こどもNISA」と呼びます。
対象になるのは0〜17歳の未成年者です。年間投資枠は60万円、生涯の非課税保有限度額は600万円、非課税期間は無期限という条件になっています。
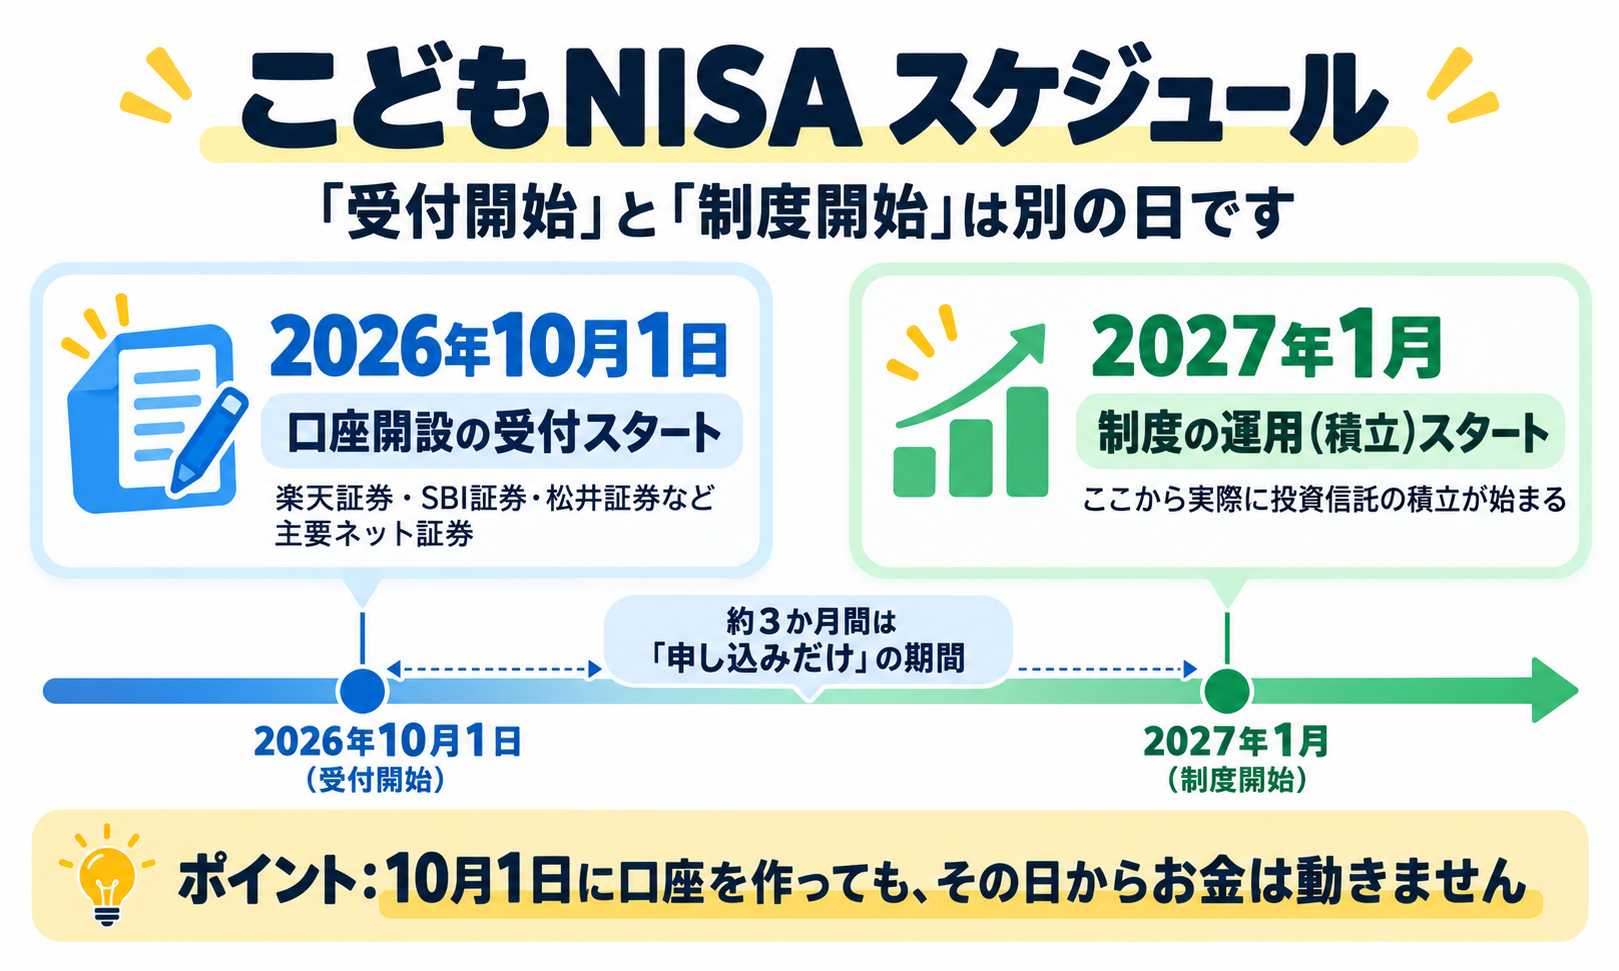
ここで一番間違えやすいのが、10月1日という日付の意味です。
楽天証券の公式お知らせ(2026年9月11日付)によると、2026年10月1日はあくまで口座開設の受付が始まる日です。実際に口座が開かれ、投資信託の積立が始まる制度の運用開始は2027年1月からになります。
SBI証券や松井証券も同じスケジュールで、主要ネット証券がほぼ横並びで「10月受付・1月開始」という流れになっています。日本経済新聞でもこの2段階のスケジュールが報じられていました。
もうひとつ混同しやすいのが、親名義の新NISAとの数字の違いです。親名義の新NISAは年間投資枠360万円・生涯1,800万円ですが、こどもNISAは年間60万円・生涯600万円と、まったく別の枠になります。同じ「NISA」でも桁が違うので、分けて覚えておいたほうがよさそうです。
旧ジュニアNISAと何が変わったのか―「18歳まで引き出せない」問題の改善
ジュニアNISAは、使い勝手の面でかなり不評だった制度でした。非課税期間は原則5年間で、原則18歳になるまで払い出しができないという制限があったんです。子どもの成長に合わせて必要なタイミングでお金を使えない、というのが長年問題視されてきたポイントでした。
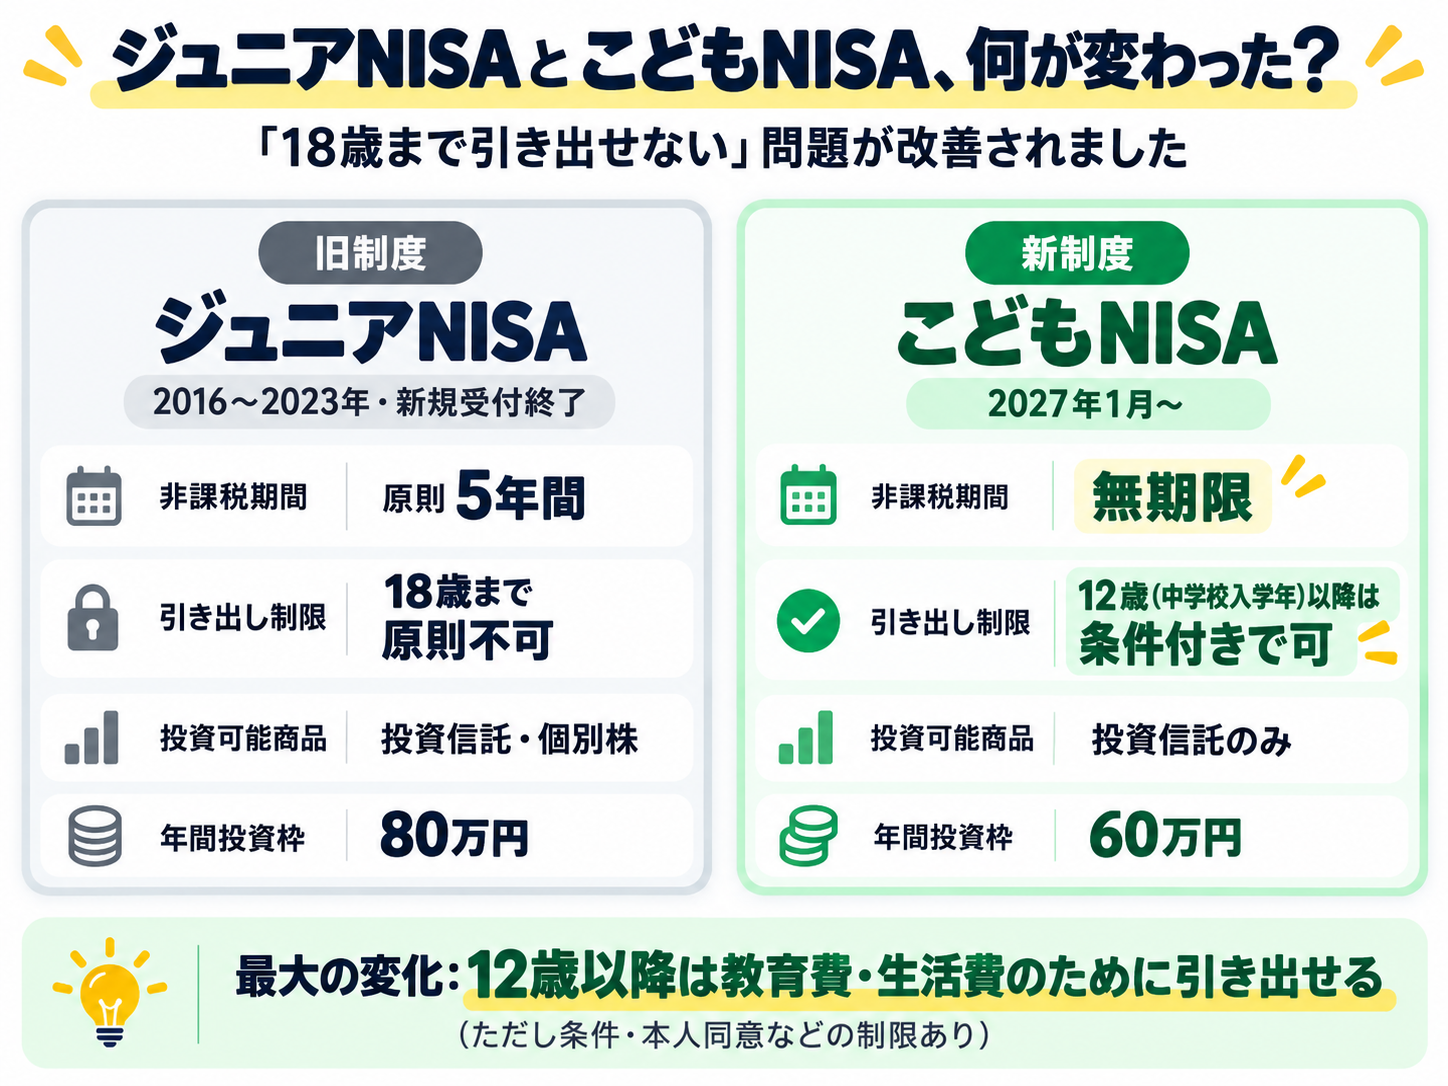
| 項目 | ジュニアNISA(旧制度) | こどもNISA(新制度) |
|---|---|---|
| 非課税期間 | 原則5年間 | 無期限 |
| 引き出し制限 | 18歳まで原則不可 | 12歳(中学校入学年)以降は条件付きで可 |
| 投資可能商品 | 投資信託・個別株 | 投資信託のみ |
| 年間投資枠 | 80万円 | 60万円 |
出典:楽天証券 こどもNISAとは?制度内容やジュニアNISAとの違い
こどもNISAでは、次の条件を満たすことで、12歳以上から引き出しが可能になります。
- 用途が子どものためであること(学校の入学金や授業料など)
- 子どもが引き出しに同意していること
- 金融機関へ必要書類を提出すること
12歳になったら自由に引き出せる、という単純な話ではありません。教育費や生活費といった用途と、本人の同意が条件になります。ここは誤解しやすいポイントなので、太字にしておきます。
また、18歳になると、投資した資産は特段の手続きなく成人向けNISAの「つみたて投資枠」に自動的に移行され、そのまま非課税運用を続けられます。あのとき感じていた「使い勝手の悪さ」は、今回はかなり改善されている印象です。
楽天証券で始めることに決めた理由
こどもNISAをどの証券会社で始めるか。わが家はSBI証券と楽天証券の両方に口座を持っていますが、迷わず楽天証券で開設することに決めました。
理由はシンプルで、普段いちばんよく使っているのが楽天証券だからです。楽天銀行も使っているので、入出金の連携もしやすそうだと感じています。
楽天証券の場合、こどもNISA(こども口座)の開設には、親権者自身が楽天証券の口座を持っている必要があります。持っていない場合は、先に親権者の口座開設から始める案内になっています。わが家はすでに両方の証券会社に口座があったので、この点で悩む余地はありませんでした。
ちなみにわが家は2歳の子どもに加え、2026年10月に第二子が生まれる予定です。今後は2人分の口座をどう開設していくかも考える必要がありそうです。上の子から先に手続きを進め、下の子は落ち着いてから、という順番になりそうだと今のところは考えています。
口座開設の申し込み自体は、楽天証券のサイトから手続きできる見込みです。詳しい手順は、受付が始まってから改めて紹介できればと思っています。
親名義の新NISA(教育資金)を、こどもNISAにどう切り替えるか
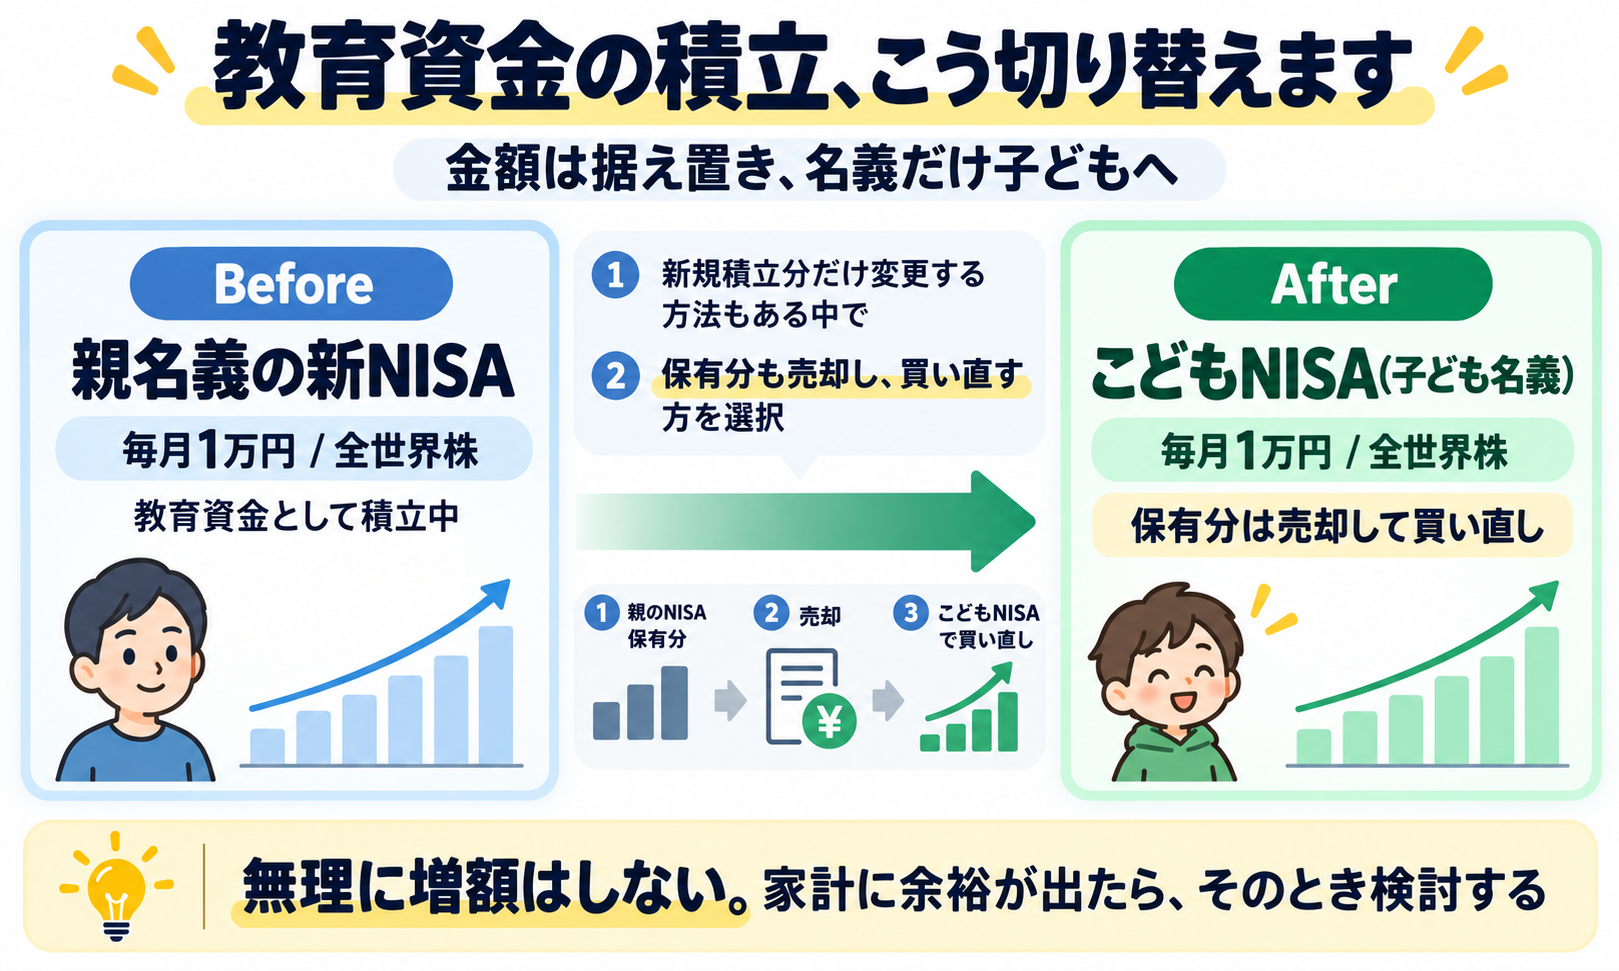
これまでわが家では、親名義の新NISAで毎月1万円、全世界株のインデックスファンドに教育資金として積み立ててきました。
こどもNISAが始まったら、この積立を子ども名義に切り替える予定です。ここでいう「切り替え」は、いま持っている投資信託をそのままこどもNISA口座に移すという意味ではありません。NISA口座間で保有資産を移すことは制度上できないため、方法としては大きく2つに分かれます。
- ①これまでの保有分は親名義のNISAでそのまま持ち続け、2027年以降の新しい積立(月1万円)だけをこどもNISAに変更する
- ②親名義のNISAで保有している分もいったん売却し、その資金でこどもNISA口座から改めて買い直す
わが家は②を選ぶつもりです。理由は、教育資金の分を親名義のNISA枠に置いたままにしておくと、その分だけ自分自身の生涯非課税枠(1,800万円)を使ってしまうことになるからです。教育資金はこどもNISAの枠(600万円)に寄せておいたほうが、親としての非課税枠を無駄にせず、将来の自分の投資にも使いやすいと考えました。もちろん、値動きのある資産をいったん売る形になるので、①のように新規積立分だけを切り替える方が手間も少なく無難だと思います。
もうひとつ意識しておきたいのが贈与税です。親のお金を子どもに渡して、子ども名義の口座で運用する場合は、贈与税の確認が必要になります。暦年課税では、受贈者(お金を受け取る側、つまり子ども)1人あたり年間110万円の基礎控除があり、祖父母など他の人からの贈与も合算した金額で判定されます。わが家の場合、これまでの積立分をまとめて移すので、いくらまでなら基礎控除の範囲に収まるかを事前に確認してから進めるつもりです。また、毎年決まった額を贈与する約束を最初からしてしまうと、定期贈与とみなされて扱いが変わる場合もあるようなので、「110万円以内に収めればそれで済む」と単純に考えず、金額が大きくなりそうな家庭は事前に確認しておいたほうが安心です。
金額については、当面は今までどおり月1万円で据え置くつもりです。「せっかくの制度だから年間60万円の満額まで積み立てるべき」という声もありますが、正直そこまでは考えていません。家計に余裕が出てきたら、そのとき改めて増額を検討するつもりです。無理に上限まで頑張らなくても、まずは今の範囲でコツコツ続ける。このスタンスは、このブログでずっと大事にしている「頑張らなくても、ちゃんと得する」という考え方とも一致している気がします。
ちなみに、学資保険は最初から候補に入れていません。わが家は、保障よりも低コストで長期運用することを優先したかったからです。元本割れの可能性を避けたい家庭や、契約者に万一のことがあった場合の保障を重視したい家庭では、学資保険のような選択肢が合う場合もあると思います。
始める前に知っておきたい3つのポイント
ここまで前向きな話をしてきましたが、始める前に押さえておきたい点を整理しておきます。
- 12歳になっても自由に引き出せるわけではありません。教育費・生活費といった用途と、子ども本人の同意が条件です。
- 対象商品は成人向けNISAのつみたて投資枠と同様の一定の投資信託で、買付方法は積立が基本です。具体的な注文方法は、利用する証券会社の案内で確認するのがおすすめです。
- 親から子への資金移動になる場合は、贈与税の基礎控除(年110万円)を意識しておく必要があります。まとまった金額を一度に移す予定がある家庭は、事前に確認しておくと安心です。
いざ口座開設の手続きを始めてから戸惑うのは避けたいので、実際に申し込む前には、証券会社の公式ページで最新の条件を確認してから進めることをおすすめします。
もし楽天証券以外の証券会社で検討している場合は、各社とも同じタイミングで受付を始めているので、普段使っている証券会社の公式ページを確認してみてください。たとえば松井証券は、NISAが100円から始められる手軽さが特徴です。
「絶対にやる」と決めた理由と、これから考える人へ
ジュニアNISAに乗り遅れた経験があるからこそ、今回のこどもNISAは迷わず「絶対にやる」と決めました。税制優遇制度は、使えるものはしっかり活用したほうがいい。これは今回に限らず、ふるさと納税や株主優待にも通じる、わが家の一貫した考え方です。
教育資金の準備方法に迷っている家庭や、すでに新NISAで積み立てをしている家庭には、こどもNISAは検討する価値があると思います。普段使いの証券会社ですでに口座を持っている方であれば、なおさら手続きもスムーズなはずです。
一方で、数年以内に使う予定の資金で元本割れのリスクを取りたくない家庭には、あまり向かない制度かもしれません。教育資金だからといって、必ず投資で準備しなければいけないわけではありません。
制度に飛びついて満額を目指す前に、まず自分の家庭にとって何が合っているのかを考える。今回いろいろ調べてみて、あらためてそう感じました。
わが家は10月1日以降、楽天証券で口座開設の受付を行う予定です。実際にお金が動き出すのは2027年1月から。手続きが進んだら、また改めてこのブログで報告できればと思っています。
コメント