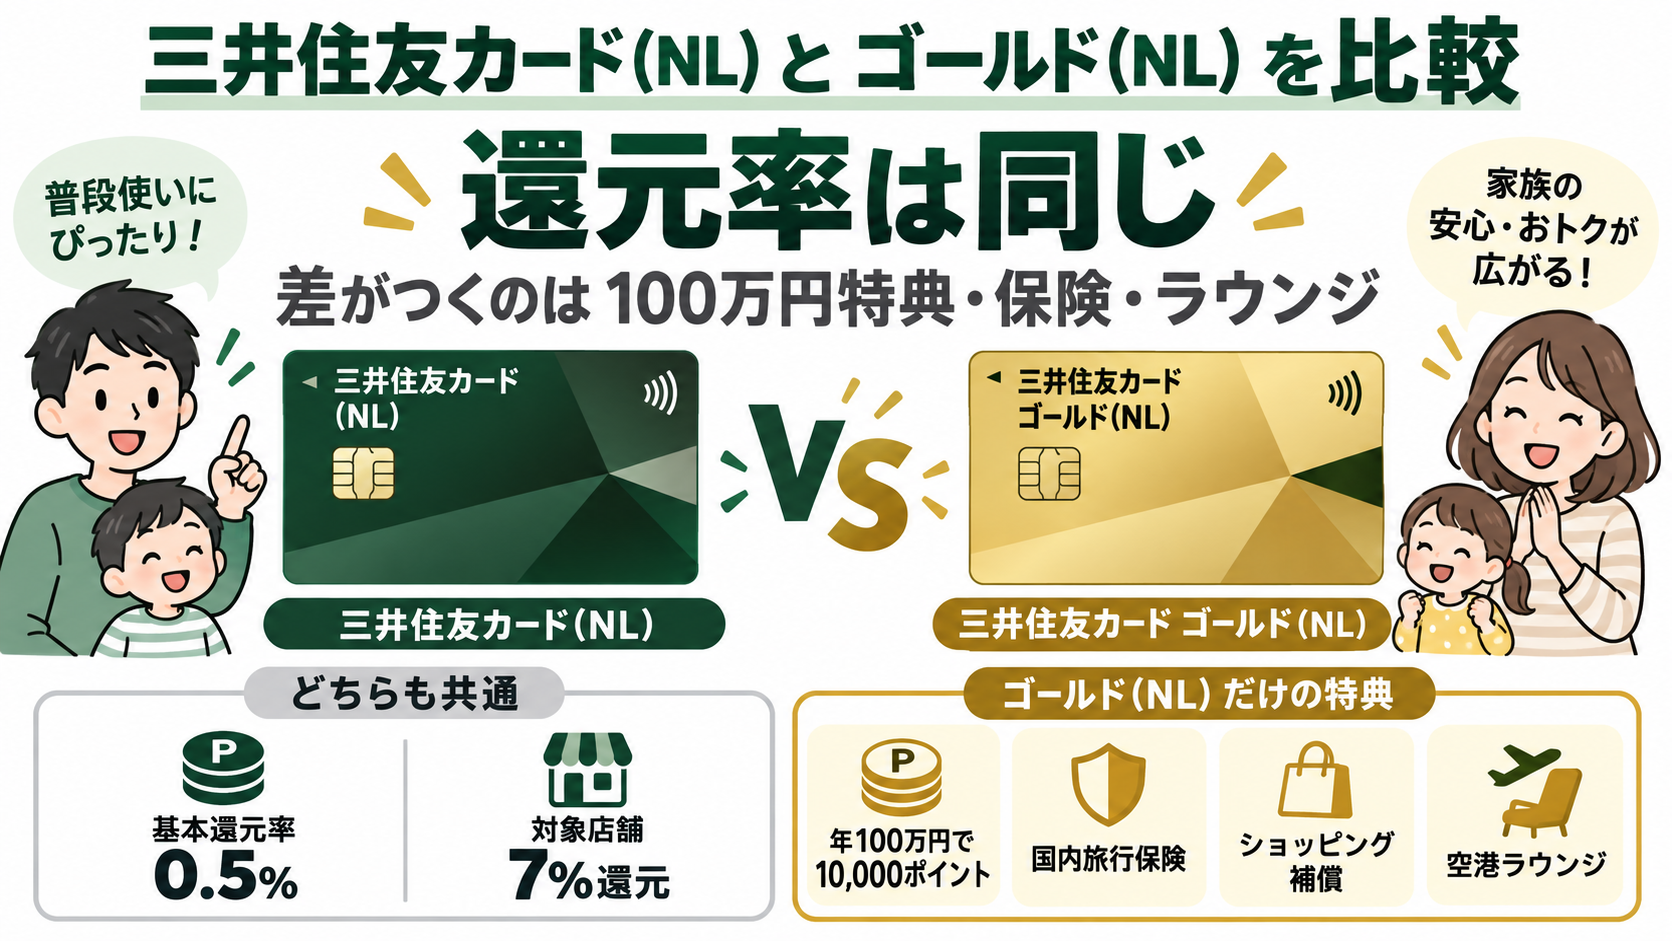
「ゴールドの方がポイントがたくさん貯まりそう」——正直、私も最初はそう思っていました。
でも三井住友カード(NL)とゴールド(NL)は、基本還元率も対象店舗の7%還元も、実は金額がまったく同じなんです。
この記事は、すでに三井住友カード(NL)を使っている、またはこれから作ろうとしていて「ゴールド(NL)にアップグレードすべきか」「年会費5,500円を払う価値があるのか」で迷っている方に向けて書いています。特に、車移動が中心で空港やラウンジをそもそも使う機会が少ないご家庭は、自分に本当に必要な特典なのか判断しづらいのではないでしょうか。
「なんとなくゴールドの方がお得そう」というイメージだけで年会費を払うのはもったいないですし、逆に自分の生活に合う特典を知らずに見送ってしまうのも惜しいところです。還元率で差がつかないという事実を踏まえたうえで、自分の年間利用額や旅行頻度に照らして判断できるところまで、この記事で整理していきます。
私自身、三井住友カード ゴールド(NL)を実際に使っています。今日はその実感も交えながら、2枚の違いを整理していきます。
還元率が同じだと知っていても、私はゴールドを選びました。その理由をちゃんと言葉にしておきたいと思ったのが、この記事を書いたきっかけです。
年間の利用額や旅行の頻度によって、向き・不向きははっきり分かれます。誰にでもゴールドがお得というわけではありません。
まずは結論からざっくり早見表にしました。
| こんな人は | おすすめ |
|---|---|
| 年間100万円を無理なく使える | ゴールド(NL)(10,000ポイント+翌年以降年会費無料) |
| 年間100万円に届くか微妙 | 無理に消費を増やすくらいならノーマルのままで十分 |
| 国内旅行に年数回行く・高額な買い物をよくする | ゴールド(付帯保険・ショッピング補償が効く) |
| 車移動が中心で空港をほとんど使わない | ラウンジの価値は薄いので、それだけでゴールドを選ぶ理由にはしない |
| とにかく年会費無料で気軽に持ちたいだけ | ノーマル(NL) |
| 今はまだ決めきれない・様子を見たい | ノーマルのまま使い続け、インビテーションを待つという第3の選択肢もある |
なぜこうなるのか、まずは還元率の話から説明していきます。
「ゴールドの方が還元率が高い」は思い込みだった ― 基本0.5%・対象店舗7%はまったく同じ
年会費を払うカードなんだから、還元率もきっと高いはず——そう思ってしまうのが自然な感覚だと思います。私も最初はそう思っていました。
ところが、三井住友カード(NL)とゴールド(NL)を並べてみると、基本還元率はどちらも0.5%(200円のご利用につき1ポイント)。対象のコンビニ・飲食店でスマホのタッチ決済を使ったときの7%還元も、まったく同じ条件です(2026年9月時点、公式サイトで確認)。
家族ポイント(二親等内の家族に三井住友カードの会員がいると、人数に応じて+1%ずつ、最大+5%)を組み合わせると合計最大12%まで還元されることもありますが、この仕組み自体もどちらのカードも共通です。
還元率だけを比べるなら、ゴールドを選ぶ理由はありません。
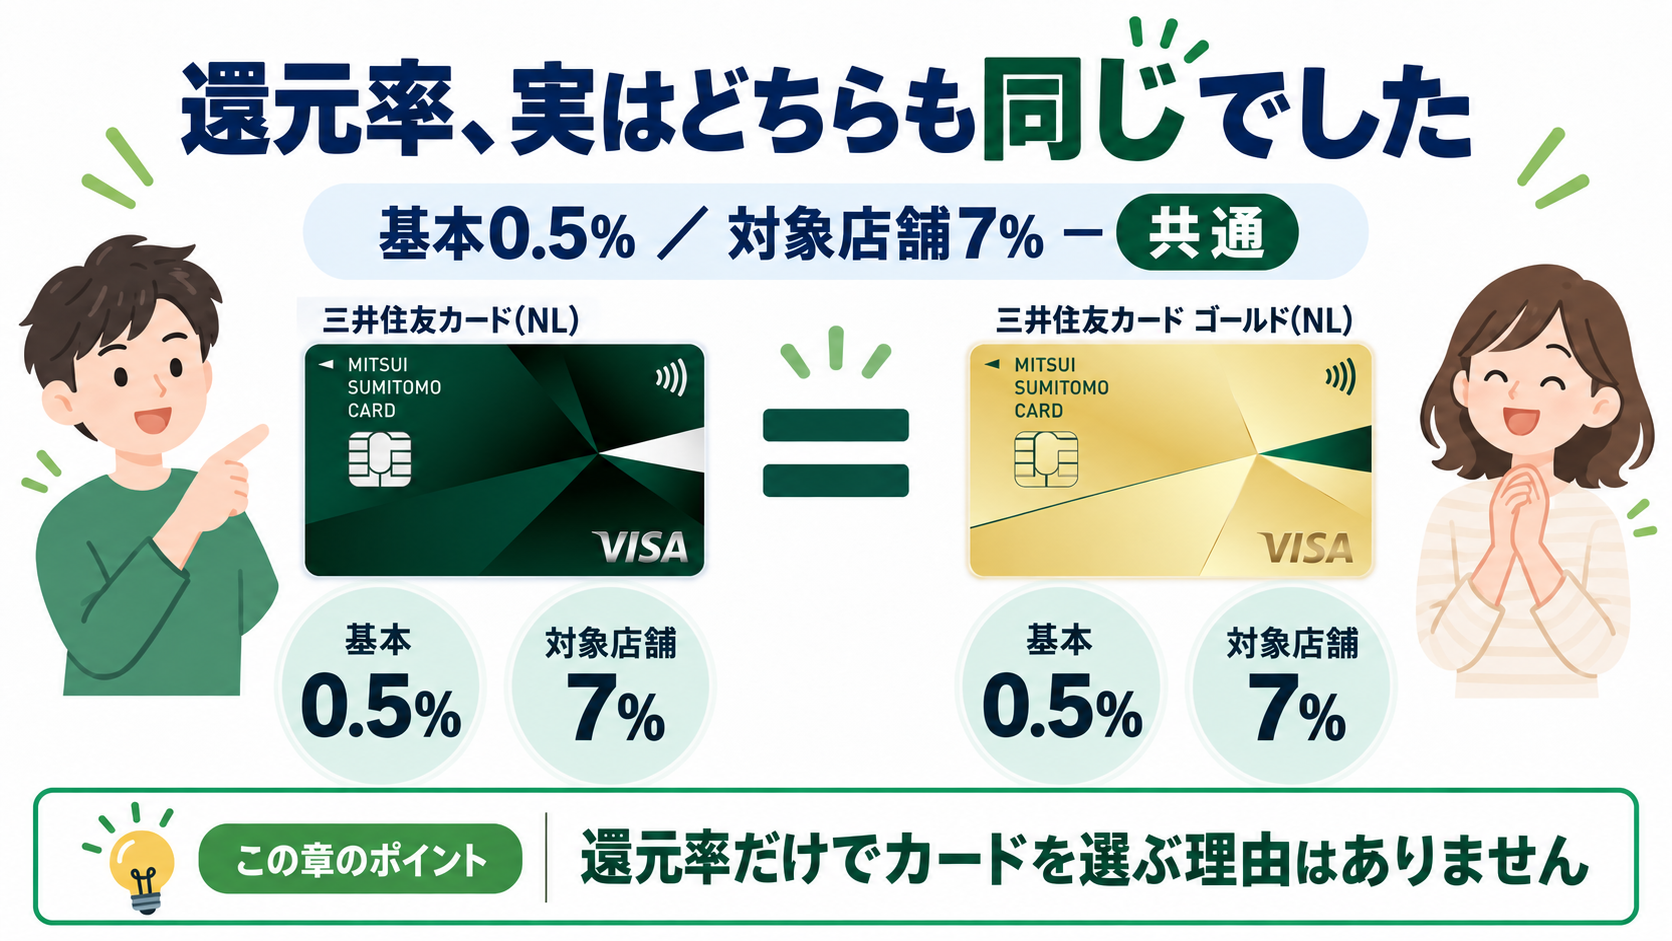
両カードのスペックを一枚の表にまとめました。
| 項目 | 三井住友カード(NL) | 三井住友カード ゴールド(NL) |
|---|---|---|
| 年会費 | 永年無料 | 5,500円(税込)/年間100万円利用で翌年以降永年無料 |
| 基本還元率 | 0.5% | 0.5%(同じ) |
| 対象店舗7%還元 | あり | あり(同率) |
| 家族ポイント上限 | 最大+5%(合計最大12%) | 最大+5%(合計最大12%、同じ仕組み) |
| 海外旅行傷害保険 | 最高2,000万円(利用付帯) | 最高2,000万円(利用付帯、同額) |
| 国内旅行傷害保険 | なし | 最高2,000万円(利用付帯) |
| ショッピング補償 | なし | 300万円(自己負担3,000円/200日間) |
| 空港ラウンジ | なし | 国内主要空港+ハワイ・ホノルル無料 |
| 100万円利用時の継続特典 | なし | 毎年10,000ポイント(初回付与は初回の利用対象期間終了後) |
コンビニをよく使うから、という理由だけでゴールドを選ぶのは、実はちょっともったいない判断かもしれません。
ここで一つ、注意しておきたいことがあります。「最大8%還元」という表示を見かけることがありますが、これはOliveフレキシブルペイのクレジットモード(2026年2月から)の場合です。三井住友カード(NL)とゴールド(NL)は、対象店舗での基本還元率はどちらも7%で共通です。前述の家族ポイントを組み合わせれば7%を超えることもありますが、それとOliveの8%は別の仕組みなので、混同しないようにしたいところです。


7%還元の対象店舗や条件の細かいところは、別の記事で詳しくまとめています。

特別感がないと感じる方もいるかもしれません。ただ、差がつくのは還元率ではなく、別のところにあります。
還元率以外では何が違う?ゴールド(NL)だけの3つの付帯サービス
還元率が同じなら、ゴールドの5,500円は何に払っているのでしょうか。
答えはシンプルです。国内旅行傷害保険・ショッピング補償・空港ラウンジの3つ。この3つは、ノーマルカード(NL)にはついていません。
国内旅行傷害保険は最高2,000万円まで(利用付帯)。旅行代金をカードで支払っていることが条件ですが、ノーマルカードには国内旅行の保険自体がそもそもついていません。
ショッピング補償は購入から200日間、300万円まで(自己負担3,000円)です。家電など高額な買い物をカード払いすることが多いご家庭には、効いてきそうな特典です。
空港ラウンジは、国内の主要空港とハワイ・ホノルル空港内を無料で利用できます。
正直なところ、地方在住で車移動が中心のご家庭にとって、空港ラウンジは「あっても使わない」特典になりやすい気がします。飛行機に乗る機会そのものが少なければ、価値を実感しづらいところです。
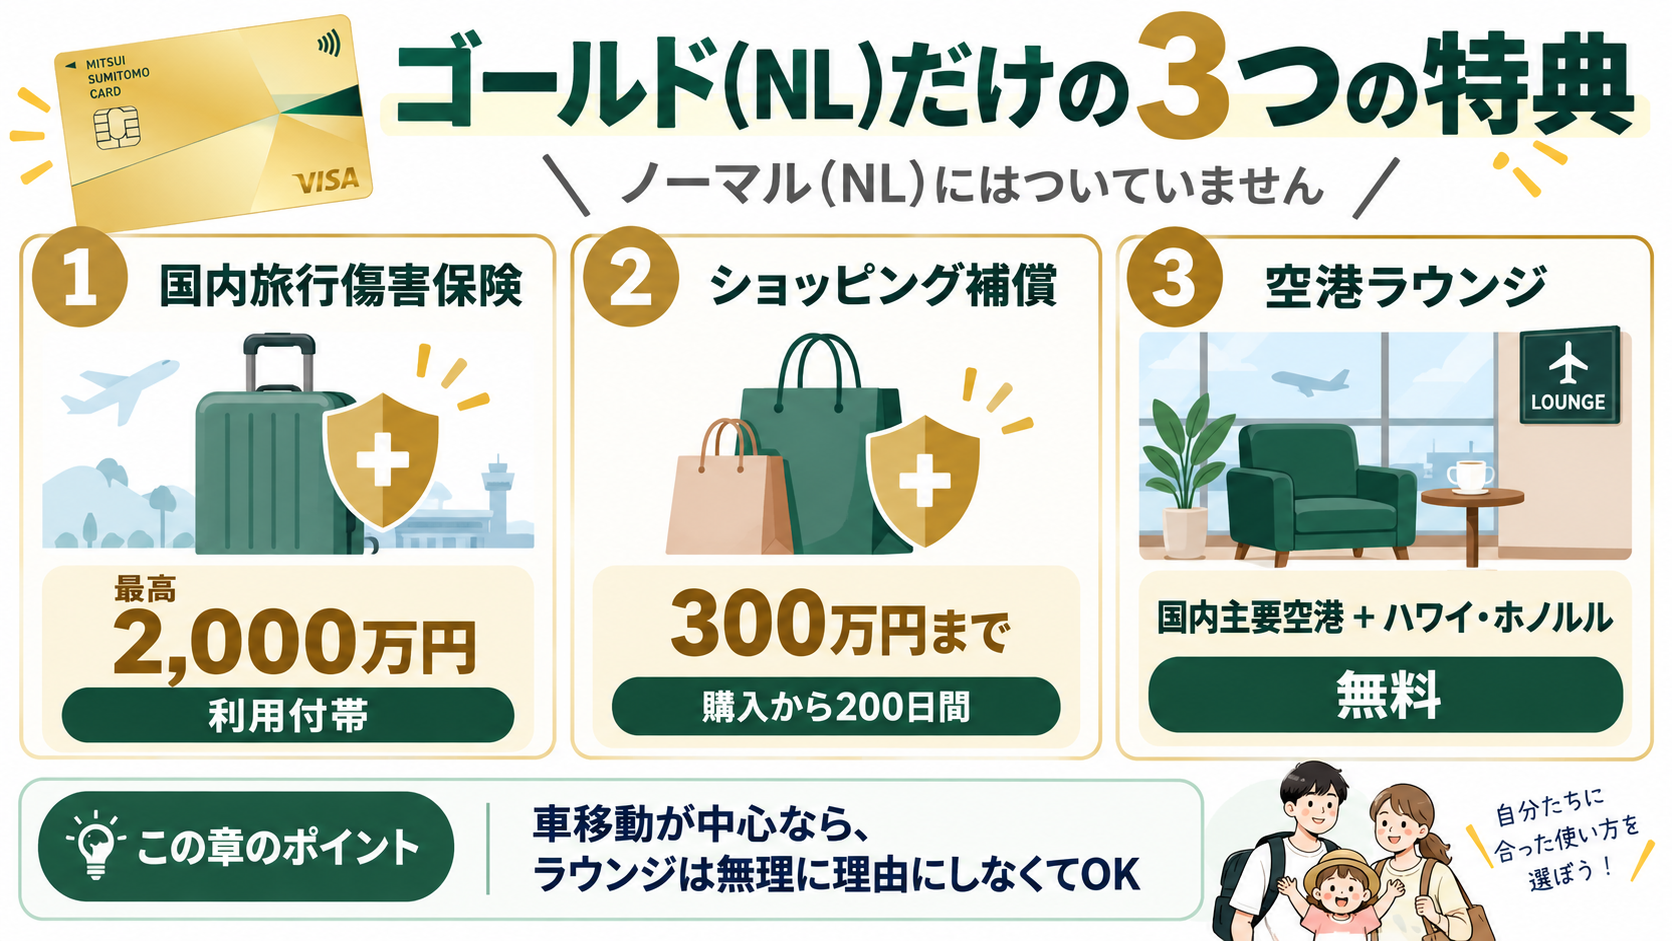
まとめると、ゴールドの5,500円は「還元率」ではなく「もしものときの補償」と「移動中の快適さ」に払っている、というのが実態に近い気がします。
そしてもう一つ、大きな差があります。年間100万円利用特典です。ここまでの3つとは別に、実はこれが一番大きな判断材料になります。
年間100万円が分かれ目 ― 年会費は一度達成で永年無料、10,000ポイントは毎年の達成が必要
ゴールド(NL)の年会費は5,500円(税込)。初年度はどれだけ使っても必ず発生します。
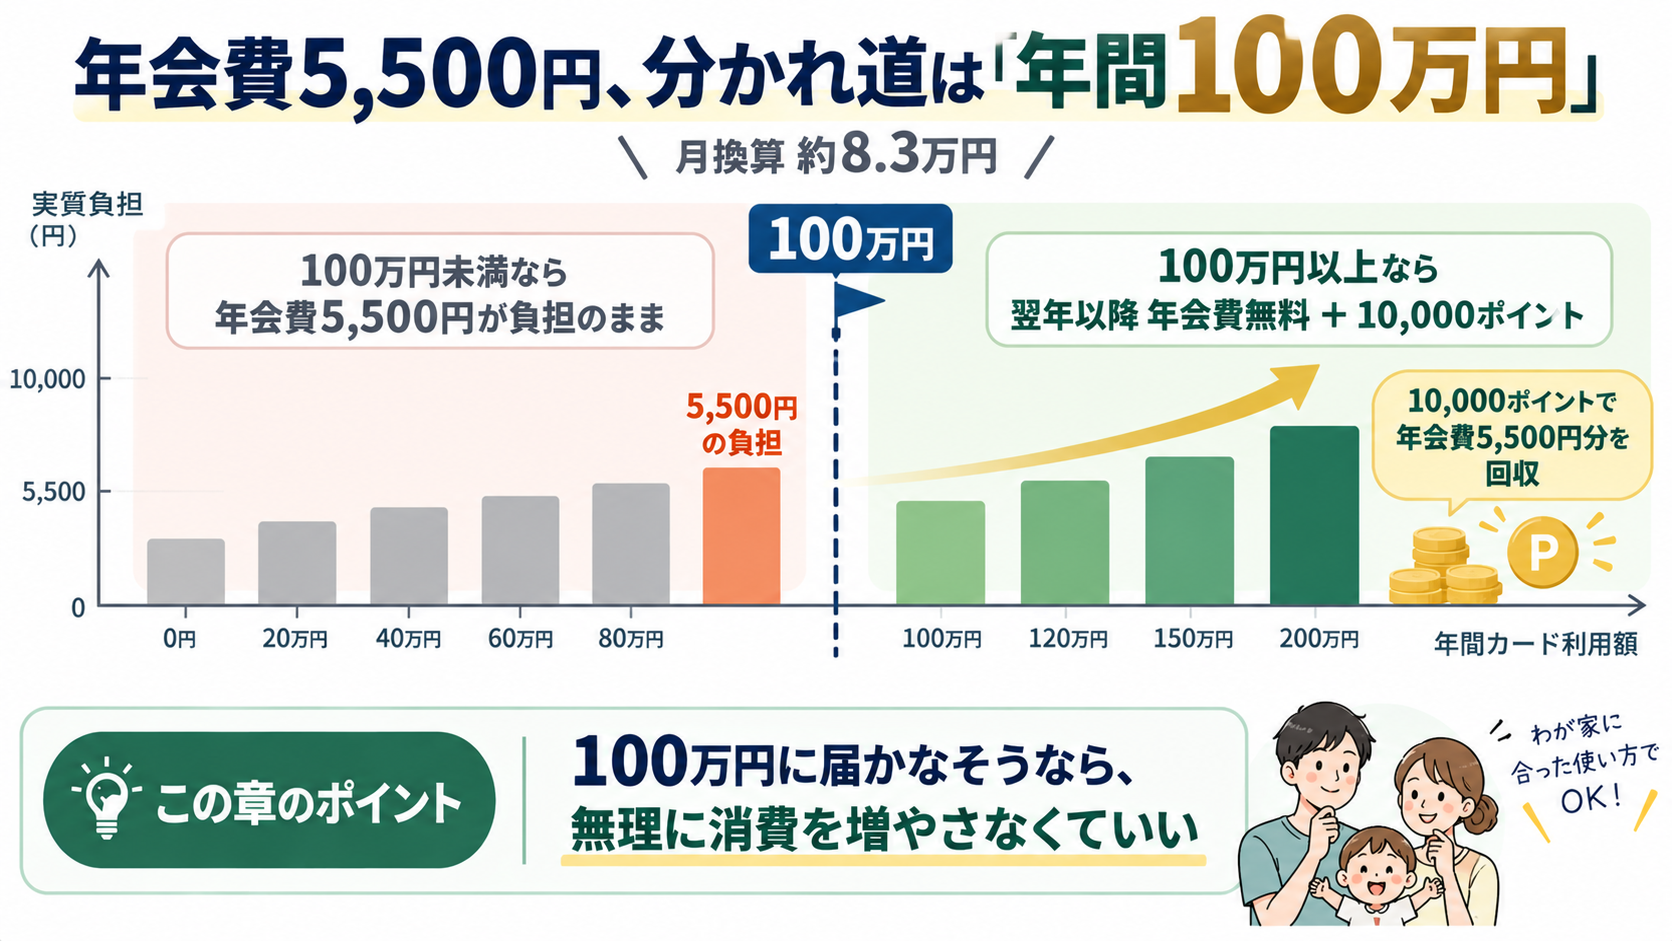
ただし、年間100万円(税込)の利用があると、翌年以降の年会費が永年無料になります。月に換算すると、約8.3万円です。
「100万円修行」という言葉を聞いたことがある方もいるかもしれません。年間100万円のカード利用を達成することを指す通称で、クレジットカード好きの間ではよく使われています。
さらに、年間100万円を達成すると10,000ポイントの継続特典があります。入会後の最初の利用対象期間(カード加入日から11か月後の末日まで)も判定対象で、その期間内に100万円を達成すれば10,000ポイントの対象になります。ただし、ポイントが実際に付与されるのは、その利用対象期間が終わったあとです。
ここは少し注意が必要なところです。年会費の永年無料は、一度100万円を達成すればその後もずっと続きます。一方で、10,000ポイントは「毎年、それぞれの利用対象期間で100万円を達成した場合」に受け取れる特典で、達成できなかった年はもらえません。
10,000ポイントはおよそ10,000円相当なので、毎年きちんと100万円を使えている限り、年会費5,500円分を上回るポイントが毎年戻ってくる計算になります。
実は私自身、ゴールドを選んだ決め手はこの10,000ポイントでした。詳しくはこのあとお話しします。
一方で、100万円に届くかどうか微妙なラインにいる方は、無理に消費を増やす必要はありません。現金払いをカードに寄せる程度ならともかく、達成のためだけに余計な買い物をしてしまうと、かえって家計にとってマイナスです。
年間100万円にどんな支払いがカウントされるかは、別の記事で対象外の費目もあわせて詳しく紹介しています。

年会費の実質負担がどこまで小さくなるかが見えてくると、申し込みを具体的に検討したくなるタイミングだと思います。発行手続きは公式ページから数分で完了します。
還元率が同じと知った上で、それでも私がゴールドを選んだ理由
ここまで、還元率は同じで、差がつくのは付帯保険・ラウンジ・100万円特典だという話をしてきました。
では実際、還元率が同じだと知っていて、なぜゴールドを選んだのか。私自身の話をします。
還元率が同じだと知っていても、私はゴールドを選びました。理由はシンプルで、年間100万円達成時の10,000ポイントが、年会費以上の価値だと考えたからです。
入会の決め手は還元率ではなく、年間100万円達成時の10,000ポイントでした。
正直に言うと、国内旅行傷害保険もショッピング補償も空港ラウンジも、私はまだ一度も使ったことがありません。
それでも年会費分は10,000ポイントで元が取れていると感じているので、不満はありません。
年会費5,500円は、100万円さえ達成すれば翌年以降無料になります。私自身、この年会費を「高い」と気にしたことはあまりありませんでした。
ウェル活のボーナスポイントも含めて、元は取れていると考えています。
還元率も同じ、付帯特典も使っていない——それなら最初からノーマルのままでよかったのでは、と思う方もいるかもしれません。実はもう一つ、ノーマルのまま様子を見るという選択肢もあります。
ノーマルのまま様子を見て、あとからゴールドに切り替える方法もある
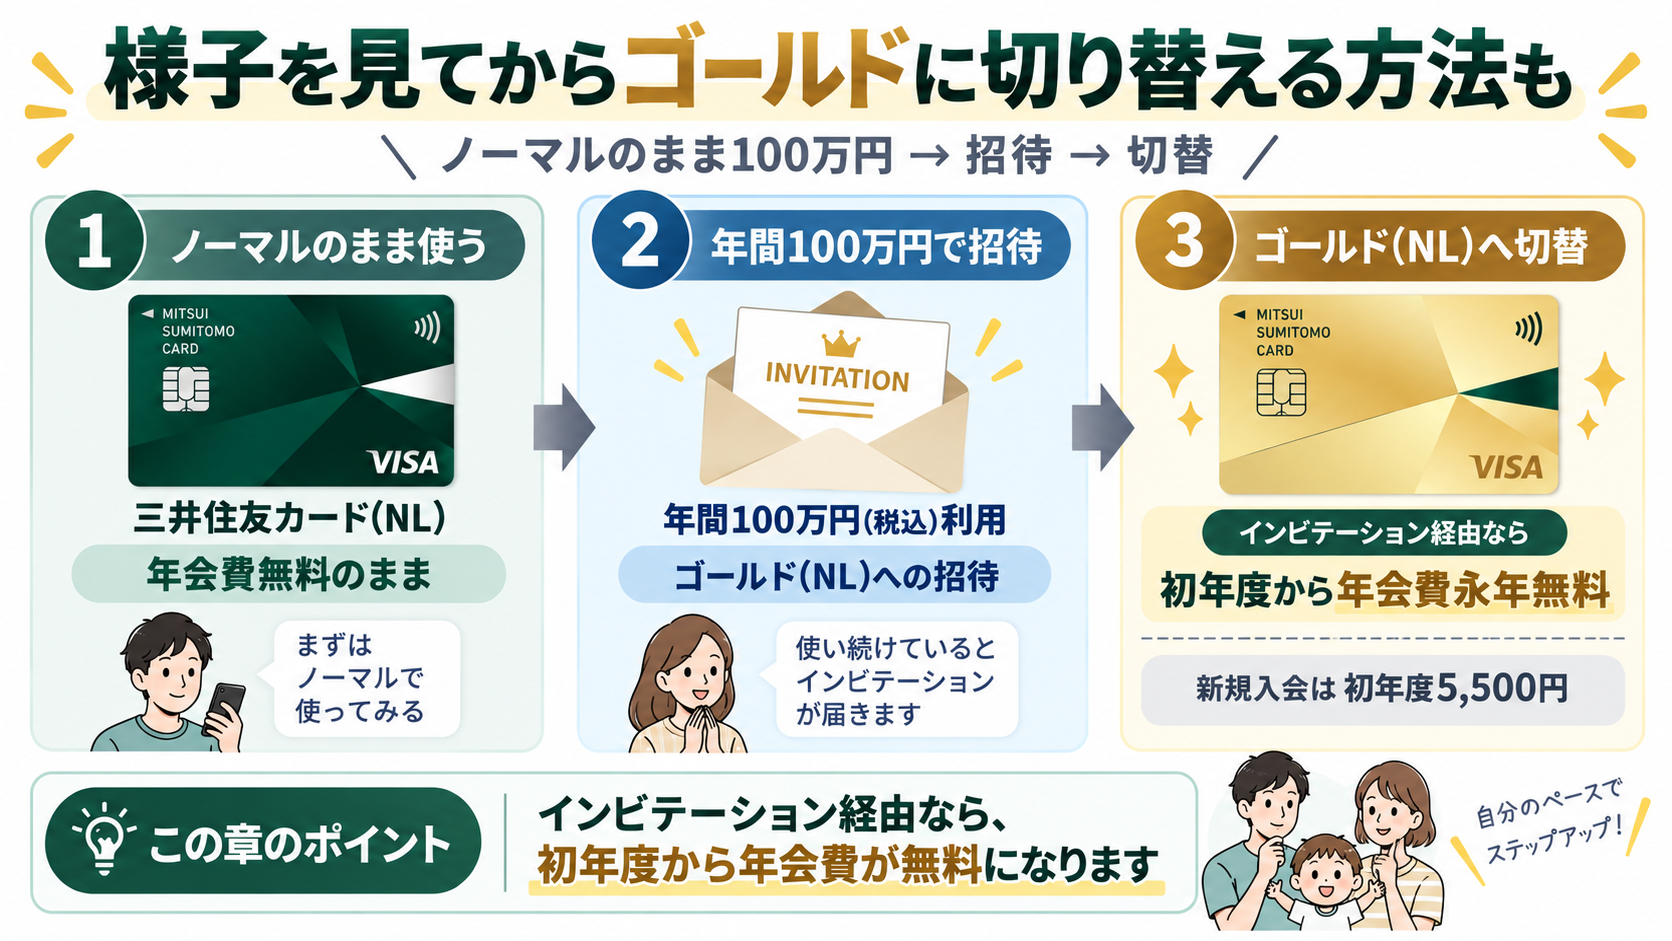
実は、ノーマルカードを使い続けながらゴールドを検討する方法もあります。三井住友カードには、ノーマル(NL)会員向けの「ゴールド(NL)インビテーション」という制度があり、公式サイトにも明記されています(2026年9月時点)。
主な条件は、対象カードで年間100万円(税込)以上利用することです。ほかにも所定の条件があり、切り替えには審査があります。
このインビテーション経由での切り替えには、新規申し込みにはない大きなメリットがあります。通常、ゴールド(NL)に新規で申し込むと初年度の年会費5,500円は必ずかかりますが、インビテーション経由で切り替えた場合は、初年度から年会費が永年無料になります(公式サイトで確認済み)。
一方で、注意しておきたい点もあります。ノーマルカードで達成した100万円の実績は、ゴールドに切り替えた後の「年間100万円で10,000ポイント」特典には引き継がれません。この特典を受けるには、切り替え後に改めて100万円以上利用する必要があります(公式サイトで確認済み)。
整理すると、こういう流れになります。
- ノーマルで100万円達成
- →ゴールドへ、初年度から年会費永年無料で切り替え
- →そのノーマル時代の100万円では、ゴールドの10,000ポイントはもらえない
- →切り替え後、ゴールドで改めて年間100万円を使えば10,000ポイント
「いきなりゴールドを申し込むのはちょっと不安」という方は、まずノーマルのまま使ってみて、招待が届くのを待つという選択肢もあります。年会費を初年度から無料にできる点は、直接申し込むよりお得です。
ただし、招待が届くまでの具体的な期間については、確認できた公式ページに記載がありませんでした。気になる方は、ご自身の利用状況を見ながら判断してみてください。
ここまでで、還元率・付帯特典・年会費・インビテーションという4つの材料が出そろいました。最後に、この材料をもとに自分がどちらを選ぶべきか整理していきます。
結局どっちを選ぶべき?4つの判断軸で考える
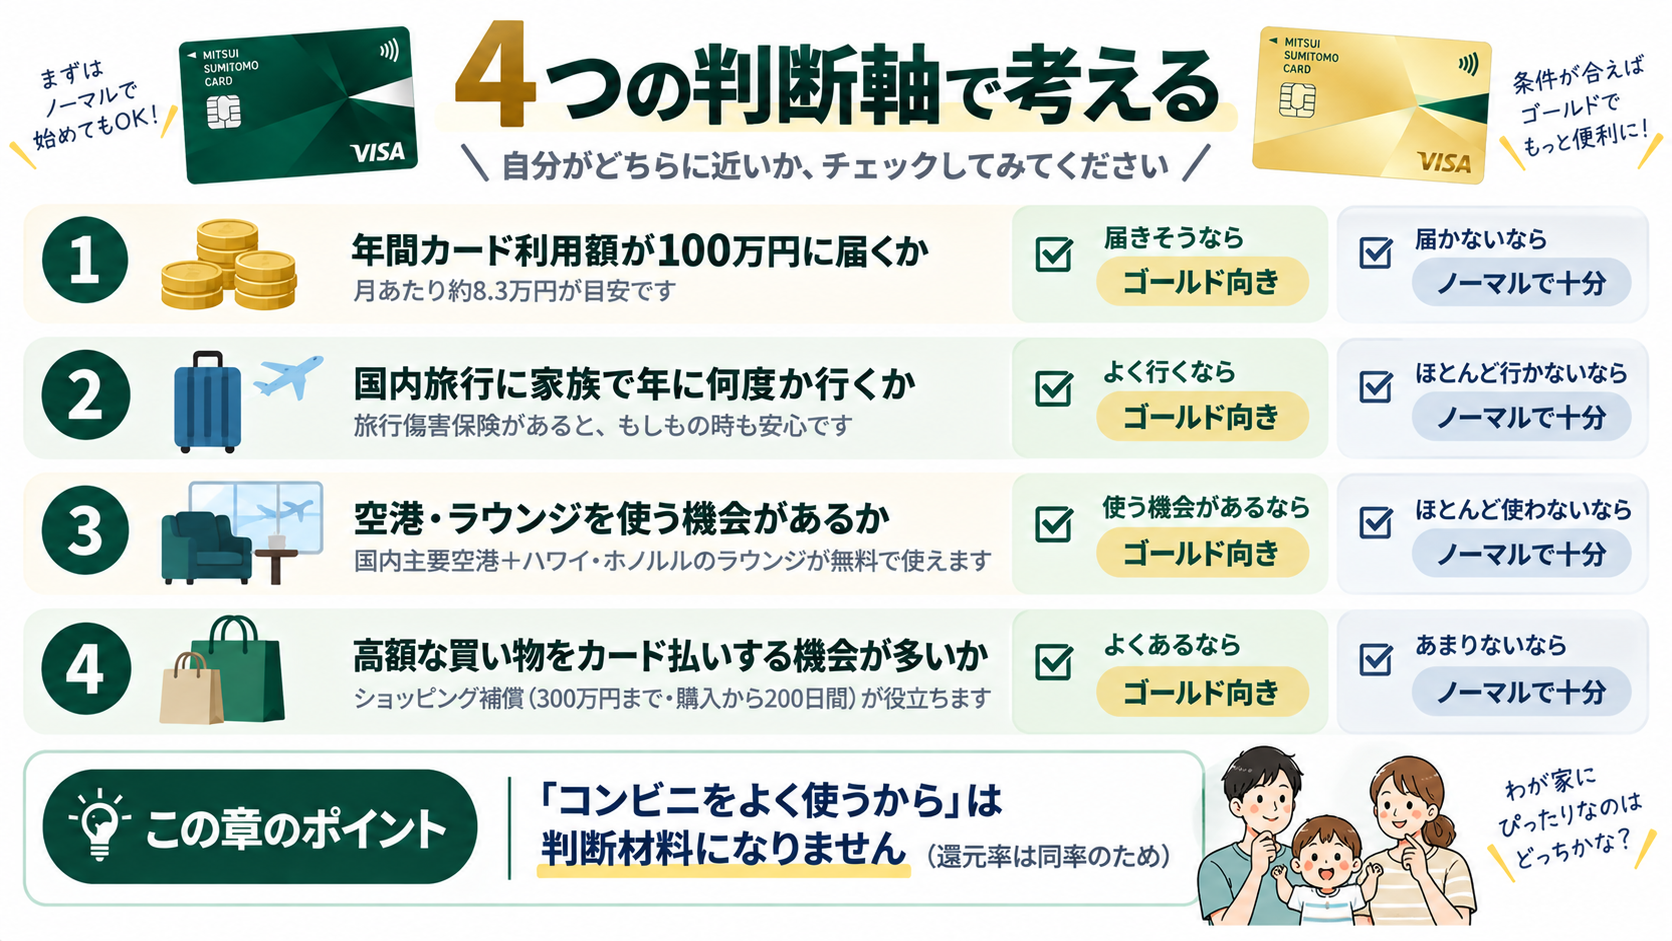
判断軸は次の4つです。
- 年間カード利用額が100万円に届くか
- 国内旅行に家族で年に何度か行くか
- 空港・ラウンジを使う機会があるか
- 高額な買い物をカード払いする機会が多いか
1つ目の年間利用額は、これまで見てきた通り一番大きな分かれ目です。100万円に届く見込みがあるなら、ゴールドを選んでも年会費以上のリターンが見込めます。
2つ目・4つ目は、付帯保険とショッピング補償が効いてくるかどうかの話です。家族旅行の予定が年に何度かある、あるいは家電などの高額な買い物をよくする、というご家庭ではゴールドの価値を感じやすいと思います。
3つ目の空港・ラウンジは、地方在住・車移動が中心のご家庭だと、正直そこまで恩恵を感じにくいところです。飛行機に乗る機会が少ない生活では、ラウンジだけを理由にゴールドを選ぶ必要はありません。
もう一つ、誤解しやすいポイントがあります。「コンビニをよく使うからゴールドにする」という判断です。7%還元はどちらのカードでも同率なので、コンビニの利用頻度は判断材料になりません。
| 判断軸 | ノーマルで十分 | ゴールドが向く |
|---|---|---|
| 年間利用額 | 100万円に届かなそう | 100万円を無理なく使える |
| 国内旅行の頻度 | 低い | 年に数回ある |
| 空港・ラウンジ利用 | ほとんど使わない | 飛行機での旅行が多い |
| 高額な買い物 | あまりしない | 家電など高額決済が多い |
4つの判断軸に自分を当てはめてみると、答えが見えてきたのではないでしょうか。最後に、この記事の結論をもう一度整理します。
まとめ ― 還元率で選ばず、自分に必要な「還元率以外の価値」で選ぶ
三井住友カード(NL)とゴールド(NL)は、基本還元率も対象店舗の7%還元も同じです。この記事で一番伝えたかったことは、この一点に尽きます。
還元率で選ぶカードではなく、還元率以外の価値(付帯保険・ラウンジ・100万円特典)で選ぶカードです。
改めて早見表を振り返ります。
- 年間100万円を無理なく使える方は、ゴールド(NL)
- 100万円に届くか微妙な方は、無理して消費を増やすよりノーマルのままで十分
- 国内旅行が多い・高額な買い物が多い方は、ゴールド(NL)
- 車移動中心で空港を使わない方は、ラウンジだけを理由にゴールドを選ばなくていい
- 気軽に持ちたいだけの方は、ノーマル(NL)
- まだ決めきれない方は、ノーマルのままインビテーションを待つのも一つの手
友人に一言でおすすめを聞かれたら、私は「年間100万円を無理なく使えるならゴールド、届かないならまずノーマルで十分」と答えます。
三井住友カード ゴールド(NL)について、さらに詳しく知りたい方は、こちらの記事もあわせてどうぞ。
年間100万円を無理なく使える見込みがあれば、公式ページから申し込み手続きに進めます。
コメント