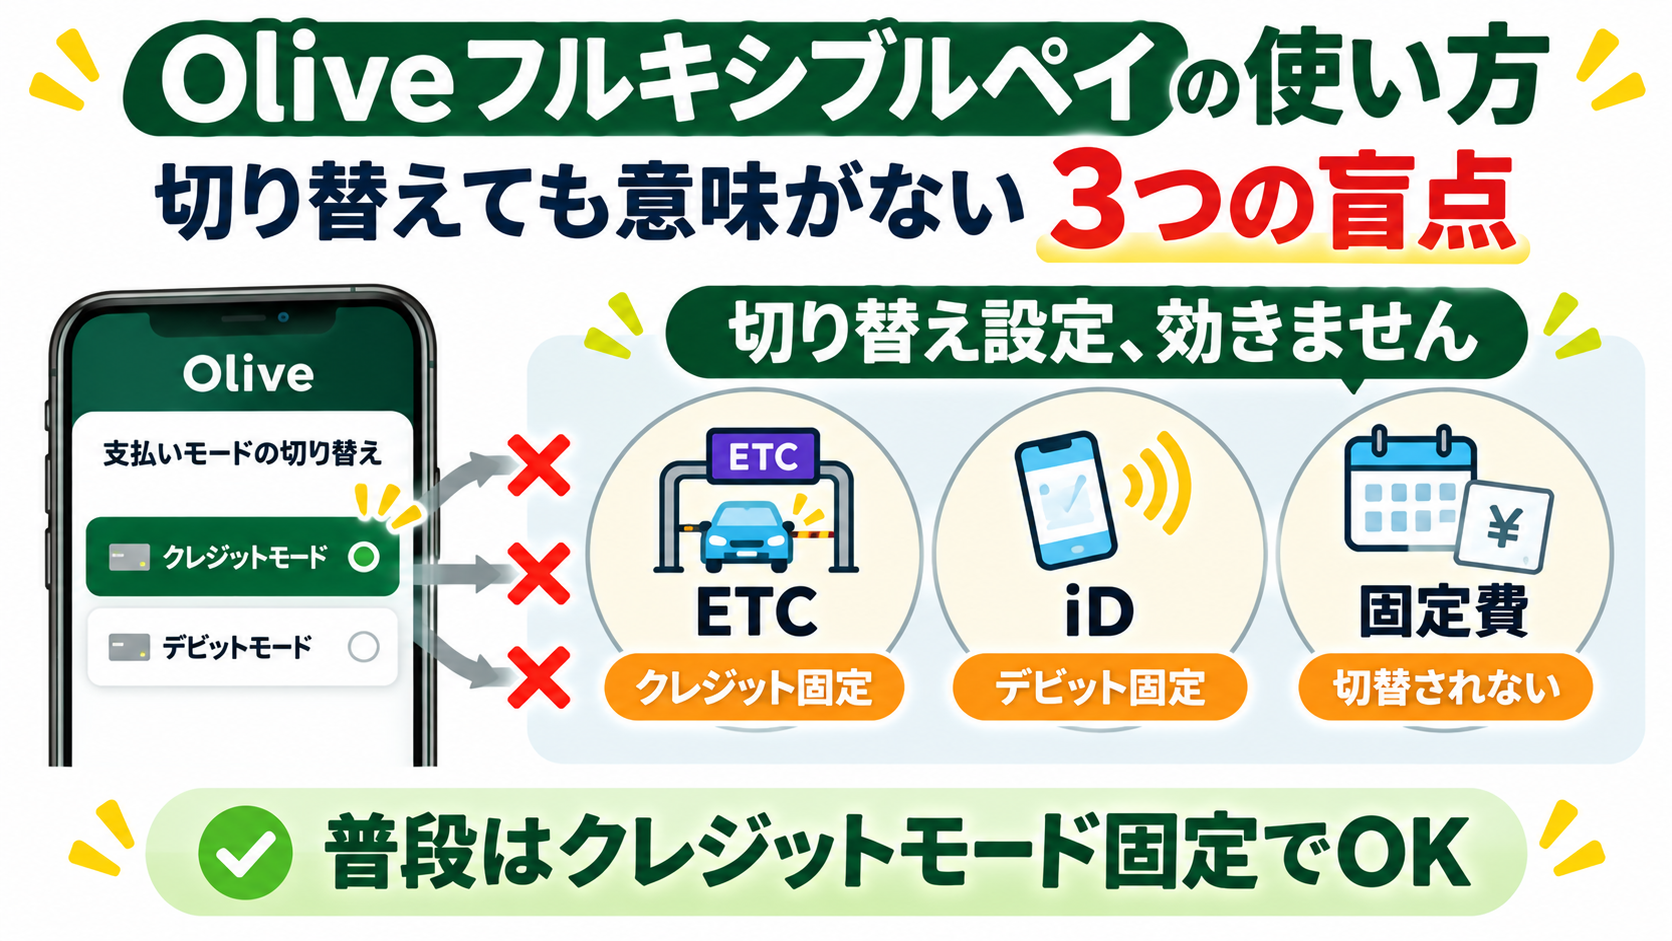
「ポイント払いモードに切り替えたのに、サブスクの支払いだけなぜかクレジットモードで決済されていた」――Oliveフレキシブルペイには、アプリでいくら切り替えても効かない支払いが3つあります。
切り替えの自由度が売りのカードなのに、実は「切り替えなくていい場面」の方が多いんです。知らないまま使っていると、固定費をポイント払いに切り替えたつもりで実はクレジット決済されていた、ETCやiDをわざわざ切り替えようとして無駄な操作をした、という勘違いが地味に積み重なります。
私自身はOliveフレキシブルペイを使っていません。ただ、同じSMBCグループの三井住友カード ゴールド(NL)は実際に使っていて、Vポイントアッププログラムなどの実体験もあります。以前Oliveとゴールド(NL)を比較する記事を書いた際、「そもそもフレキシブルペイという機能自体をどう使いこなすか」という情報があまりまとまっていないことに気づき、公式の商品説明書を読み込んで今回の記事にまとめました。
先に結論だけ知りたい方へ
- 普段はクレジットモード固定でOKです(還元率・付与タイミング・補償の手厚さを考えると基本線にしやすいです)
- ETC・iDは切り替える必要がありません(ETCは常にクレジット、通常のOliveカード番号でのiDは常にデビットで固定。アプリの設定とは無関係です。クレジットモード専用カード番号・家族カードでiDを設定している場合は例外があります)
- 固定費・サブスクも切り替える必要がありません(クレジットモードが使える支払い先は常にクレジット、使えない支払い先は常にデビットで処理されます。一部、請求処理のタイミングで設定されているモードが適用される例外もあります)
- 切り替えを意識するのは、「今月は使いすぎを抑えたい」「貯まったポイントを使い切りたい」など、自分の意思で一時的に使い分けたい場面だけで十分です
Oliveフレキシブルペイは「4つの支払い方法を1枚で切り替えられる」カード
Oliveフレキシブルペイは、三井住友銀行と三井住友カードが共同で提供している「Oliveアカウント」の決済機能です。ナンバーレスの1枚のカード(キャッシュカード一体型)で、複数の支払い方法を切り替えて使えるのが特徴です。
切り替えられる支払い方法は、大きく4つあります。
| モード | 決済タイミング | 備考 |
|---|---|---|
| クレジットモード | 翌月以降の決済日(毎月26日)にまとめて引き落とし | 審査あり。審査に通らなくてもカード自体は発行されます |
| デビットモード | 利用の都度、口座から即時引き落とし | 審査不要 |
| ポイント払いモード | 事前チャージ分、または貯まったVポイントの範囲内で支払い | Vポイント Payアプリの登録が必要 |
| 追加した支払いモード | 追加登録した手持ちのVisaカードで引き落とし | 商品性はそのカードに準じます |
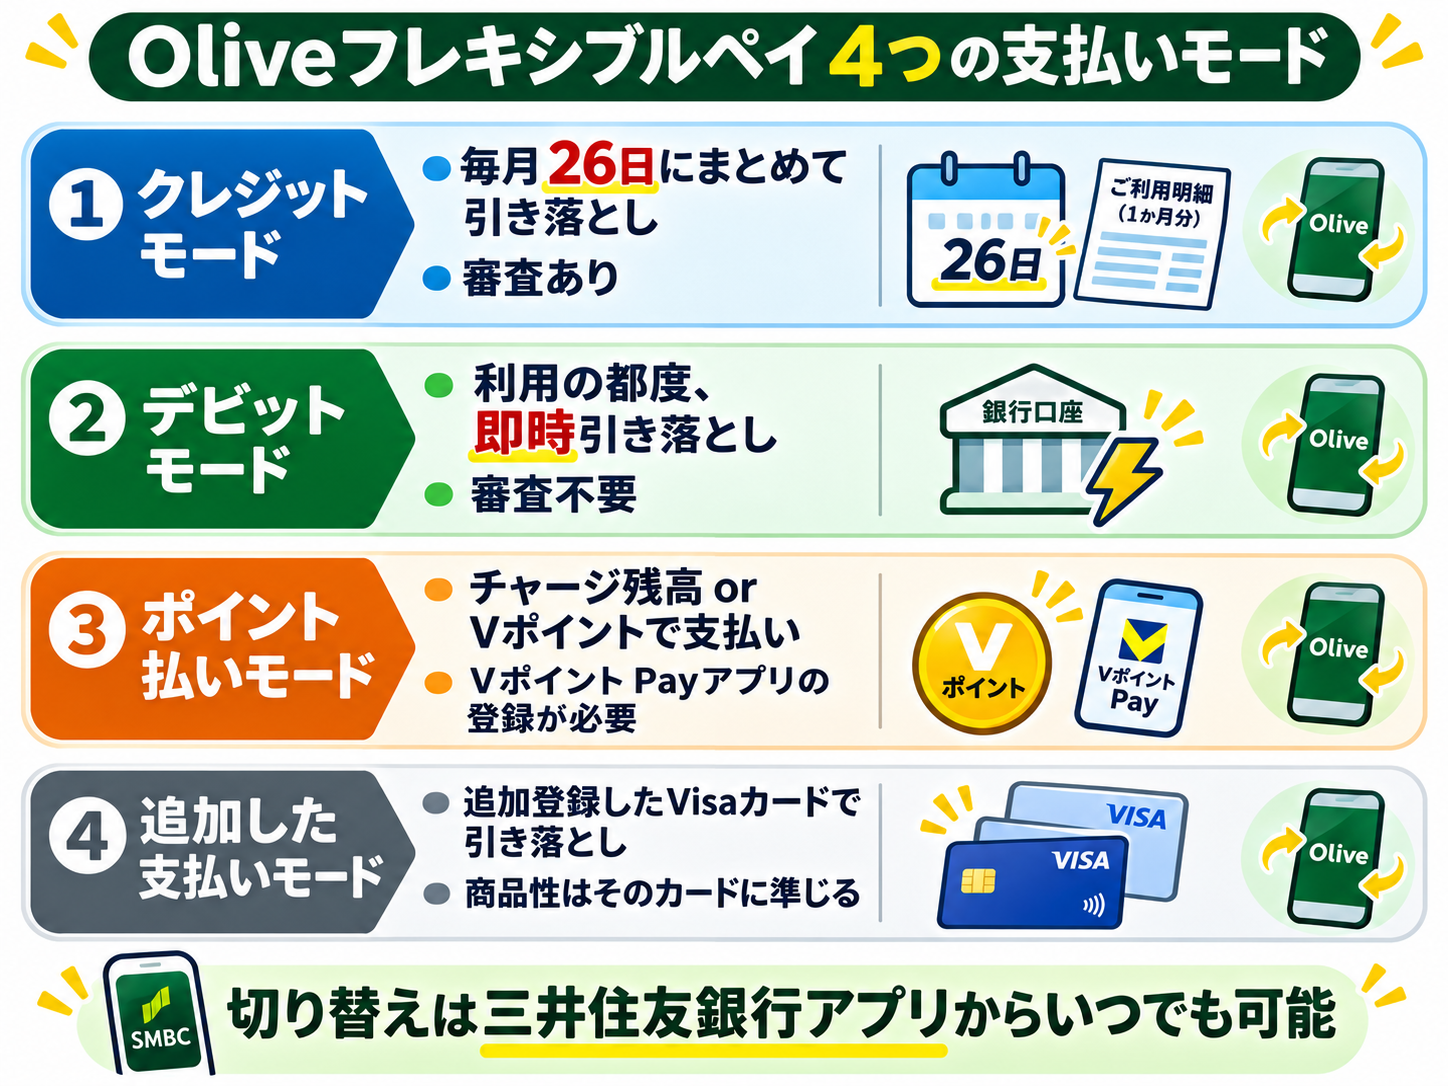
切り替えは三井住友銀行アプリ、またはVpassアプリから行えます。手順は次の4ステップです。
- アプリのホーム画面で、切り替えたいカードをタップ
- 現在設定中のモードが緑色で表示されていることを確認
- 変更したい支払いモードの「支払いモードに設定」をタップ
- 選んだモードが緑色に変われば切り替え完了
操作自体はいつでもできる、というのが公式の案内です。
決済口座は申込時に指定した1つの口座に固定されます。口座自体を変えたい場合は解約して再度申し込む必要があるので、ここだけは最初にしっかり決めておきたいポイントです。
「クレジットかデビットか、どちらが得か」という比較はよく語られますが、Oliveフレキシブルペイの面白さは、1枚のカードの中で場面に応じて支払い方法そのものを選べることです。
ただ、この「切り替えの自由度」、実はそこまで頻繁に使うものではありません。

切り替えても「意味がない」場面が3つある、という盲点
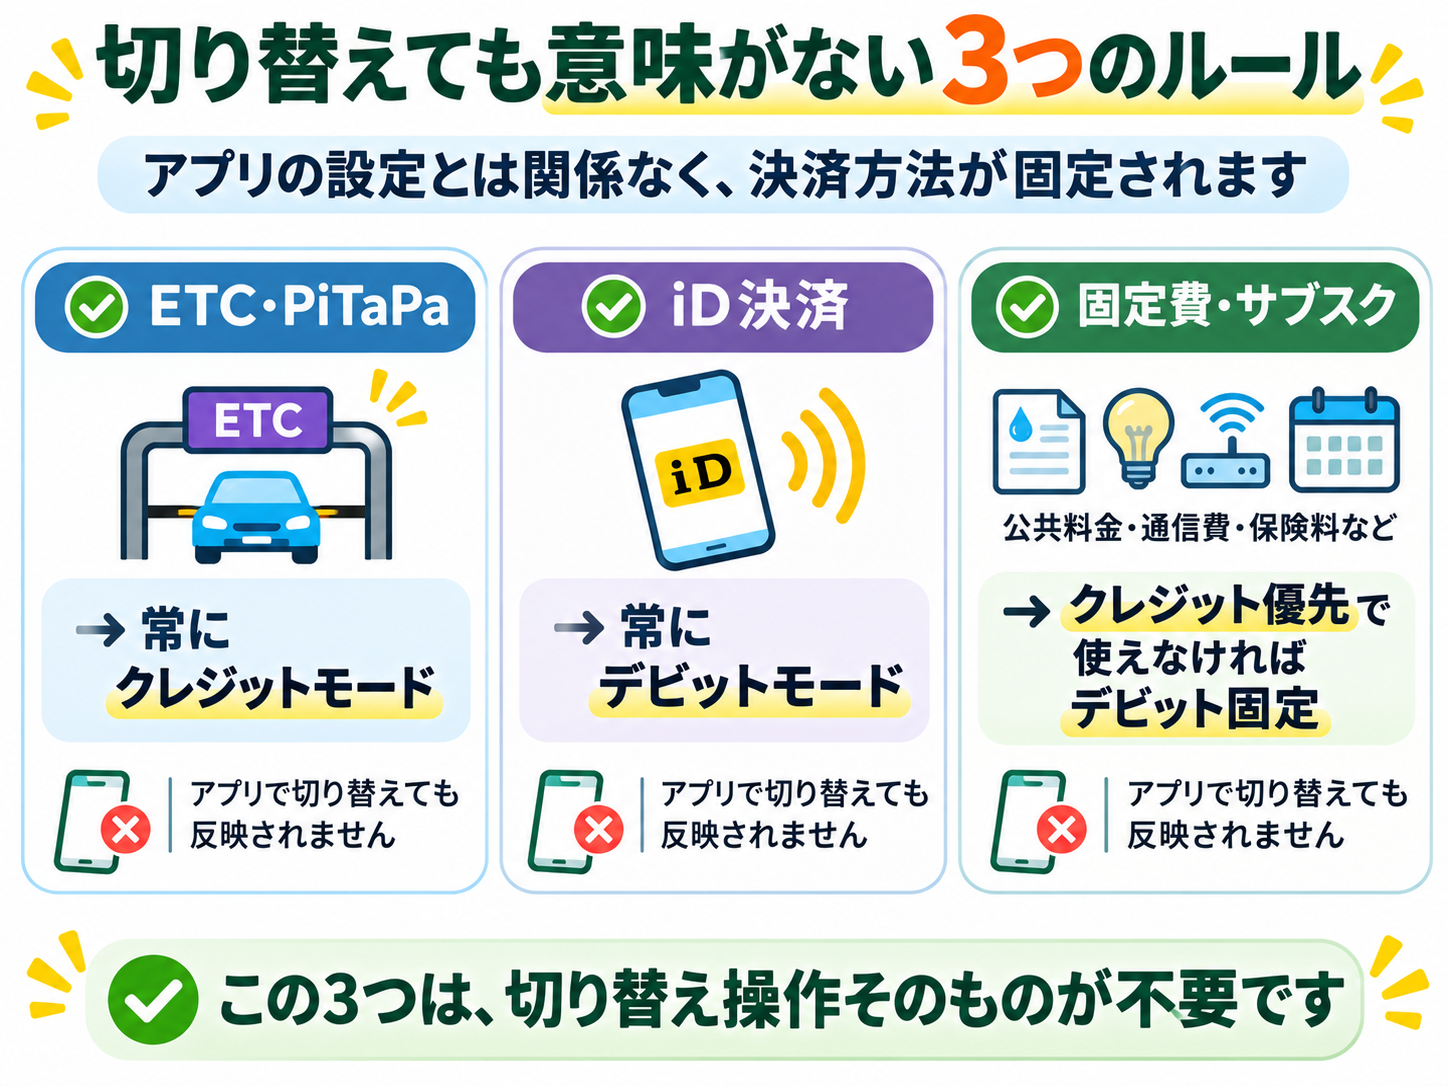
Oliveフレキシブルペイには、アプリでどう設定していても決済方法がほぼ固定されている支払いが3つあります。ETC・iD・固定費(サブスク含む)の3つは、基本的に切り替え操作が効きません(それぞれ細かい例外はありますが、多くの方が使う典型的なパターンではこの3つが当てはまります)。ここを知っておくだけで、「切り替えたのに反映されない」と悩む場面がかなり減ります。
ETCは常にクレジットモード固定
ETC・PiTaPaの利用は、商品説明書の取引可否表によるとクレジットモードのみ利用可能です。デビットモード、ポイント払いモード、追加した支払いモードのいずれでも利用できません。
「切り替えを忘れて損した」というより、そもそも切り替えの対象外、という理解の方が正確です。ETC利用分はいつもクレジットモードの請求としてまとめて来る、と覚えておけば十分です。
iDは原則デビットモード固定(ただし専用カード番号・家族カードは例外)
商品説明書の取引可否表にはクレジットモード×・デビットモード○とだけ書かれていますが、会員規約まで確認すると、もう少し細かいルールがあります。
通常のOliveカード番号でApple PayやGoogleウォレットにiDを設定した場合は、アプリで指定している支払いモードに関わらず、常にデビットモードでの支払いになります。ここまでは商品説明書の記載どおりです。
ただし会員規約には、「クレジットモード専用カード番号」または「家族カード」でApple PayやGoogleウォレットのiDを設定した場合は、クレジットモードでの支払いになるという例外が明記されています。通常のOliveカード番号と、別途アプリ内で発行できる「クレジットモード専用カード番号」は別物で、どちらを使ってiDを設定したかによって結果が変わる、ということです。
多くの方が使う「通常のOliveカード番号でのiD決済」を基準にするなら、iDは基本的にデビットモードと考えて差し支えありません。クレジットモードの還元率を期待してiDを使っていると、実際はデビットモードの還元率(ランクによって0.5%か1.0%)が適用されてしまう点には注意してください。専用カード番号や家族カードを別途設定している方は、この例外にあてはまっていないか確認しておくと安心です。
固定費・サブスクは「切り替える」という発想自体が不要
公共料金・通信費・保険料・通信教育・各種月会費など、毎月の継続的な支払いが発生する先は、アプリの設定に関わらず「クレジットモードを利用できる場合は原則クレジットモード、利用できない場合は原則デビットモード」というルールで処理されます。商品説明書にも、この2パターンが明記されています。
ただし例外もあります。利用先によっては、継続的な支払い処理のタイミングでそのとき設定されているモードが適用される場合がある、とも商品説明書には書かれています。つまり、ほとんどの固定費は「クレジット対応かどうか」で機械的に決まりますが、一部の支払い先ではアプリの設定タイミングが影響する余地も残っている、ということです。
「ポイント払いモードに切り替えておけば、固定費もポイントで節約できるかも」と思う方もいるかもしれません。残念ながら、これは空振りに終わることが多いです。せっかくポイント払いモードに切り替えても、固定費には反映されず、クレジットかデビットのいずれかで決済されてしまうということです。
なお、サブスクやウェブサイトでの継続課金の登録時に、通常のOliveカード番号(デビットカード番号)がうまく登録できないことがあります。そうしたケースでは、クレジットモードを利用できる方であれば、アプリで確認できる「クレジットモード専用カード番号」を使って登録すると解決する場合があります。
ここまでの3つは「切り替えても意味がない」という話でしたが、もうひとつ、切り替え自体はできるのに結果がズレる、というケースもあります。
切り替えた直後の決済は、意図通りに反映されないことがある
買い物の直前や直後にあわてて支払いモードを切り替えても、必ずしも狙った通りのモードで決済されるとは限りません。
理由は、お店からの取引情報(オーソリゼーション)が三井住友カードに届いたタイミングで、その時点のモード設定が適用される仕組みになっているためです。ネットショッピングで在庫確認待ちになっている間に、通知が遅れるといったケースもあります。
商品説明書では、設定したモードと実際の決済モードがズレるパターンとして、次の5つが挙げられています。
- お店からの取引情報の通知が遅れるケース(ネットショッピングの在庫確認待ちなど)
- お店からの売上情報が遅れて届くケース
- 売上情報に必要な情報が欠けているケース
- 毎月の継続的な支払い・自動更新契約
- 返品時
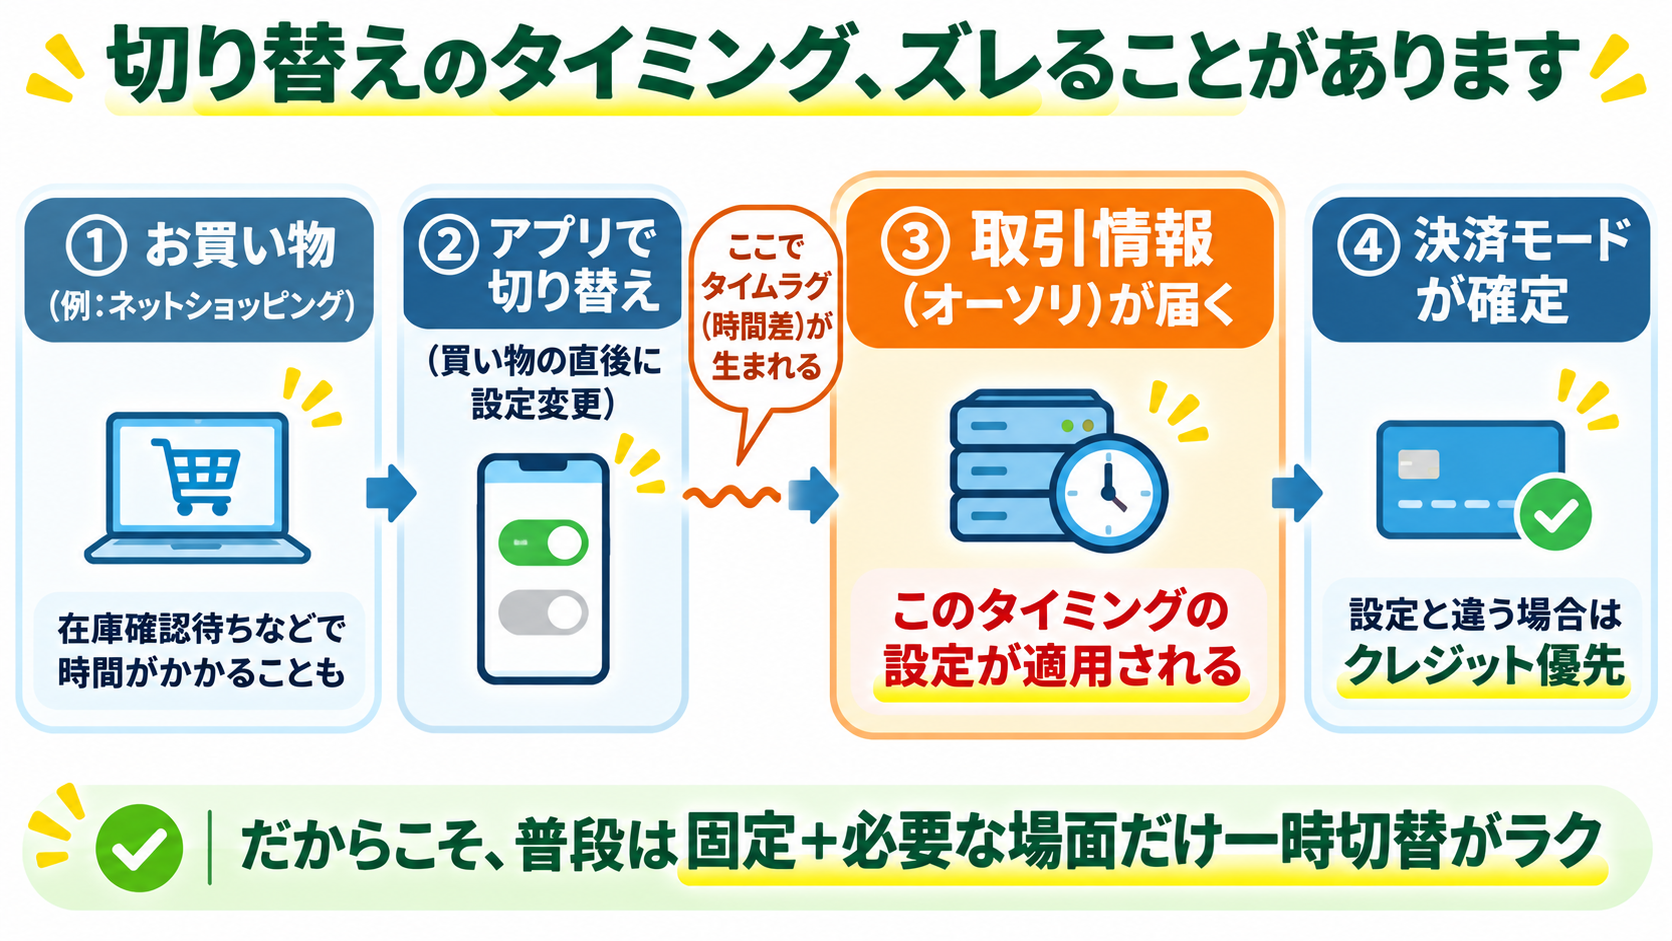
こうしたズレが起きた場合は、クレジットモードとデビットモードのどちらか一方に決済が確定するまで、クレジットモード優先で処理されます。一時的に両方のモードに明細や残高の増減が表示されることもありますが、片方は後日必ず戻ってくる案内になっています。
引き落としが完了するまでであれば、三井住友カードに問い合わせることで支払い方法を変更できる場合があります。ただし、これは常にできるわけではありません。公式の案内では、お店から三井住友カードへ取引情報(オーソリゼーション)が届く前に支払いモードを変更していた場合は、訂正の対象外とされています。ズレに気づいたら、まず利用明細を確認し、訂正できるかどうかは個別に問い合わせて確認するのが確実です。会員規約にも、三井住友カード側が指定したモードで決済が行われた場合、後日、会員への事前通知なしに本来指定していたモードへ請求内容を修正することがある、と定められています。
頻繁に切り替えて使う運用よりも、普段は固定しておいて必要な場面だけ一時的に切り替える方が、こうしたズレに振り回されにくく、結果も安定します。
結局、普段はどう使えばいいのか―「クレジット固定+ここだけ切替」の型
正直なところ、支払いモードをこまめに切り替えるのは面倒です。ただ、ここまで調べてわかったのは、Oliveフレキシブルペイは切り替えなくていい場面の方が圧倒的に多い、ということでした。
基本はクレジットモードに固定しておき、特定の場面だけ一時的に切り替える、という運用が一番ラクです。
ここまで見てきたとおり、ETC・iD・固定費は切り替え対象外ですし、切り替え直後のタイミングもズレることがあります。こう考えると、こまめに切り替える運用は、手間のわりに結果が安定しません。
クレジットモードは還元率・特典の付与タイミング(翌月10日頃)・お買物安心保険の手厚さ(一般ランク以外)の面でも、基本線にしやすいモードです。
切り替えるとしたら、たとえばこんな場面です。
- 今月は使いすぎを抑えたいときだけ、一時的にデビットモードに
- 貯まったVポイントを使い切りたいときだけ、ポイント払いモードに
「意図のある場面」だけ一時的に切り替える、という使い方であれば、切り替えの自由度を活かしつつ、操作自体は最小限に抑えられます。
ランクで何が変わるのか―年会費・還元率・お買物安心保険の違い
Oliveフレキシブルペイには、一般・ゴールド・プラチナプリファード・Olive Infiniteの4つのランクがあります(満18歳以上から選択可能。ゴールド以上のクレジットモードは満20歳以上が対象です)。
| 一般 | ゴールド | プラチナプリファード | Olive Infinite | |
|---|---|---|---|---|
| 年会費 | 無料 | 5,500円 | 33,000円 | 99,000円 |
| クレジット・デビット還元率 | 0.50% | 0.50% | 1.00% | 1.00% |
| ポイント払い還元率 | 0.50% | 0.50% | 0.50% | 0.50% |
| お買物安心保険 | 対象外 | 300万円 | 500万円 | 500万円 |
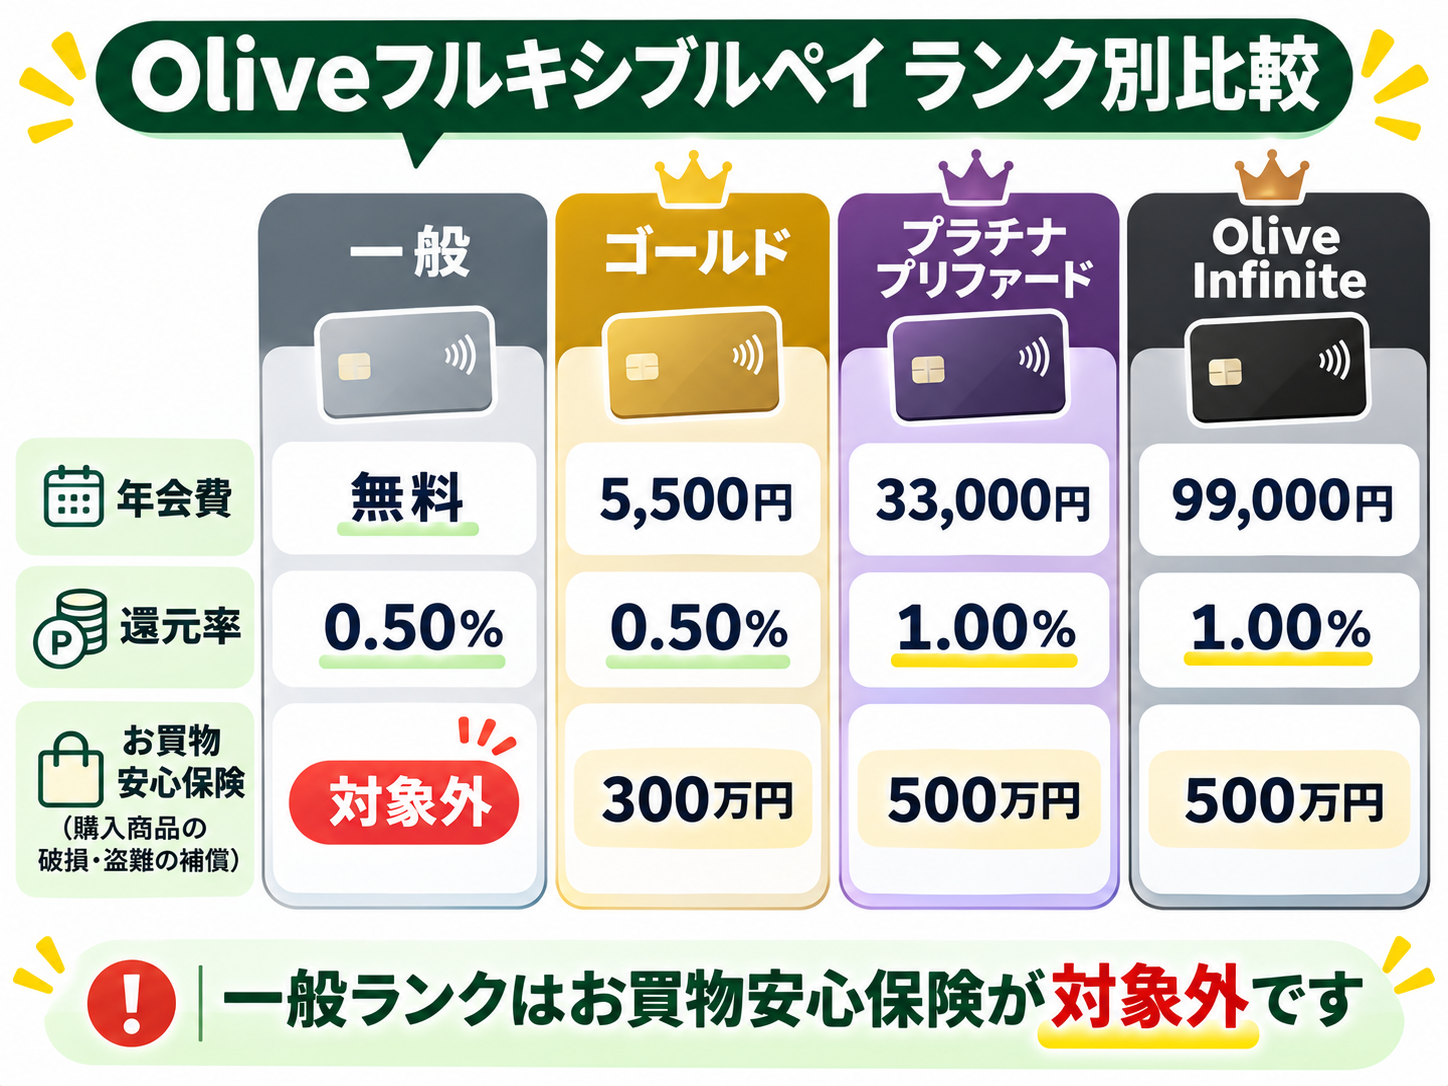
(2026年5月12日時点の商品説明書による。特典の付与タイミングはクレジットモードが翌月10日頃、デビットモードが翌月20日頃、ポイント払いモードが翌月末頃で、いずれも全ランク共通です)
一般ランクはお買物安心保険の対象外という点は、見落とされやすいポイントです。年会費無料は魅力ですが、補償の手厚さも含めて考えると、一段上のランクを検討する価値はありそうです。
なお、ポイント払いモードの残高上限は30万円で、還元率はランクに関わらず全ランク共通で0.5%です。ポイント払いモードはお買物安心保険の対象外になる点も、あわせて覚えておくとよさそうです。
ちなみに、お買物安心保険とは別に、カードの偽造・盗難等による第三者の不正利用そのものを補償する「不正利用補償」という制度もあります。こちらは三井住友カードへの連絡日から60日前までさかのぼって補償される仕組みで、ランクによる金額表のようなものは公式ページ上では見当たりませんでした。「お買物安心保険」(購入商品の破損・盗難を補償、ランクで金額が変わる)と「不正利用補償」(カードそのものの不正利用を補償)は別物として覚えておくと混同しません。
ランクごとの還元率は、クレジットモードとデビットモードで差がつきます(0.5%→1.0%)。「どのランクを選ぶべきか」「そもそもOliveとゴールド(NL)どちらを選ぶべきか」という一歩手前の疑問は、別の記事で詳しく比較しています。


お買物安心保険を手厚くしたいだけならゴールド以上、還元率そのものを1.0%に上げたいならプラチナプリファード以上が検討対象です。あるいは、三井住友カード ゴールド(NL)そのものの発行を検討する選択肢もあります。
Vポイントアッププログラムとの組み合わせ
Oliveフレキシブルペイには、支払いモードの選択とは別軸で「Vポイントアッププログラム」という上乗せの仕組みもあります。
対象のコンビニ・飲食店でスマホのVisaのタッチ決済を使うと、クレジットモードなら最大8%、デビットモードなら一般・ゴールドで最大1.5%、プラチナプリファード・Olive Infiniteで最大2.0%のポイントが還元されます(いずれも基本還元率を含む数字です)。「選べる特典」は毎月、一般・ゴールドは1つ、プラチナプリファードは2つ、Olive Infiniteは3つ選択できます(申込当月など例外的に個数が変わる月もあります)。なお、これらは単体の還元率で、家族ポイントの登録や他の対象サービスの利用などをすべて組み合わせると、公式には最大20%(景品表示法上の上限)まで上乗せされる仕組みになっています。
ポイント払いモードはこのプログラムの対象外です(公式ページの対象可否表で明記されています)。ポイント払いモードの還元率がランクによらず一律0.5%であることも踏まえると、対象のコンビニ・飲食店での上乗せを狙うなら、クレジットモードかデビットモードを選んでおく必要があります。
還元率の実績や対象店舗の詳しい一覧は、別の記事でまとめています。

まとめ|Oliveフレキシブルペイで気にすべきは「3つの固定ルール」だけ
Oliveフレキシブルペイは支払い方法を自由に切り替えられるのが魅力ですが、ETC・iD・固定費の3つは基本的に切り替え操作が効かず(一部例外あり)、切り替え直後の決済タイミングもズレることがある、という2点さえ知っておけば、普段の運用はかなりシンプルになります。基本はクレジットモードに固定しておき、使いすぎを抑えたいときだけデビットモードに、ポイントを使い切りたいときだけポイント払いモードに、という最小限の操作で十分です。
ランク選びに迷っている方、Oliveフレキシブルペイと三井住友カード ゴールド(NL)のどちらを選ぶか迷っている方は、上で紹介した比較記事もあわせて確認してみてください。お買物安心保険を手厚くしたいだけならゴールド以上、還元率そのものを1.0%に上げたいならプラチナプリファード以上、あるいはゴールド(NL)そのものの発行を検討してみるのもひとつの手です。
コメント