コンビニで会計するとき、いつも同じカードを出していませんか。
わが家の財布には、性格の違う2枚のクレジットカードが入っています。楽天カードと三井住友カード ゴールド(NL)、実は使う場面をきっちり分けているんです。
楽天カードは持っているけれど、もう1枚のカードを検討すべきか迷っている。すでに2枚持ちだけど、「どっちで払うんだっけ」と毎回考えるのが地味にストレス。そんな共働き・子育て家庭の方に向けて書いています。
ルールを決めずになんとなく使っていると、コンビニ払いでも還元率の低い方を無意識に使い続けて、ポイントを取りこぼしてしまいます。逆に一度ルールを決めてしまえば、あとは何も考えずに会計できるようになります。
わが家は楽天カード(Visa)と三井住友カード ゴールド(NL)(Mastercard)を実際にこの2枚とも持ち、楽天モバイルのSPUエントリーも済ませ、楽天でんきも利用しながら日常的に使い分けています。最初から役割分担を計画していたわけではなく、使っているうちに自然と今の形に落ち着きました。そのなりゆきの過程を、正直にお伝えしたいと思って書いています。
ちなみに、財布に入っているカードはこの2枚だけではありません。旅行はマリオットボンヴォイ、イオン系の買い物はウエルシアカードというように、他にも用途別に使い分けているカードがあります。この記事では、その中でも楽天市場・コンビニ・外食という日常決済にしぼって、楽天カードと三井住友カード ゴールド(NL)の使い分けを紹介します。
楽天市場もコンビニ・外食もそれなりに使う家庭には合う内容だと思います。逆に、カードを増やしたくない方や、管理するものを減らしたい方には、あまり向かないかもしれません。
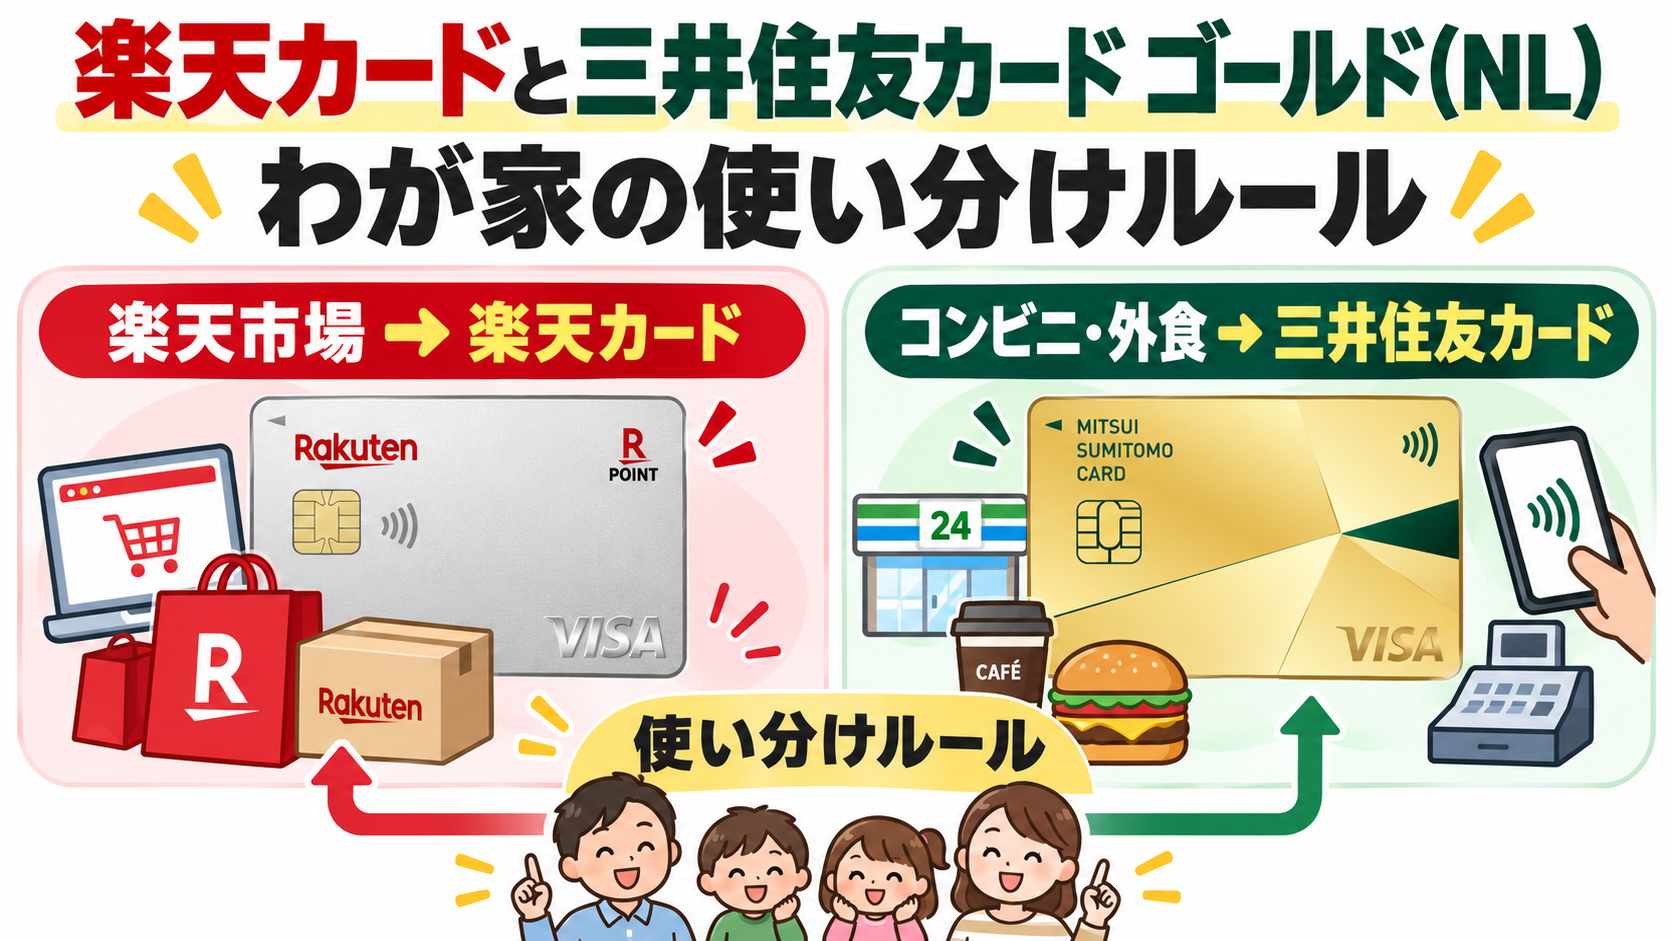
結論から言うと、うちは「楽天市場は楽天カード、対象のコンビニ・飲食店は三井住友カード ゴールド(NL)」で分けています
最初に結論からお伝えします。わが家の使い分けルールは、驚くほどシンプルです。
✅ 楽天市場での買い物 → 楽天カード
✅ 楽天モバイル・楽天でんきの支払い → 貯まった楽天ポイントで充当
✅ 対象のコンビニ・飲食店(スマホのタッチ決済) → 三井住友カード ゴールド(NL)
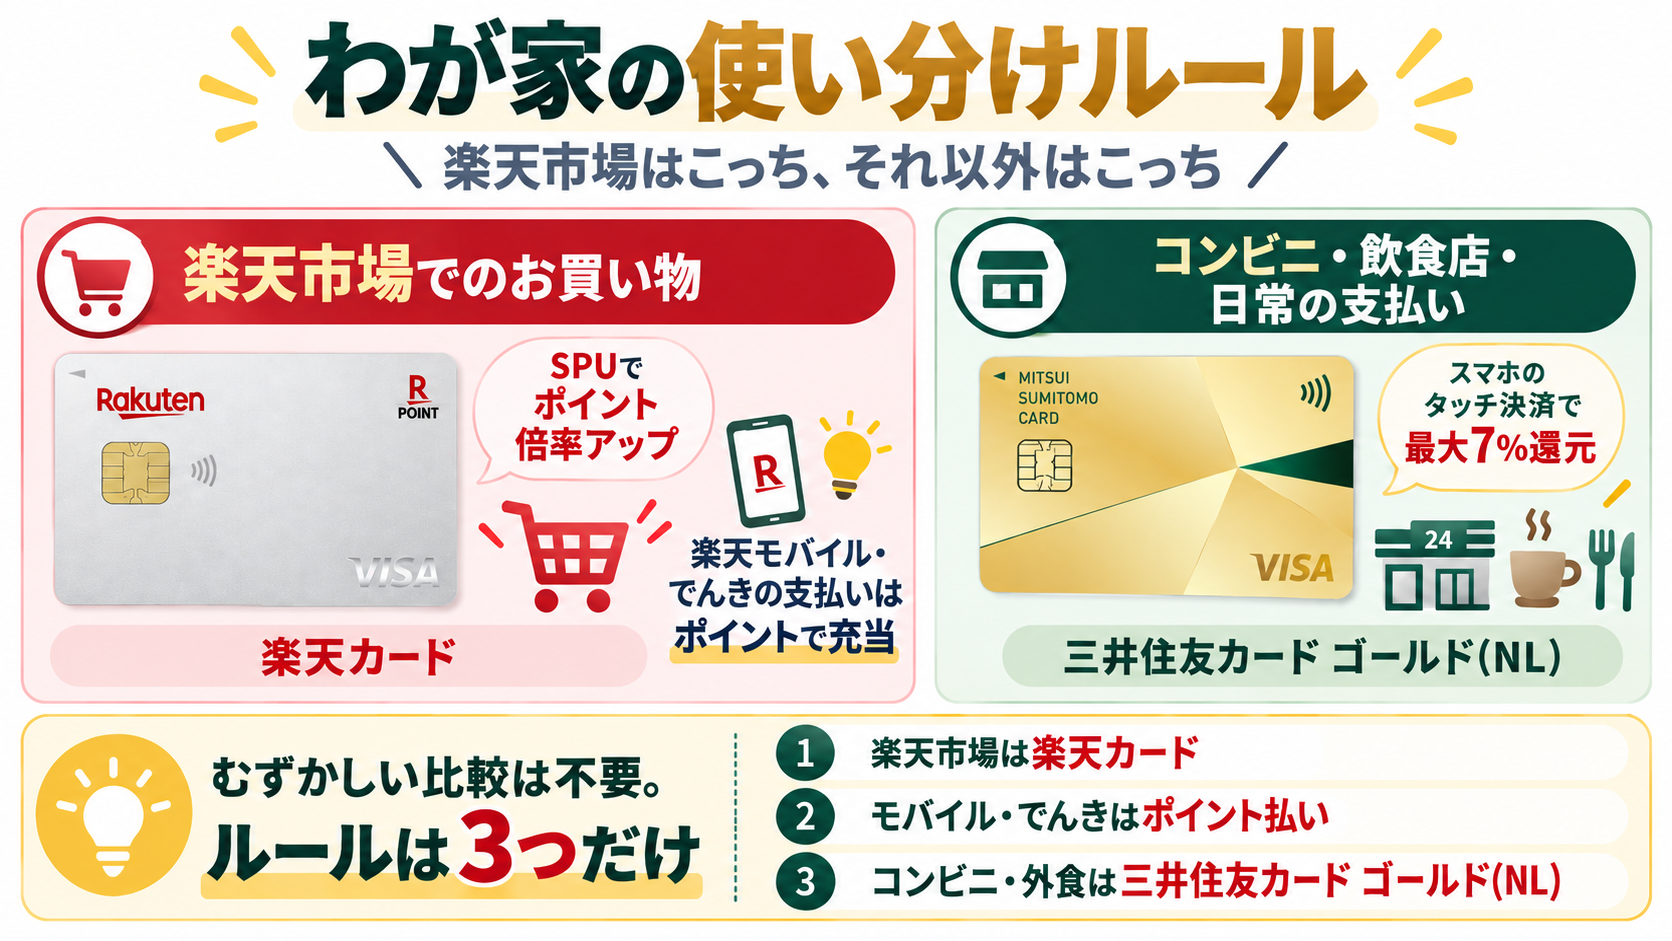
たったこれだけです。何を買うときにどっちを出すか、もう迷いません。
なぜこの形に落ち着いたのか、うちの話から説明します。

最初は楽天カード1枚だけだった、わが家の話
実はこの2枚体制、最初から計画していたわけではありません。
もともとわが家が持っていたのは楽天カード1枚だけでした。楽天市場での買い物はもちろん、日々の支払いもひとまず楽天カードにまとめていた時期があります。
そこから、三井住友カードとイオンカードを組み合わせて使う「セット使い」にたどり着いたのが、今の形の始まりです。最初から役割分担を狙っていたのではなく、使っているうちに自然と今のルールに落ち着きました。
頑張って比較検討したというより、実際に使いながら「これはこっちのほうがいいかも」を積み重ねていった感じです。ここが、めんどくさがりなわが家らしいところかもしれません。
楽天経済圏、実はこんな仕組みでポイントが貯まっている
楽天カードを楽天市場で使うと、ポイントがザクザク貯まる、という話を聞いたことがある方も多いと思います。これはSPU(スーパーポイントアッププログラム)という仕組みが効いています。
簡単に言うと、楽天が展開しているサービスを組み合わせて使うほど、楽天市場でのポイント還元率が上がっていく制度です。2026年9月時点の主な倍率は、こんな感じになっています。
| サービス | 倍率 | 条件 |
|---|---|---|
| 楽天カード利用 | +2倍 | 楽天市場での決済 |
| 楽天モバイル契約 | +4倍 | 要エントリー、月間上限2,000ポイント |
| 楽天でんき契約 | +0.5倍 | 前月利用5,500円(税込)以上・カード決済必須 |
| 楽天ひかり契約 | +2倍 | 要エントリー |
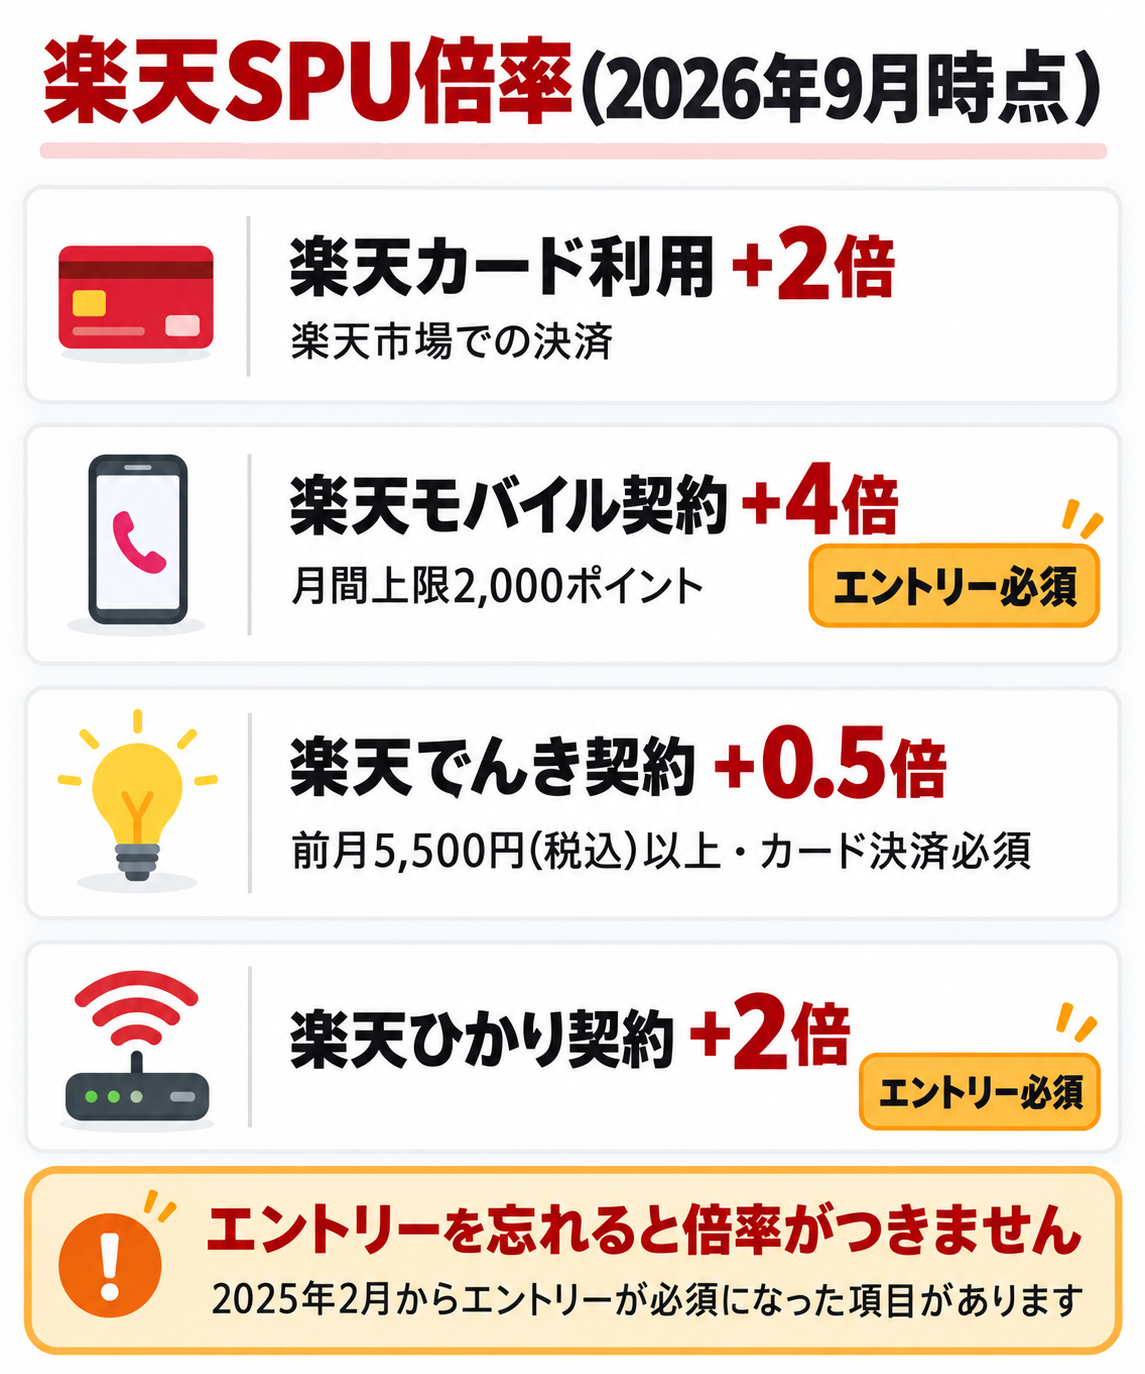
わが家は楽天モバイルのSPUエントリーも済ませています。楽天モバイルなど一部のサービスは、2025年2月からエントリーが必要になりました。一方、楽天でんきはエントリー不要で、利用額など所定の条件を満たせば+0.5倍になります。契約しているだけで倍率が付くサービスと、エントリーしないと付かないサービスが混在しているので、ここは意外と見落としやすいところです。
もう一つ、楽天銀行と楽天証券を連携させる「マネーブリッジ」も設定しています。ただし、マネーブリッジの設定だけでSPUが+1倍になるわけではありません。楽天証券のSPUは、投資信託や米国株式(円貨決済)のポイント投資をあわせて行うことで、最大+1倍になる仕組みです。わが家はまだポイント投資までは手を出せていないので、この分の上乗せは今のところ受けられていません。
さらに、楽天モバイルと楽天でんきは、貯まった楽天ポイントを月々の支払いにそのまま充当できます。設定さえしておけば自動で充当されるので、家計簿をつけなくても「気づいたら固定費が減っている」状態になります。楽天でんきの契約実績は、別記事に詳しく書きました。
ちなみに楽天ひかりは、契約自体はSPU対象ですが、利用料金をポイントで支払うことはできません。ポイントが使えるのはモバイルとでんきの2つだけ、という点は覚えておくとよさそうです。
ポイントが貯まる場所と、実際に使える場所が別々だと、正直ちょっとややこしいですよね。でもこの2つさえ押さえておけば、あとは特に意識しなくても回っていきます。
楽天市場での買い物の頻度が高い方は、まだ楽天カードを持っていなければ、ここから発行しておくと話がシンプルになります。

わが家ではやっていないけれど、こんな活用法もあります
ここまではわが家が実際にやっている範囲の話ですが、楽天経済圏にはもっと色々な活用法があります。わが家では使っていないものも含めて、客観的な情報として紹介します。
楽天ペイを日常の買い物で使ってポイントを貯めたり使ったりする方法もよく知られています。以前は楽天ふるさと納税もポイントを貯める手段として使われていましたが、2025年10月1日以降は寄付に対する楽天ポイント付与が原則対象外になっています。
SPUにはサービスごとに獲得上限や条件があります。すべてのサービスを無理に揃える必要はなく、生活に合うものだけ選べば十分だと思います。
楽天経済圏だけに寄せない理由―改定に左右されすぎないよう、使う場所を分ける
楽天経済圏はポイントが貯まりやすい仕組みですが、わが家は日常のコンビニ・外食の支払いまで楽天カードに寄せることはしていません。理由は、還元率が変わることがあるからです。
楽天カードでは過去に、公共料金などのポイント条件が変更されたこともあります。2021年6月には、公共料金・税金・国民年金保険料への還元率が、100円で1ポイントから500円で1ポイントへと引き下げられました。
固定費の支払いをまとめてポイントを稼ぐつもりだった方にとっては、じわじわ効いてくる変更だったと思います。わが家のように、そもそも固定費のポイント還元をあてにしすぎない使い方をしておくと、こういった変更があっても影響を受けにくくなります。
SPUについても、2025年2月から楽天モバイルなど一部のサービスのエントリーが必須になりました。エントリーを忘れているだけで倍率が付かない、というのはうっかりしやすいポイントです。わが家は契約状況とあわせてエントリー状況も確認するようにしています。
一方で、三井住友カード ゴールド(NL)は、2026年9月現在、対象のコンビニ・飲食店でスマホのタッチ決済等を使うと最大7%還元です。
だから、コンビニや外食のような毎日の細かい支払いは、三井住友カード ゴールド(NL)に任せています。楽天市場という「まとめ買いの場所」は楽天カードに、日常の細かい支払いは三井住友カード ゴールド(NL)に分けておけば、どちらか一方で条件が変わっても、家計全体への影響を小さくできます。
コンビニ・飲食店での7%還元は、対象店舗の幅が広いぶん、日常生活の中で実感しやすいポイントです。発行の手続き自体は、公式サイトからスマホで数分あれば終わります。

実際の使い分けルールと、国際ブランドが違う地味な安心感
ここまでの話を踏まえて、わが家が実際にやっているルールをもう少し詳しく紹介します。表にすると、こんな感じです。
| 場面 | わが家が使うもの | 理由 |
|---|---|---|
| 楽天市場 | 楽天カード | SPUでポイント倍率アップ |
| 対象のコンビニ・飲食店 | 三井住友カード ゴールド(NL) | スマホのタッチ決済で最大7%還元 |
| 楽天モバイルの支払い | 楽天ポイント | 固定費を圧縮 |
| 楽天でんきの支払い | 楽天ポイント | 固定費を圧縮 |
| それ以外 | 場面に応じて選択 | 無理に2枚へ集約しない |
楽天市場での買い物は楽天カードで支払い、SPUの倍率を積み上げます。楽天モバイル・楽天でんきの月々の支払いは、貯まった楽天ポイントで充当します。対象のコンビニ・飲食店での支払いは、スマホのタッチ決済で三井住友カード ゴールド(NL)を使います。
この3つを分けておくだけで、「今日はどっちで払おう」と考える場面がほとんどなくなりました。
実はもうひとつ、ちょっと助かっている点があります。楽天カードはVisa、三井住友カード ゴールド(NL)はMastercardで作っているんです。
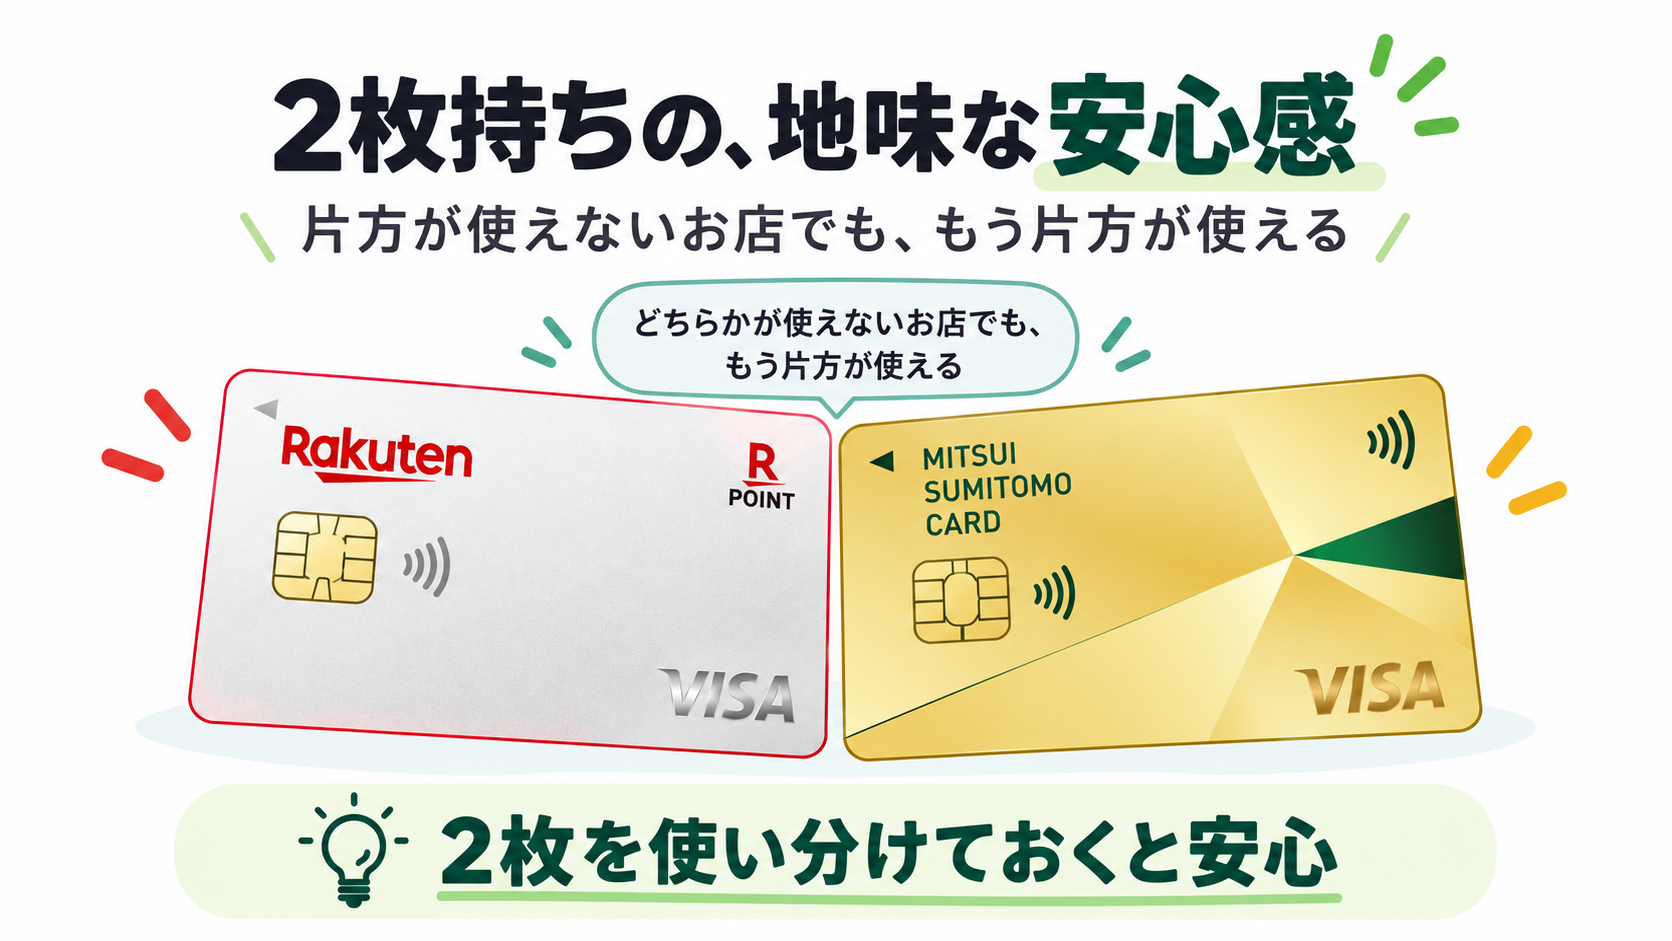
意図的にブランドを分けようと決めていたわけではないのですが、結果としてこれが保険になっています。片方のブランドが使えないお店でも、もう片方が使えることがあります。特に地方だと、店舗によって対応ブランドがまちまちなことがあるので、これはありがたい誤算でした。
なお、三井住友カード ゴールド(NL)の7%還元は、カード本体のタッチ決済では対象外で、スマホのタッチ決済が条件になっています。ここは見落としやすいポイントなので、対象店舗や条件の詳細は別記事にまとめています。

そもそもノーマルの三井住友カード(NL)ではなく、年会費のかかるゴールド(NL)を選んだ理由については、還元率の違いを別記事で比較しています。
楽天市場の分を逃しても、三井住友カードの「年間100万円」修行に影響しない?
ここで気になるのが、「楽天市場の分を楽天カードに逃がしてしまうと、三井住友カード ゴールド(NL)の年会費無料化に必要な年間100万円利用に届きにくくならない?」という点だと思います。私も最初は少し気になりました。
実際に運用してみた感覚では、極端に届きにくくなるわけではなさそうです。
年会費無料化の条件になっている年間100万円のカウントは、対象になる費目がかなり幅広く設定されています。コンビニ・外食に加えて、公共料金や携帯電話料金など、日常のさまざまな支払いが対象になります。わが家の場合も、楽天市場の分をそっくり楽天カードに逃がしていますが、それ以外の支払いを三井住友カード ゴールド(NL)に集めているぶん、100万円に近づいていく実感はあります。
対象になる費目・対象外になる費目の細かい条件は、別記事で詳しく整理しています。100万円修行を意識している方は、あわせて確認しておくと安心だと思います。

まとめ:2枚持ちで悩まないためのルール/おすすめする人・しない人
最後に、ここまでの内容をもう一度まとめます。
✅ 楽天市場での買い物 → 楽天カード
✅ 楽天モバイル・楽天でんきの支払い → 貯まった楽天ポイントで充当
✅ 対象のコンビニ・飲食店(スマホのタッチ決済) → 三井住友カード ゴールド(NL)
この3行さえ決めてしまえば、あとは特に考えることはありません。
楽天市場での買い物も、コンビニ・外食での支払いもそれなりに頻度がある家庭には、この使い分けが合うと思います。ルールさえ決めてしまえば、カードが2枚に増えても管理の手間はほとんど増えません。
逆に、そもそも管理するカードを増やしたくない方には、無理におすすめはしません。楽天市場をほとんど使わない方であれば、無理に楽天カードを持つ必要もないと思います。1枚で十分なら、それも立派な選択です。
わが家は「どちらが得か」を突き詰めるより、「どっちで払うか、もう迷わない」状態を優先しました。頑張って比較し続けるより、一度ルールを決めて、あとは考えずに過ごせるほうが、性に合っている気がします。
まだ1枚しかクレジットカードを持っていない方は、この機会に発行を検討してみてもいいかもしれません。
コメント