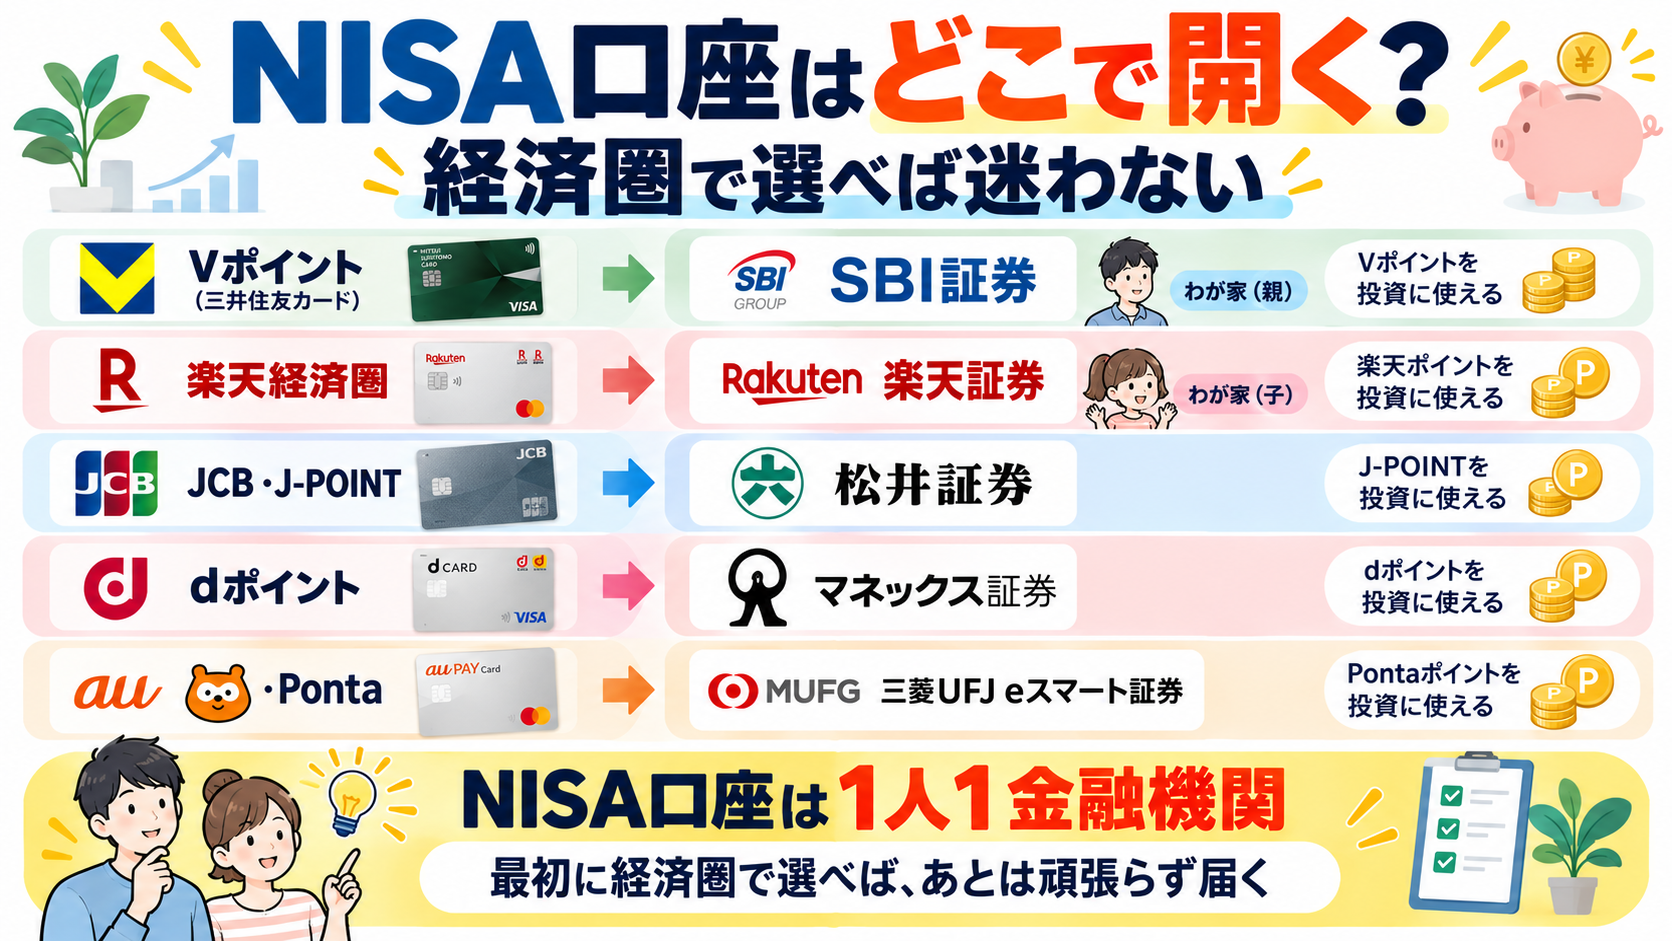
実はわが家、親のNISAはSBI証券、子どものこどもNISAは楽天証券と、あえて別々の証券会社を選びました。
同じ家族なのに証券会社がバラバラだなんて、非効率に思われるかもしれません。でも実際にやってみると、これが一番ラクだったんですよね。
これからNISA口座を開く方、子ども名義の口座開設を控えている共働き家庭の方に向けて、この記事では「証券会社はどこで選べばいいのか」を整理します。なんとなく有名だから、という決め方で本当にいいのか迷っている方に読んでほしい内容です。
NISA口座は1人につき1つの金融機関でしか持てません。金融機関の変更には決まった手続き期間があり、保有中の商品は移せずゼロからのスタートになります。適当に選ぶと、あとで「やっぱり別のところが良かった」と思っても簡単には直せません。逆に最初から自分の経済圏に合わせておけば、あとはずっと迷わず済みます。
わが家は親名義のNISAをSBI証券・三井住友カード ゴールド(NL)のクレカ積立で運用中で、子どものこどもNISAは楽天証券で開設を申し込み済みです(2027年1月以降に開設される予定で、現時点ではまだ口座は開いていません)。子どもの口座をどこで開くか考えたときに、「親と同じ証券会社にすべきか、別でもいいのか」を自分なりに整理したくてこの記事を書きました。
これから新規開設する人、すでに口座はあるけれど選び方に自信が持てない人には、参考になる内容だと思います。ただ、複数の証券会社をこまめに乗り換えたい人や、還元率の細かい比較そのものを楽しみたい人には、「経済圏に素直に乗せる」という結論はちょっと物足りないかもしれません。
まずは結論:あなたはどの証券会社が合う?
- 普段、三井住友カード(NL/ゴールドNL/プラチナプリファード)でVポイントを貯めている → SBI証券
- 普段、楽天カード・楽天市場・楽天銀行を使っている → 楽天証券
- 普段、JCBカードでポイント(J-POINT)を貯めている → 松井証券またはマネックス証券
- 普段、dカード・ドコモ回線を使っている → マネックス証券(dカード積立)
- auのスマホ・au PAYを使っている → 三菱UFJ eスマート証券(旧auカブコム証券)
- 特にどの経済圏にも強く属していない → 実際に使うカードでの還元率・ポイントの使いやすさ・取扱商品・銀行連携で比較
なぜ「最初にどこで開くか」が重要なのか
NISA口座は、1人につき1つの金融機関でしか開設できません。つみたて投資枠と成長投資枠を別々の証券会社で使う、ということもできない決まりです。
だからこそ、最初にどこで口座を開くかが地味に重要になってきます。
変更ができないわけではありません。ただし条件がいくつかあります。まず、今の金融機関に「金融商品取引業者等変更届出書」を出して「勘定廃止通知書」を受け取り、それを新しい金融機関に提出するという2段階の手続きが必要です。
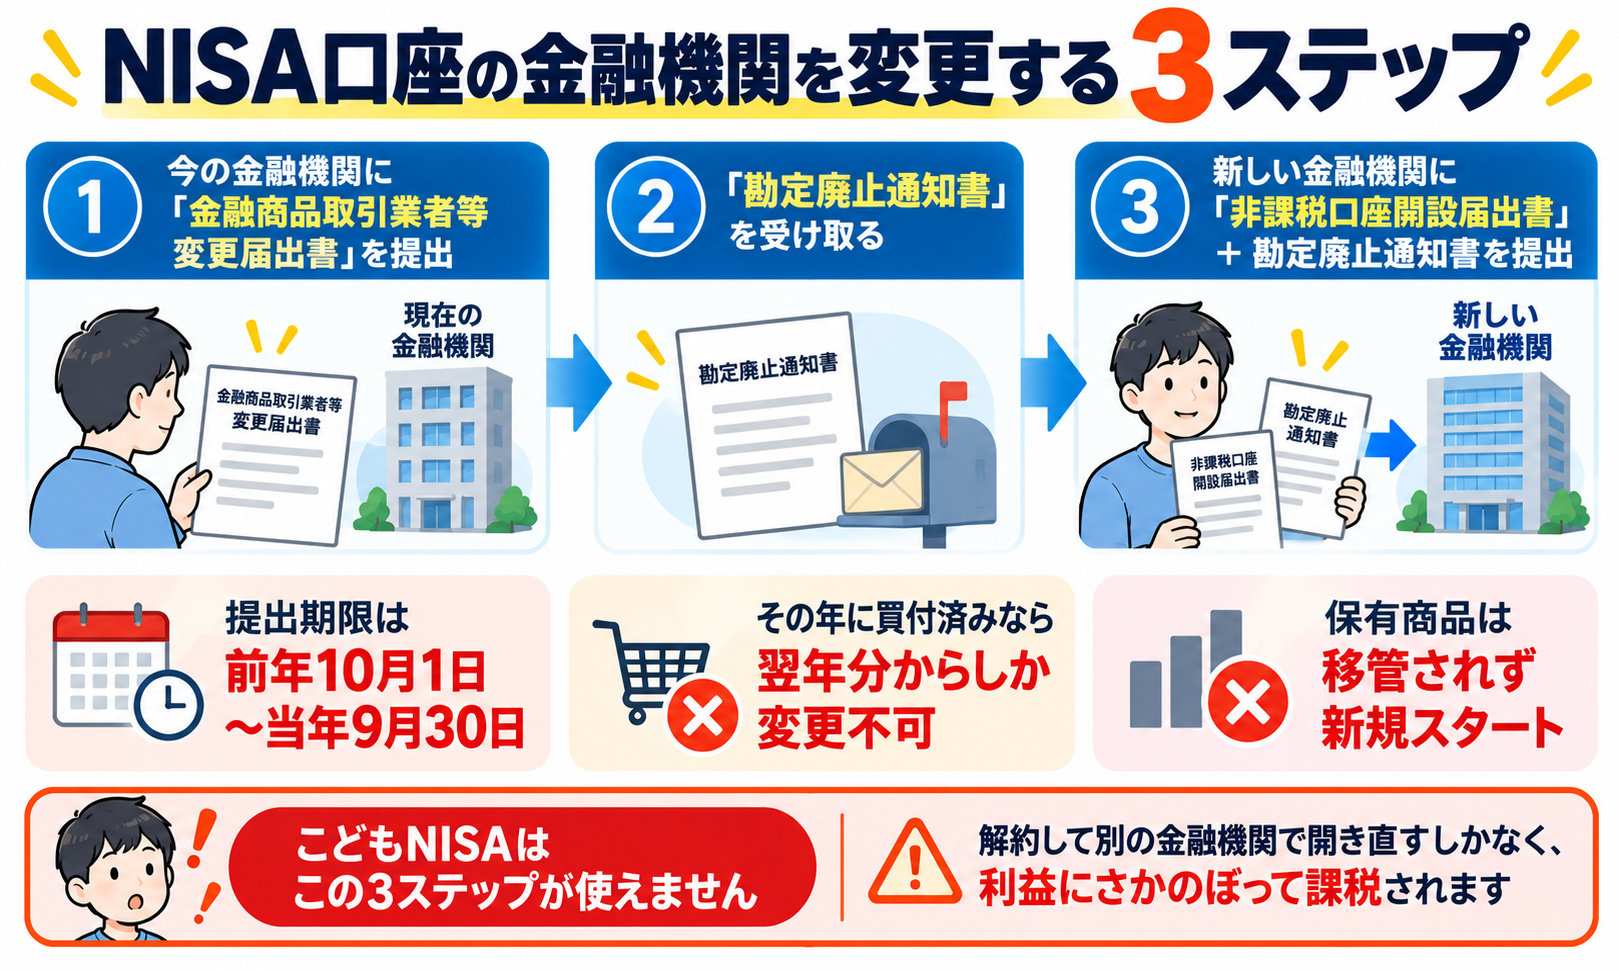
しかもこの手続き、いつでもできるわけではなく、変更したい年の前年10月1日〜当年9月30日の間に済ませる必要があります。たとえば2027年分から変更したいなら、2026年10月〜2027年9月の間に手続きを終えておく必要があるということです。
さらに、その年にすでにNISA口座で1円でも買付をしていたら、その年の変更はできません。変更できるのは翌年分からになります。
1年待つのは、思った以上に痛いですよね。
もうひとつ見落としやすいのが、保有している商品の扱いです。金融機関を変えても、それまで買った株や投資信託はそのまま新しい口座に持ち越せません。新しい金融機関のNISA枠は、あくまで新規の買付分からのスタートになります。保有分は元の口座に非課税のまま残りますが、「1つの証券会社にまとめて管理する」というイメージとは違う形になってしまいます。
※ここで説明している金融機関変更は、親世代の通常NISAのルールです。こどもNISAは金融機関変更ができず、別の金融機関へ移りたい場合はいったん解約して新規開設する必要があります。なお、12歳以降は教育資金など一定の条件を満たせば資金を払い出せますが、金融機関を変更するためにこどもNISA口座そのものを解約する場合は、それまでの利益にさかのぼって課税されます。災害などやむを得ない場合を除き、子どもの証券会社は、親のNISA以上に最初によく考えて選んだほうがよさそうです。
「とりあえず有名だから」「なんとなく」で選んでしまうと、あとから気づいても身動きが取りづらいということです。だったら最初から、自分が普段使っているカード・ポイントに合わせて選んでおいたほうが、結果的に手間がかかりません。
わが家は「親はSBI証券、子は楽天証券」——あえての使い分け
ここが、この記事で一番伝えたいところです。
わが家は、親名義の新NISAはSBI証券、子どものこどもNISAは楽天証券と、あえて証券会社を分けています。1人1金融機関という制約があるので、同じ家庭でも「親は◯◯、子は◯◯」と別々にすることは普通にできるんです。
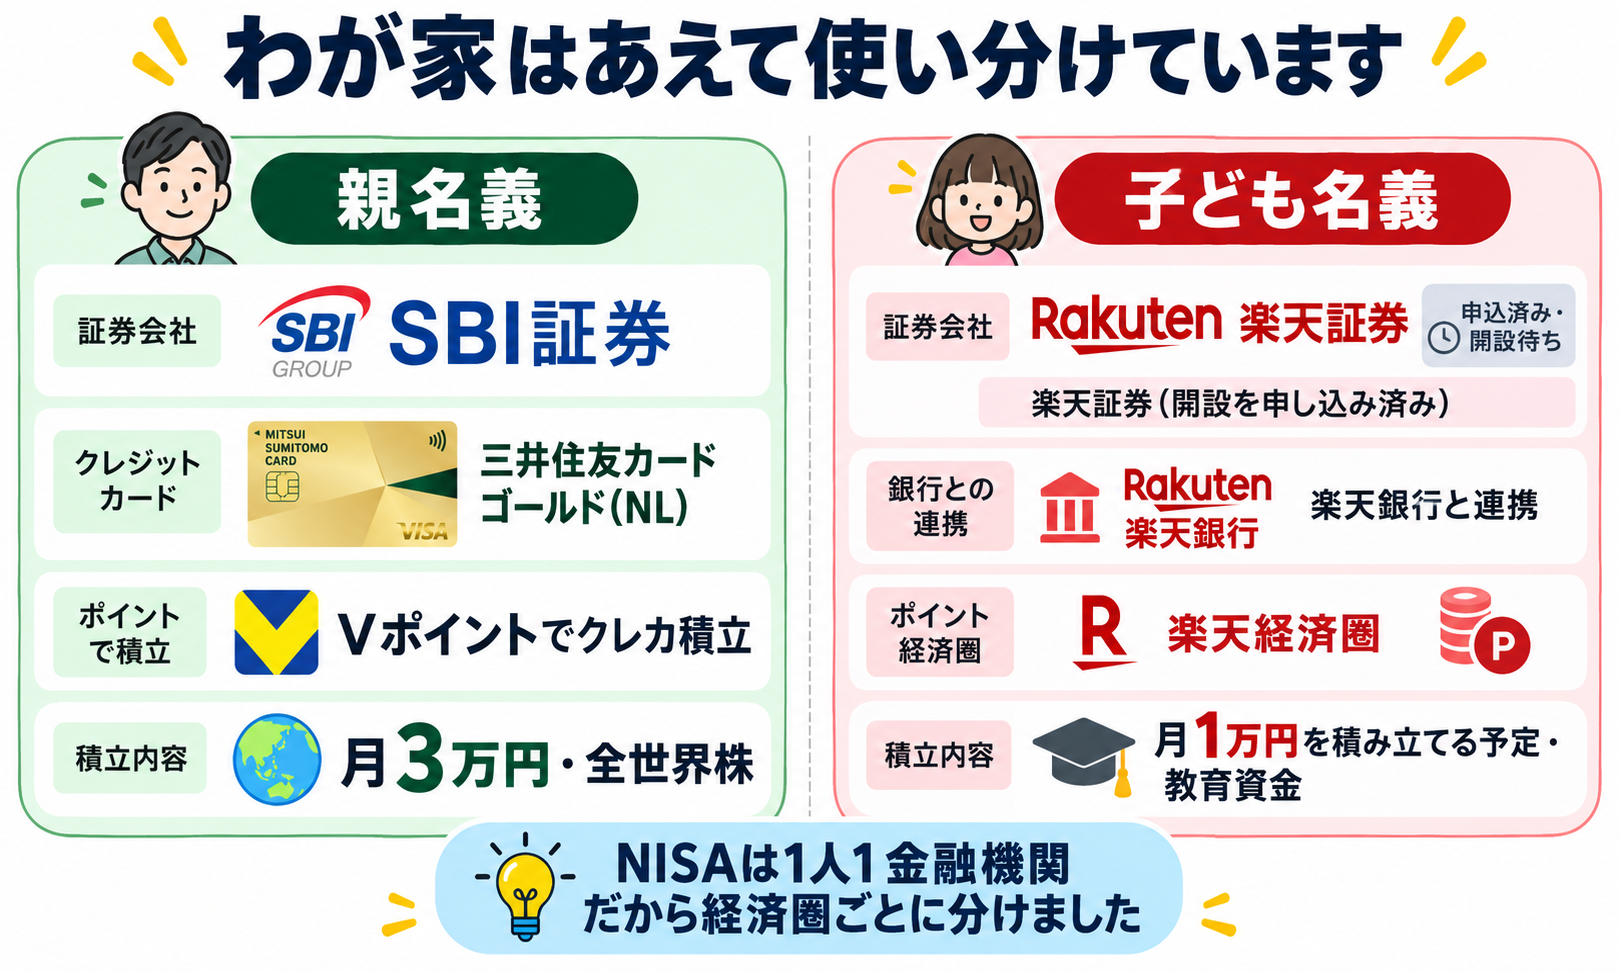
分けている理由はシンプルで、普段使っているカード・ポイントの経済圏がそれぞれ違うからです。
親名義のNISAは、三井住友カード ゴールド(NL)でクレカ積立をしています。積立額は月3万円、全世界株のインデックスファンドです。積立のたびにVポイントが貯まり、そのポイントをまた投資に回せる仕組みになっています。
正直に言うと、SBI証券を選んだのは最初から経済圏を意識していたわけではありません。先に口座を開設していて、あとから三井住友カードのVポイント連携が始まり、結果的にうまく噛み合った、という順番でした。
これから選ぶ人には、先に経済圏を意識しておいたほうが合理的だと思います。私の場合はたまたまうまくいきましたが、運に頼る必要はありません。
一方、子どものこどもNISAは楽天証券で開設を申し込みました。2027年1月以降に開設される予定です。普段から楽天証券・楽天銀行を使っていて操作に慣れていることに加え、未成年口座でも登録親権者名義の銀行口座からリアルタイム入金できる点が使いやすいと感じました。なお、子どもの未成年口座では成年口座と同じマネーブリッジは使えません。

親名義の積立が月3万円(全世界株)、子どものこどもNISAは教育資金として月1万円を積み立てる予定です。金額も目的も別枠として管理しています。
「2つの証券会社を使い分けるのは面倒じゃないの?」と聞かれることもあるのですが、わが家の場合、妻と自分で担当を分けているので、手間は特に感じていません。
ちなみに、松井証券やマネックス証券を検討したことはありません。ただ、JCBカードやdカードをメインで使っている家庭なら、経済圏を重視して選ぶ選択肢になりえたと思います。
「NISAは1人1金融機関」という同じ制約に対して、それぞれの経済圏に素直に合わせた結果、たまたま親と子で証券会社が分かれた。わが家の使い分けは、それだけのことなんです。
Vポイント経済圏(三井住友カード)の人はSBI証券
普段、三井住友カードでVポイントを貯めている人には、SBI証券が向いています。
SBI証券のクレカ積立は、三井住友カードの種類によって還元率が変わります。カード入会2年目以降は、前年のカード利用額によって還元率が変わる仕組みです。三井住友カード スタンダード(NL)は、前年の年間利用額が10万円以上で0.5%、10万円未満だと0%です。ゴールド(NL)は、100万円以上で1.0%、10万円以上100万円未満で0.75%、10万円未満だと0%になります。プラチナプリファードになると、年間利用額500万円以上で3.0%、300万円以上500万円未満で2.0%、300万円未満で1.0%です。積立の上限はどのカードも月10万円です。
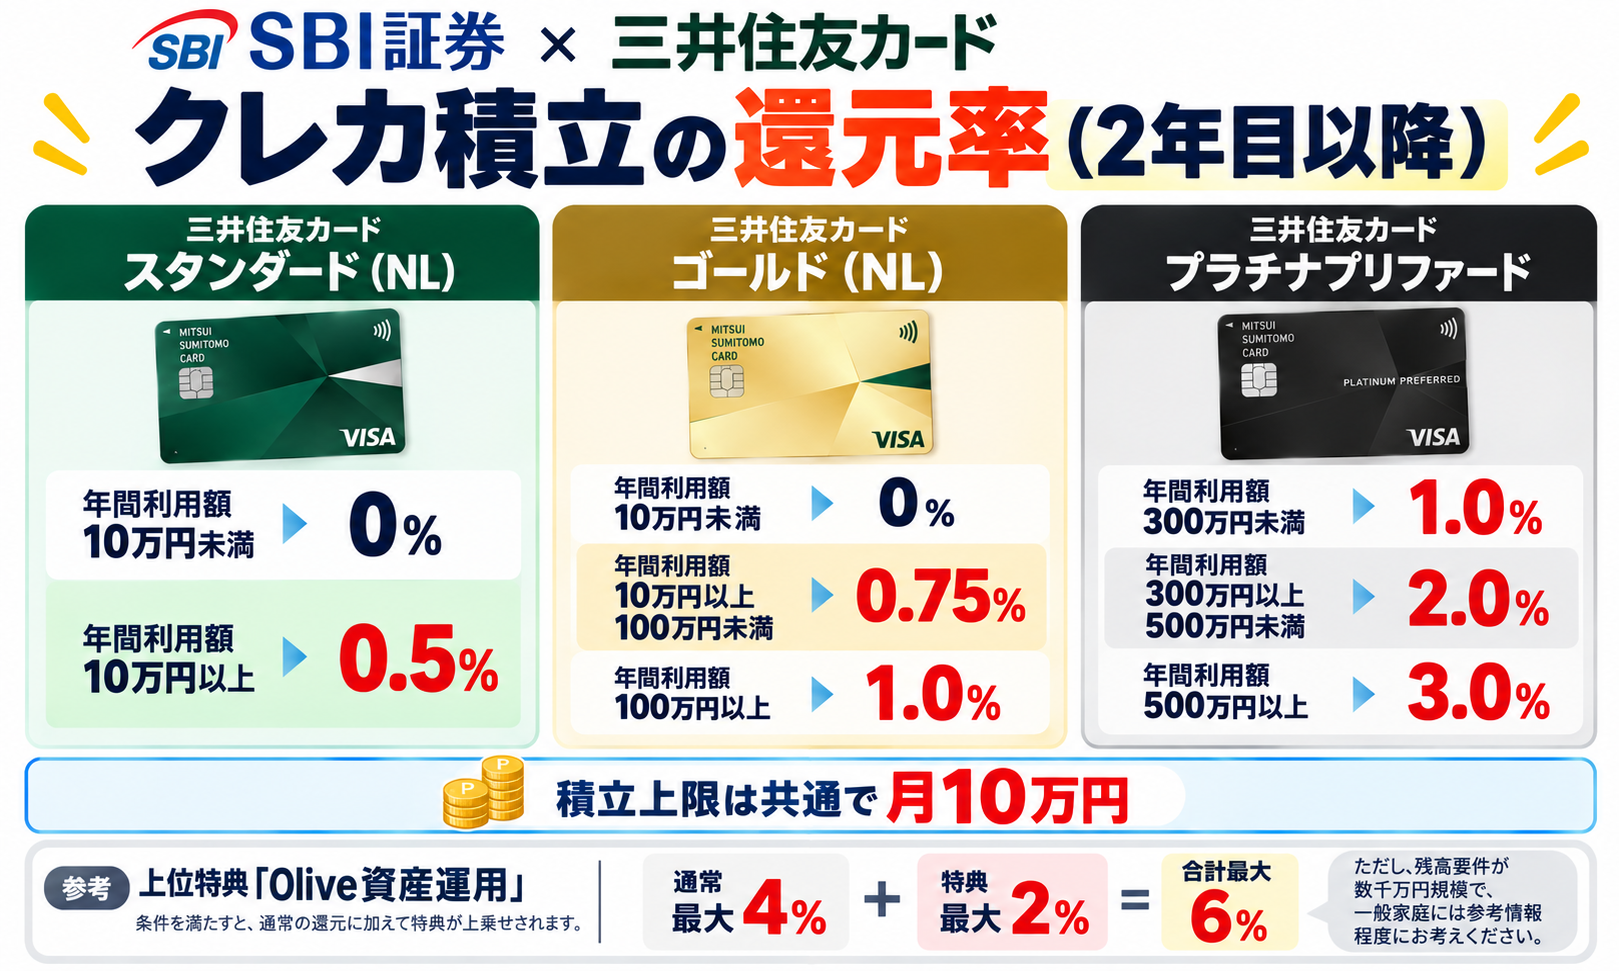
「年間利用額100万円」と聞くと身構えてしまうかもしれませんが、月にならすと8万円台です。固定費や日々の買い物をまとめてカード払いにしていれば、意外と届く水準だと感じます。
貯まったVポイントは、国内株式や投資信託の買付にそのまま使えます。1ポイント1円として充当できるので、ポイントがそのまま投資の原資になる感覚です。
貯めたVポイントをもっと増やしたい場合は、対象のサービス利用でポイント還元率が上がる「Vポイントアッププログラム」という仕組みもあります。
SBI証券には「Olive資産運用サービス」という上位特典もあり、条件を満たすとクレカ積立のポイント付与率が合計で最大6.0%になります(通常のクレカ積立最大4%に、Olive資産運用サービスの特典として最大+2%が上乗せされる仕組みです)。ただしこの条件は残高が数千万円規模と、かなりハードルが高いものです。住宅ローンを抱えながら教育資金・老後資金を並行して積み立てているような家庭には、現実的な射程外と考えておいたほうがよさそうです。
すでに三井住友カードを普段使いしているなら、SBI証券は一番手間なく経済圏を合わせられる選択肢です。
SBI証券の口座開設は、公式サイトから申し込めます。
楽天経済圏(楽天カード・楽天市場・楽天銀行)の人は楽天証券
楽天カード・楽天市場・楽天銀行をすでに使っているなら、楽天証券が候補になります。
楽天証券のクレカ積立の還元率は、カードの種類とファンドの代行手数料(信託報酬のうち販売会社の取り分)によって変わります。代行手数料が年率0.4%未満のファンドなら、楽天カード(通常)0.5%、楽天ゴールドカード0.75%、楽天プレミアムカード1%、楽天ブラックカード2%です。代行手数料が年率0.4%以上のファンドでは、楽天ブラックカードは2%、それ以外の楽天カードは1%になります。積立の上限は月10万円ですが、楽天キャッシュ決済と併用すると月15万円まで広げられます。
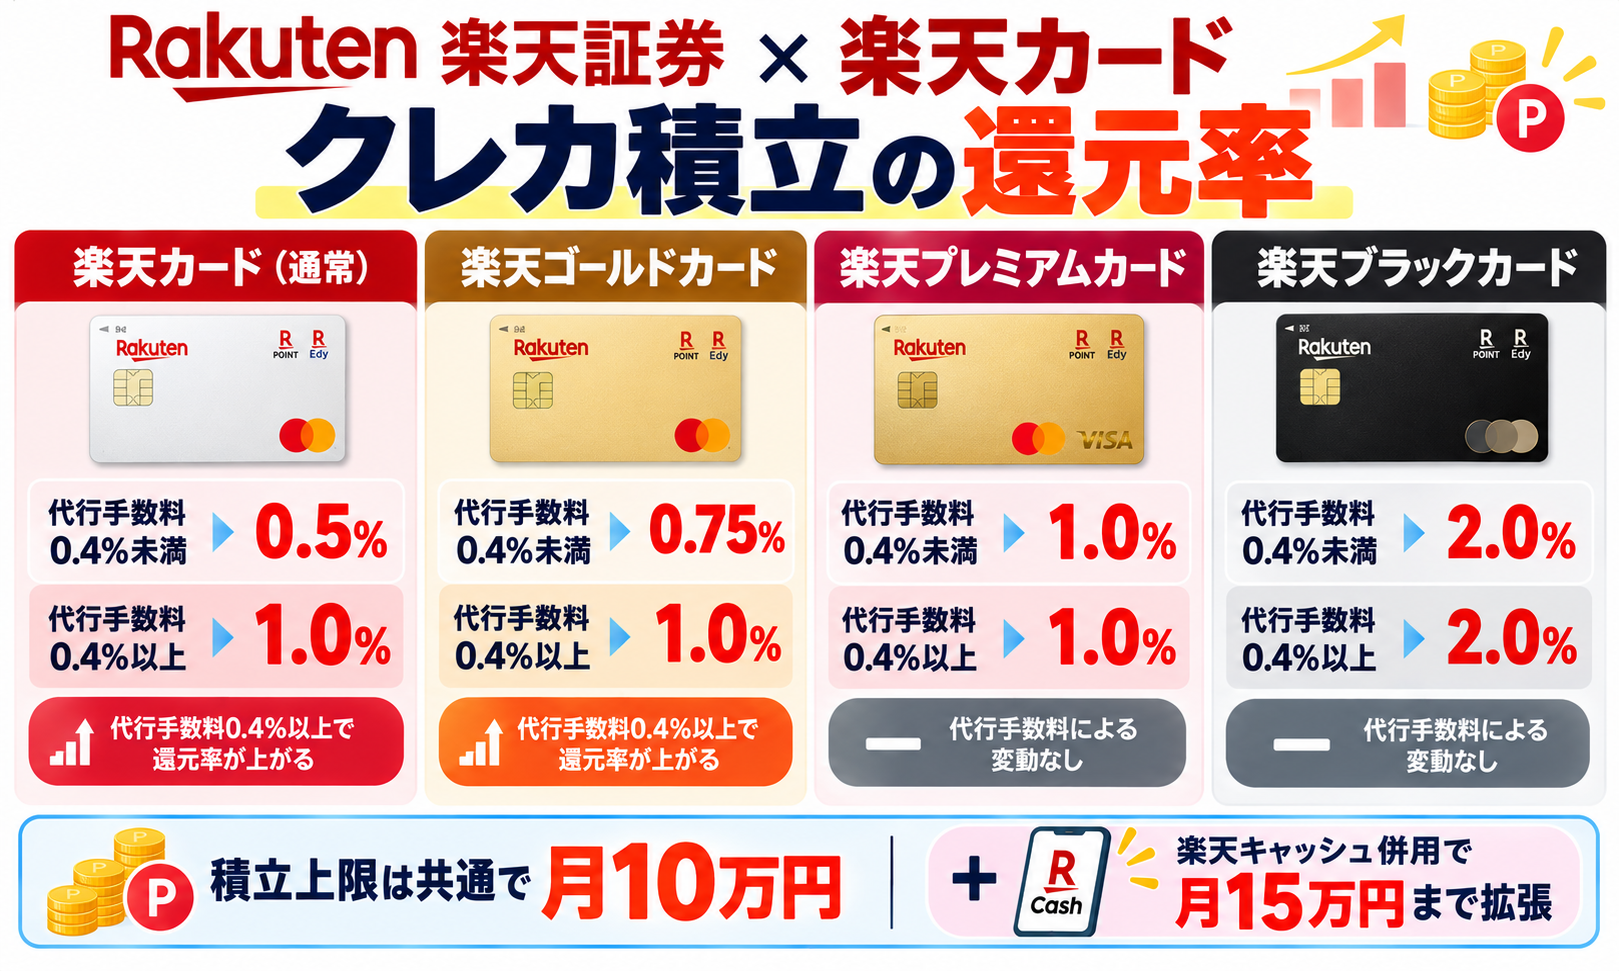
楽天カードのクレカ積立は、過去に還元率が引き下げられた時期があり、その後に段階的に見直されてきた経緯があります。還元率は今後も変わる可能性があるので、実際に申し込む前には公式ページで最新の条件を確認しておくと安心です。
楽天ポイントコースとマネーブリッジを設定したうえで、楽天証券で月3万円以上の投信を購入し、代金の一部(1ポイント以上)を楽天ポイントで支払うと、楽天市場のお買い物で使えるSPU(ポイント倍率)が+0.5倍になる仕組みもあります。楽天市場をよく使う家庭には、じんわりうれしい仕組みです。
楽天銀行との連携(マネーブリッジ)を組むと、普通預金に優遇金利がつくのも楽天経済圏ならではのメリットです。2026年1月から、優遇金利が適用される残高の上限が300万円から1,000万円に拡大されました。
楽天カード・楽天市場・楽天銀行をすでに生活の一部にしているなら、わざわざ他の証券会社を探す必要はなさそうです。
楽天証券の口座開設も、公式サイトから手続きできます。
それ以外の経済圏の人はどうする?
三井住友カードでも楽天カードでもない人は、どう選べばいいのでしょうか。
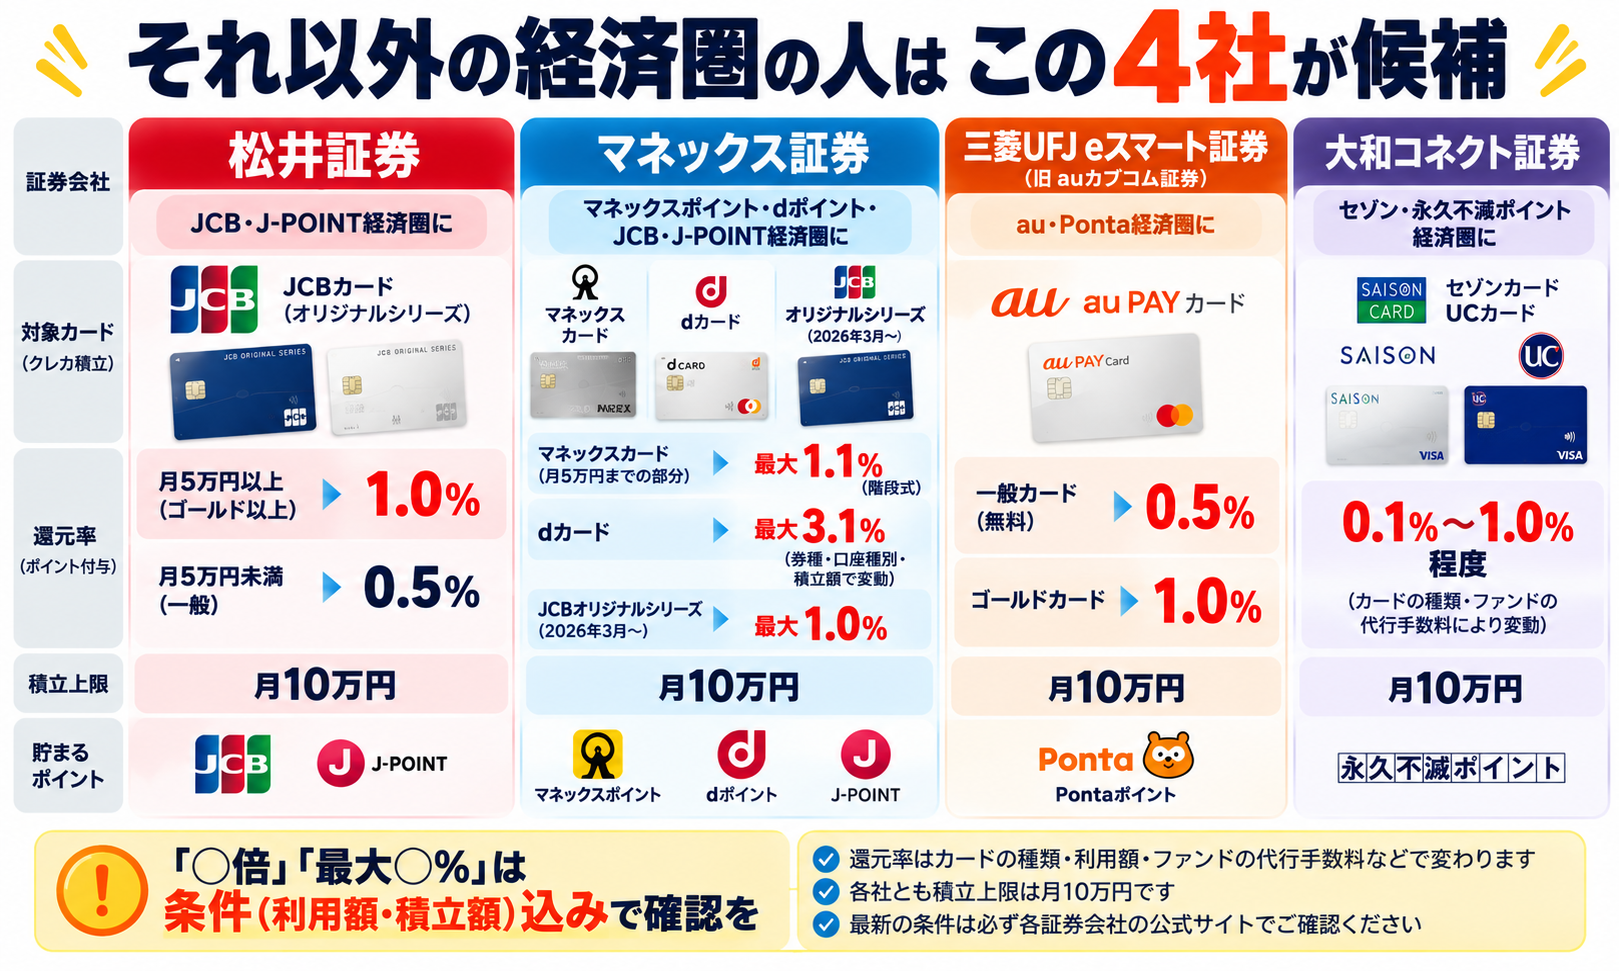
ここからは、JCBカード・dカード・au PAYカード・セゾンカードといった、それぞれの経済圏に対応した証券会社を紹介します。
松井証券(JCBカード・J-POINT経済圏)
JCBカードをメインで使っていて、J-POINT(旧Oki Dokiポイント)を貯めている人には、松井証券やマネックス証券が候補になります。
還元率は、カードのランクとその月のショッピング利用額で決まります。ゴールド以上のカードなら、月の利用額が5万円以上で最大1.0%、5万円未満だと0.5%です。一般カードの場合は、5万円以上で0.5%、5万円未満だとポイントは付与されません。
「月5万円」を毎月意識しなければいけないのは、多少手間に感じるかもしれません。ただ固定費をまとめてカード払いにしていれば、届く家庭も多いのではと思います。
松井証券には、投信の保有残高に応じてポイントが貯まる「投信残高ポイントサービス」もあり、クレカ積立の還元と合わせて二重取りできるのが特徴です。
なお、2026年3月からはマネックス証券でもJCBオリジナルシリーズのカードでクレカ積立ができるようになり、還元率は最大1.0%です。J-POINTを貯めたいだけなら松井証券・マネックス証券のどちらも候補になりますが、このブログでは投信の保有残高に応じたポイントも重ねて貯められる松井証券を中心に紹介しています。
JCBカード・J-POINTをメインで使っているなら、松井証券・マネックス証券のどちらかで経済圏を合わせやすくなります。
JCBカードでJ-POINTを貯めている人は、松井証券のNISA口座なら、クレカ積立の還元と投信残高ポイントを重ねて受け取れます。100円から積立を始められるので、まずは少額から試してみるのもよさそうです。

マネックス証券(マネックスカード・dカード)
マネックス証券では、マネックスカード・dカードに加え、2026年3月からJCBオリジナルシリーズでもクレカ積立ができるようになりました。
マネックスカードは、最大1.1%という還元率がよく紹介されますが、これは月5万円までの部分だけの話です。月5万円を超えて7万円までの部分は0.6%、7万円を超えて10万円までの部分は0.2%に下がる階段式になっています。月10万円を満額積み立てても、平均すると1.1%よりかなり低い実質還元率になるということです。「1.1%」という見出しの数字だけで判断すると、思っていたより貯まらなかった、ということになりかねません。
一方dカードは、カードの券種・NISA口座か課税口座か・毎月の積立額によって還元率が変わる、やや複雑な仕組みになっています。最大還元率はdカード PLATINUMの3.1%ですが、通常のdカードは積立額に応じた段階制のため、「最大〇%」という数字だけでは単純に比較しにくい点に注意が必要です。ドコモ回線を使っている、dポイントをメインで貯めている、という人は、申し込み前に公式サイトで自分の積立額での実質還元率を確認しておくと安心です。
マネックス証券自体は特定の経済圏に強く結びついたサービスではなく、dカード経由で積み立てる場合に限って「dポイント経済圏」との相性が生まれます。
JCBカード・dカードでポイントを貯めている人は、マネックス証券なら、マネックスカード・dカード・JCBオリジナルシリーズの3種類からクレカ積立を選べます。

三菱UFJ eスマート証券(旧auカブコム証券)
auのスマホやau PAYを使っている人は、三菱UFJ eスマート証券(2025年にauカブコム証券から名称変更)も候補になります。
au PAYカードでの投信クレカ積立では、Pontaポイントが貯まります。基本の還元率は、au PAYカード(無料)で0.5%、au PAYゴールドカードで1.0%です。「auマネ活プラン+」などのキャンペーンと組み合わさると還元率が数倍になることもありますが、倍率表記が出てきたときは必ず基本の還元率との掛け算で実質何%になるかを確認してから判断したいところです。
還元率は各社とも変更されることがあるので、申し込み前に公式サイトで最新の条件を確認しておくと安心です。
大和コネクト証券(セゾンカード・永久不滅ポイント)
セゾンカードやUCカードをメインで使っている人には、大和コネクト証券という選択肢もあります。還元率はカードの種類や積立額によって0.1〜1.0%程度と幅があり、貯まるのは有効期限が実質無期限の永久不滅ポイントです。このブログの読者層との重なりは他の4社よりやや薄めですが、セゾン系カードを普段使いしているなら候補に入れてよさそうです。
結局、証券会社はどう選べばいいか
証券会社の話を一通りしてきましたが、結局どう選べばいいのか、最後に整理します。
普段使っているカード・ポイントに、そのまま証券口座を合わせるのが一番手間がかかりません。NISA口座は1人1金融機関という制約がある以上、比較検討に時間をかけても、ゼロベースで選ぶメリットはそれほど大きくないからです。
結論(再掲):あなたはどの証券会社が合う?
- 普段、三井住友カード(NL/ゴールドNL/プラチナプリファード)でVポイントを貯めている → SBI証券
- 普段、楽天カード・楽天市場・楽天銀行を使っている → 楽天証券
- 普段、JCBカードでポイント(J-POINT)を貯めている → 松井証券またはマネックス証券
- 普段、dカード・ドコモ回線を使っている → マネックス証券(dカード積立)
- auのスマホ・au PAYを使っている → 三菱UFJ eスマート証券(旧auカブコム証券)
- 特にどの経済圏にも強く属していない → 実際に使うカードでの還元率・ポイントの使いやすさ・取扱商品・銀行連携で比較
わが家で言えば、親はSBI証券・Vポイント経済圏、子どもは楽天証券・楽天経済圏。理屈はシンプルで、「今使っているものに、そのまま乗せた」というだけです。
これから新規にNISA口座を開く人、すでに口座はあるけれど「なんとなく」で選んでしまい不安な人、普段使っているカード・ポイントがはっきりしている人には、この記事の考え方がそのまま使えるはずです。
逆に、複数の証券会社を使い分けて細かく還元率を比較・運用したい人や、すでに大きな金額を運用していて移管のコストの方が還元率の差より大きい人には、この「経済圏に素直に乗せる」という簡略化した結論は少し物足りないかもしれません。
証券会社選びに時間をかけすぎず、浮いた時間を子どもとの時間に使えたら、それが一番だと思っています。
コメント