私は三井住友カード ゴールド(NL)を使っています。年間100万円を無理なく使えるので、10,000ポイントの継続特典を目的にゴールドを選びました。今もその選択は間違っていなかったと思っています。
ただ、ノーマル(NL)との違いを改めて調べていて、一つ気になりました。
「年間100万円を使わないなら、ノーマルのままで十分なのでは?」
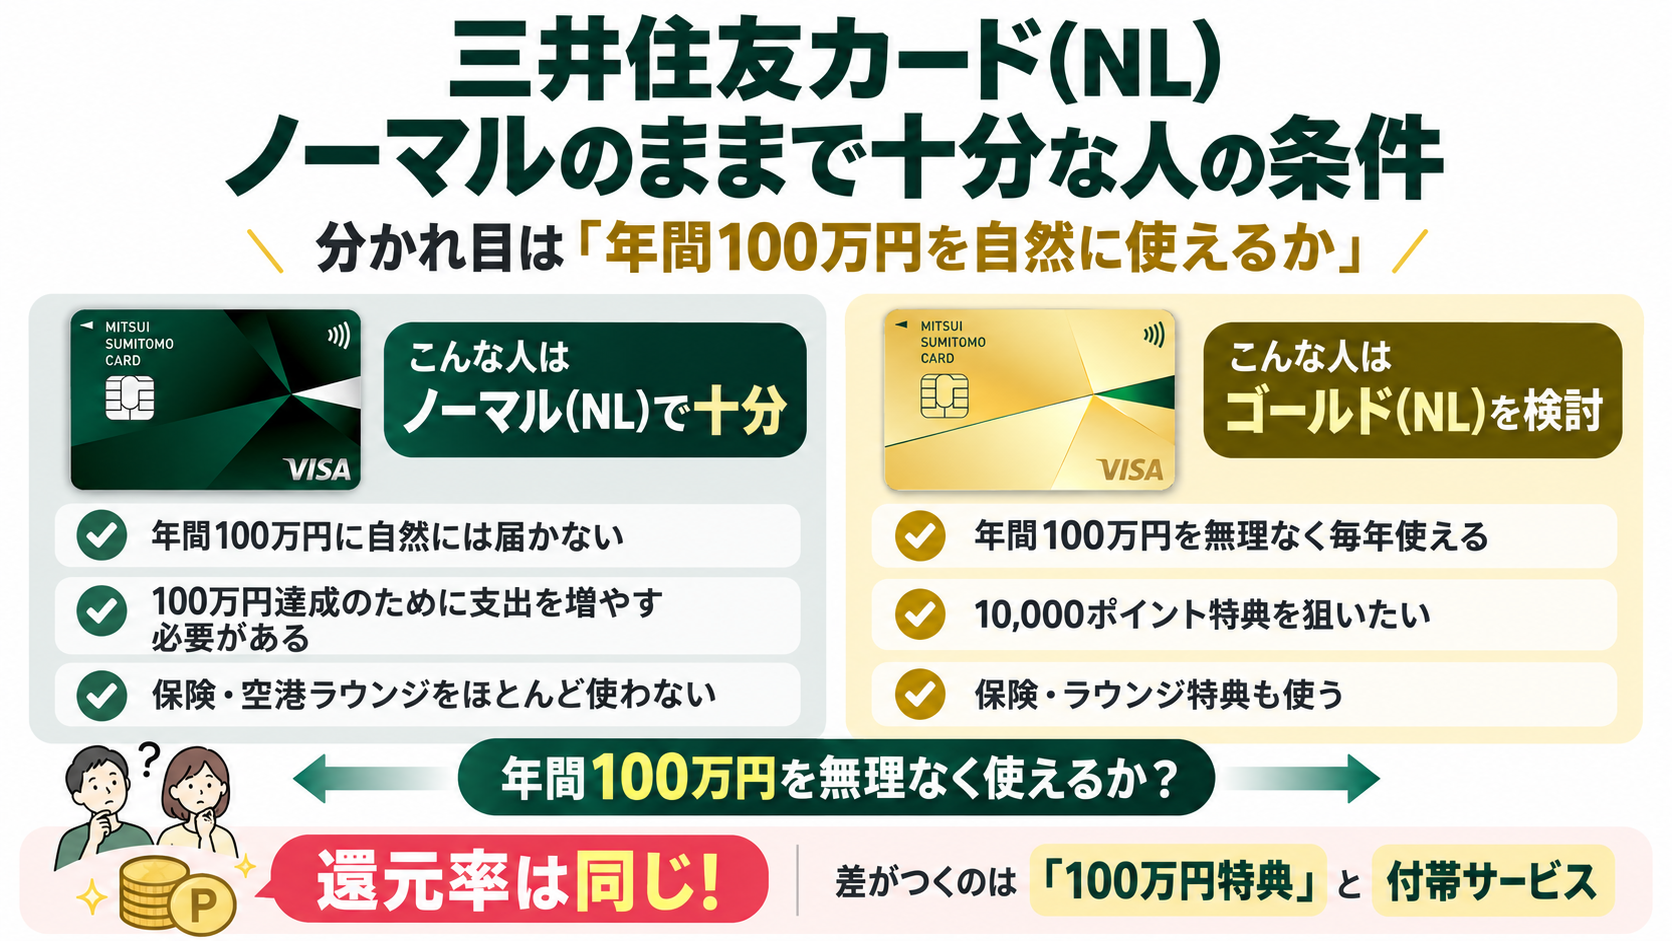
実際、普段の基本還元率も、対象のコンビニ・飲食店での7%還元も同じです。違いが出るのは、年間100万円特典や保険、ショッピング補償、空港ラウンジなど。
そこで今回は、ゴールドを実際に使っている立場から、「ノーマルのままでいい人」を考えてみました。
先に、判断の目安をまとめておきます。
| こんな人 | 私ならこう考える |
|---|---|
| 年間100万円に自然には届かない | まずはノーマル(NL)で十分 |
| 年間100万円に届かせるために支出を増やす必要がある | ノーマル(NL)で十分 |
| 年間100万円を無理なく毎年使える | ゴールド(NL)を検討 |
| 今は100万円に届かないが、将来届きそう | まずNL→条件達成後のインビテーションも選択肢 |
| 100万円を使えて、保険・ラウンジ等も使う | さらにゴールドとの相性が良い |

わが家はゴールドを選びました。でも、それは「うちの場合」の話です
わが家は三井住友カード ゴールド(NL)を選びました。還元率がノーマルと同じだと知っていても、です。
理由はシンプルで、年間100万円を無理なく使える見込みがあったからです。もともとの生活費の中に、100万円ラインを超えるだけの固定費・日常の支払いがあったので、達成のために無理に消費を増やす必要がありませんでした。
年間100万円を達成すると、翌年以降の年会費が永年無料になります。この永年無料は、一度達成すればそのあとずっと続く仕組みです。
加えて、毎年10,000ポイントがもらえる継続特典もあります。ただしこちらは年会費の永年無料とは条件が別で、その年の利用対象期間で改めて100万円を達成した場合にだけもらえる特典です。達成できなかった年はもらえません。この10,000ポイントが年会費5,500円以上の価値だと感じたことが、ゴールドを選んだ一番の決め手でした。
ただ、これはあくまで「うちの場合」の話です。年間100万円を無理なく使える前提があったからこそ、ゴールドが合理的な選択になりました。その前提が無い家庭に、同じ選択を勧めるつもりはありません。
だからこそ、この記事ではノーマルのままで十分な人の条件を、正直に整理していきます。
公式サイトには「ゴールドがいらない人」まで書かれていた
三井住友カード公式のサイトには、「ゴールドカードが向いていない人」の条件を挙げているページがあります。ゴールドカードというと、なんとなく「持っていた方が得そう」という漠然としたイメージがありますが、公式がそこに正面から答えているとは思っていませんでした。
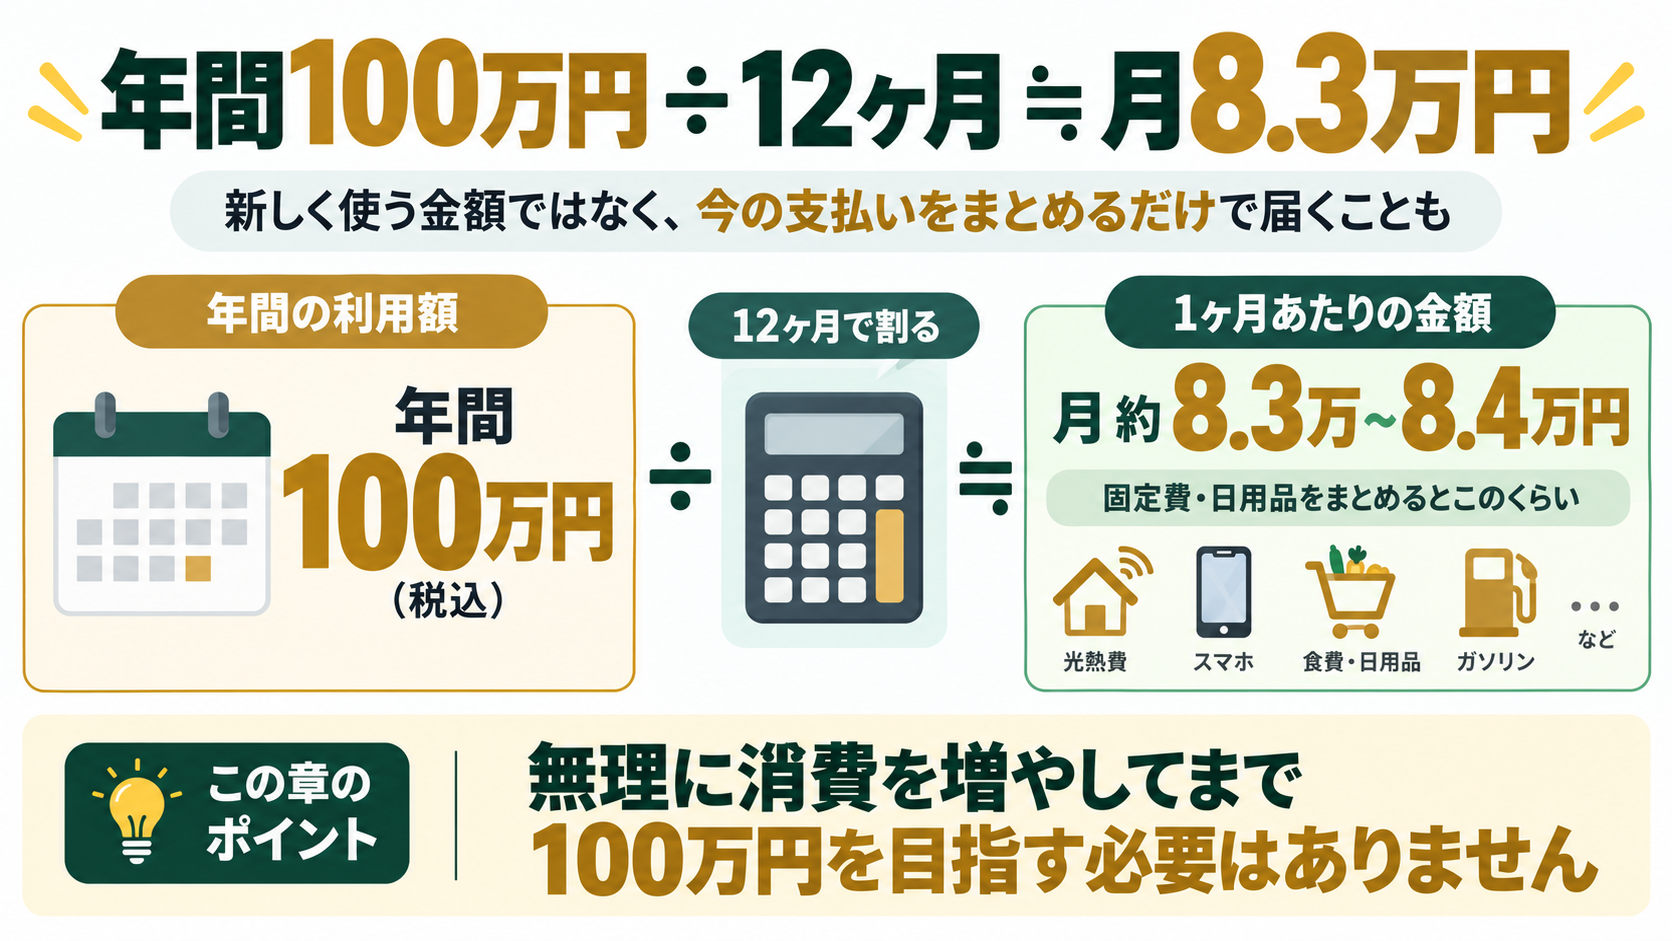
公式が挙げているのは、①旅行や出張で付帯サービス(旅行保険・空港ラウンジ等)を使わない人、②年会費への抵抗感が先に立つ、コスト重視の人、③カードの利用回数自体が少ない人、の3パターンです。ざっくり言えば、「特典を使わない」「年会費をかけたくない」「カード自体をあまり使わない」の3つ、というところでしょうか。
この3条件は、ゴールドカード全般に向けた一般的な考え方として書かれたもので、三井住友カード ゴールド(NL)だけの話ではありません。年間100万円で年会費が永年無料になる、といったNL特有の条件は、このあと別に確認していきます。
公式の視点を参考にしつつ、ゴールド(NL)特有の「年間100万円」という条件も加えて、私は2つの軸で考えることにしました。①年間100万円を自然に使えるか、②ゴールド限定の特典(10,000ポイント・保険・空港ラウンジなど)を実際に使うか、の2つです。カードの利用頻度自体が少ない方は、そもそも①の時点で届かないので、判断はシンプルになると思います。
年間100万円、自然に届きますか?
まず1つ目の軸、年間の利用額です。
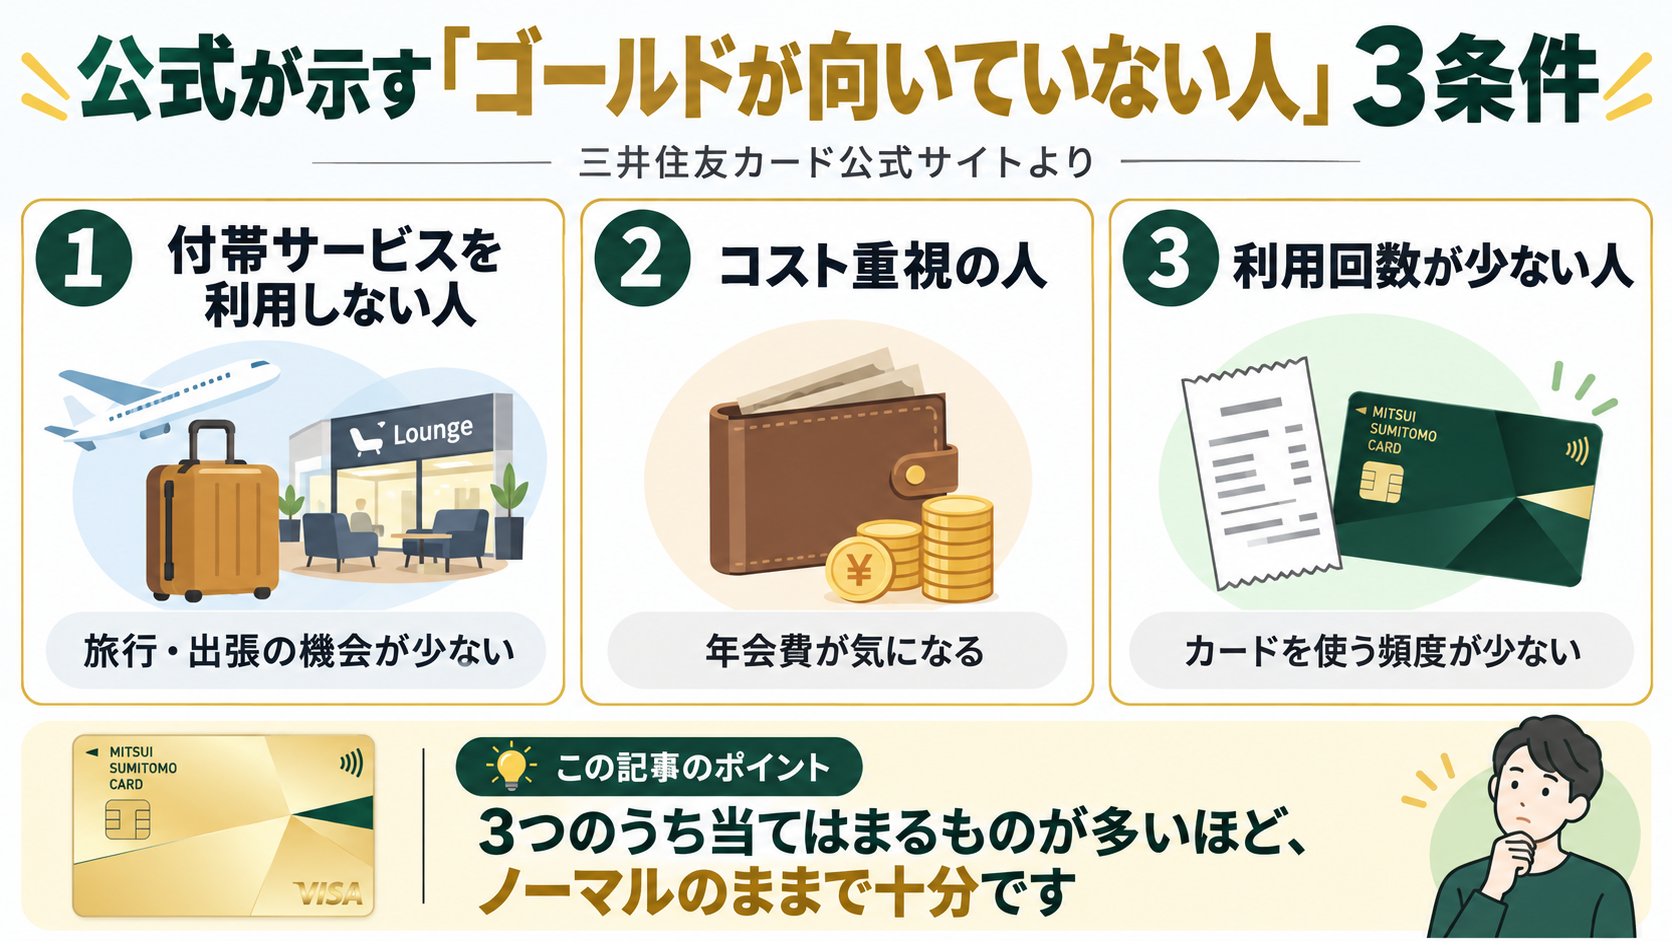
三井住友カード ゴールド(NL)は、年間100万円(税込)を使うと、翌年以降の年会費が永年無料になります。年間100万円は、月に換算すると約8.3万〜8.4万円です。
「月8.3万円」と聞くと、大きい金額に感じるかもしれません。ただ、これは新しく使う金額というより、今すでに払っている固定費や日用品の支払いをカードに寄せるだけで届く、という家庭も多いのではないかと思います。
ここで大事なのは、無理に消費を増やしてまで100万円を目指す必要はない、ということです。達成のために不要な買い物を増やすのは、正直言って本末転倒だと思います。
わが家は、住宅ローン以外の固定費や日々の買い物をまとめていくと、無理なく100万円ラインを超える見込みがありました。この「無理なく届くかどうか」が、ゴールドを検討する最初の分かれ目になりそうです。
逆に、そもそもカードの利用頻度自体が少ない方は、この時点で100万円に届かないはずです。無理にポイ活を頑張らなくていい、というのも一つの答えだと思います。

空港ラウンジ、本当に使いますか?
2つ目の軸は、ゴールド限定の特典を実際に使うかどうかです。代表的なのが、空港ラウンジと旅行保険です。
ゴールド(NL)には国内旅行傷害保険や空港ラウンジの利用といった付帯特典がありますが、これはそもそも旅行・出張に行く機会があってこそ活きるものです。
直近1年で、飛行機に乗ったのは何回でしょうか。地方在住で車移動が中心、未就学児連れだと、飛行機での旅行自体がそう多くない、という家庭も多いのではないかと思います。
わが家も、旅行はもっぱら車移動で、空港ラウンジを使う機会はほとんどありません。旅行保険やラウンジのために年会費を払っている感覚は、正直あまりありません。
旅行・出張の機会が少ないなら、この特典のために5,500円を払う理由は弱くなります。
ただ、年間100万円を無理なく使えるなら、10,000ポイントの継続特典だけでもゴールドを選ぶ理由にはなります。私自身がまさにこのタイプです。
そもそもカードをあまり使わないならノーマルでいい
公式は、「ステータスの高いカードが自分には不相応だと感じる」人も、向いていない人の例として挙げています。
先ほどの軸で見た通り、そもそもカードの利用頻度自体が少なければ、年間100万円という数字には届きません。無理にカードのグレードを上げること自体を目的にしなくていいと思います。日々のポイ活を頑張りすぎず、無理のない範囲で続けたいというスタンスなら、ここが一番シンプルな答えになりそうです。
「ノーマルのままだと損をする」は本当か?――還元率はゴールドと同じです
ここまで公式の視点と、100万円・特典という2つの軸を見てきて、「じゃあノーマルのままだと、ポイントで損するのでは」と思う方もいるかもしれません。
実は、ノーマル(NL)の還元率は、ゴールド(NL)とまったく同じです。
基本の還元率は200円(税込)につき0.5%、対象のコンビニ・飲食店でスマホのタッチ決済を使うと7%。この数字は、ノーマルもゴールドも共通です。家族ポイント特典(二親等内の家族の会員数に応じて最大+5%)も、同じように使えます。
「コンビニで7%還元を受けたいからゴールドにする」必要はありません。日常の基本還元率も、対象店舗の7%還元も、ノーマルとゴールドで違いはないからです。
ただし、ゴールド(NL)には毎年、年間100万円以上の利用で10,000ポイントがもらえる継続特典があります。年間100万円を使う人なら、この継続特典の分だけ、1年間で獲得できるポイントに差が出ます。
還元率が同じだと分かると、「ゴールドじゃないと損」というイメージだけが、なんとなく独り歩きしていたのかもしれない、と思えてきます。

今すぐ決めなくていい――NLから年会費永年無料でゴールドを目指す方法もある
「今年は100万円に届かなそうだから、ノーマルのままでいいか」と思っても、それで将来のゴールドの選択肢が消えるわけではありません。
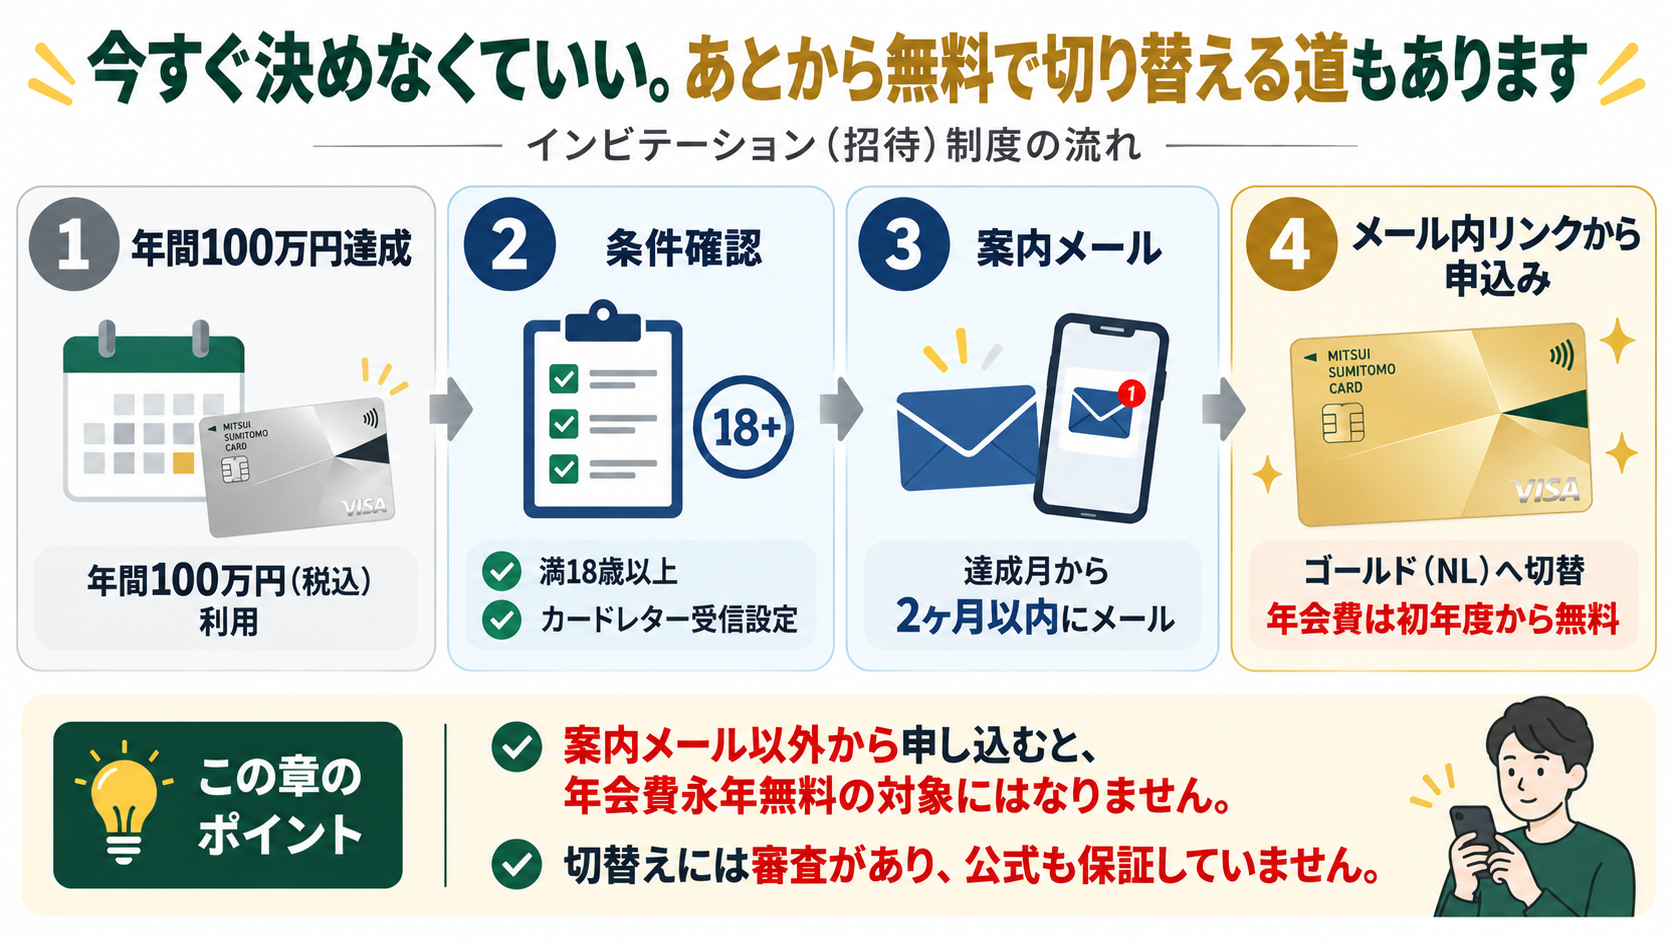
三井住友カードには、条件を満たすとゴールドへ無料でアップグレードできる「インビテーション(招待)」という制度があります。条件は主に次の3つです。
- ①対象カードで年間100万円(税込)以上利用(家族カード・ETCカードの利用分も合算)
- ②満18歳以上(高校生を除く)
- ③メールサービス「三井住友カードレター」を「受け取る」に設定していること
条件を達成した月から、2ヶ月以内に案内メールが届くとされています。案内メール以外から申し込むと、年会費永年無料の対象にはなりません。ここは注意しておきたいポイントです。通常の入会方法で自分から申し込むと、初年度は利用額に関わらず5,500円がかかります。
ただし切替えには審査があり、公式もゴールドへの切替えを保証していません。条件を満たせば案内が届く仕組みですが、100%届くとは言い切れない、というくらいの前提で見ておくのが良さそうです。
それでも、「今すぐ決めなくていい」という選択肢があるのは心強いです。今年は微妙でも、来年以降ライフスタイルが変わって自然と100万円を使うようになれば、そのタイミングで切り替えを検討すればいい、ということになります。
結局、ノーマルのままでいい人・ゴールドを検討していい人
ここまでの内容を、あらためて整理します。
| こんな人 | 私ならこう考える |
|---|---|
| 年間100万円に自然には届かない | まずはノーマル(NL)で十分 |
| 年間100万円に届かせるために支出を増やす必要がある | ノーマル(NL)で十分 |
| 年間100万円を無理なく毎年使える | ゴールド(NL)を検討 |
| 今は100万円に届かないが、将来届きそう | まずNL→条件達成後のインビテーションも選択肢 |
| 100万円を使えて、保険・ラウンジ等も使う | さらにゴールドとの相性が良い |
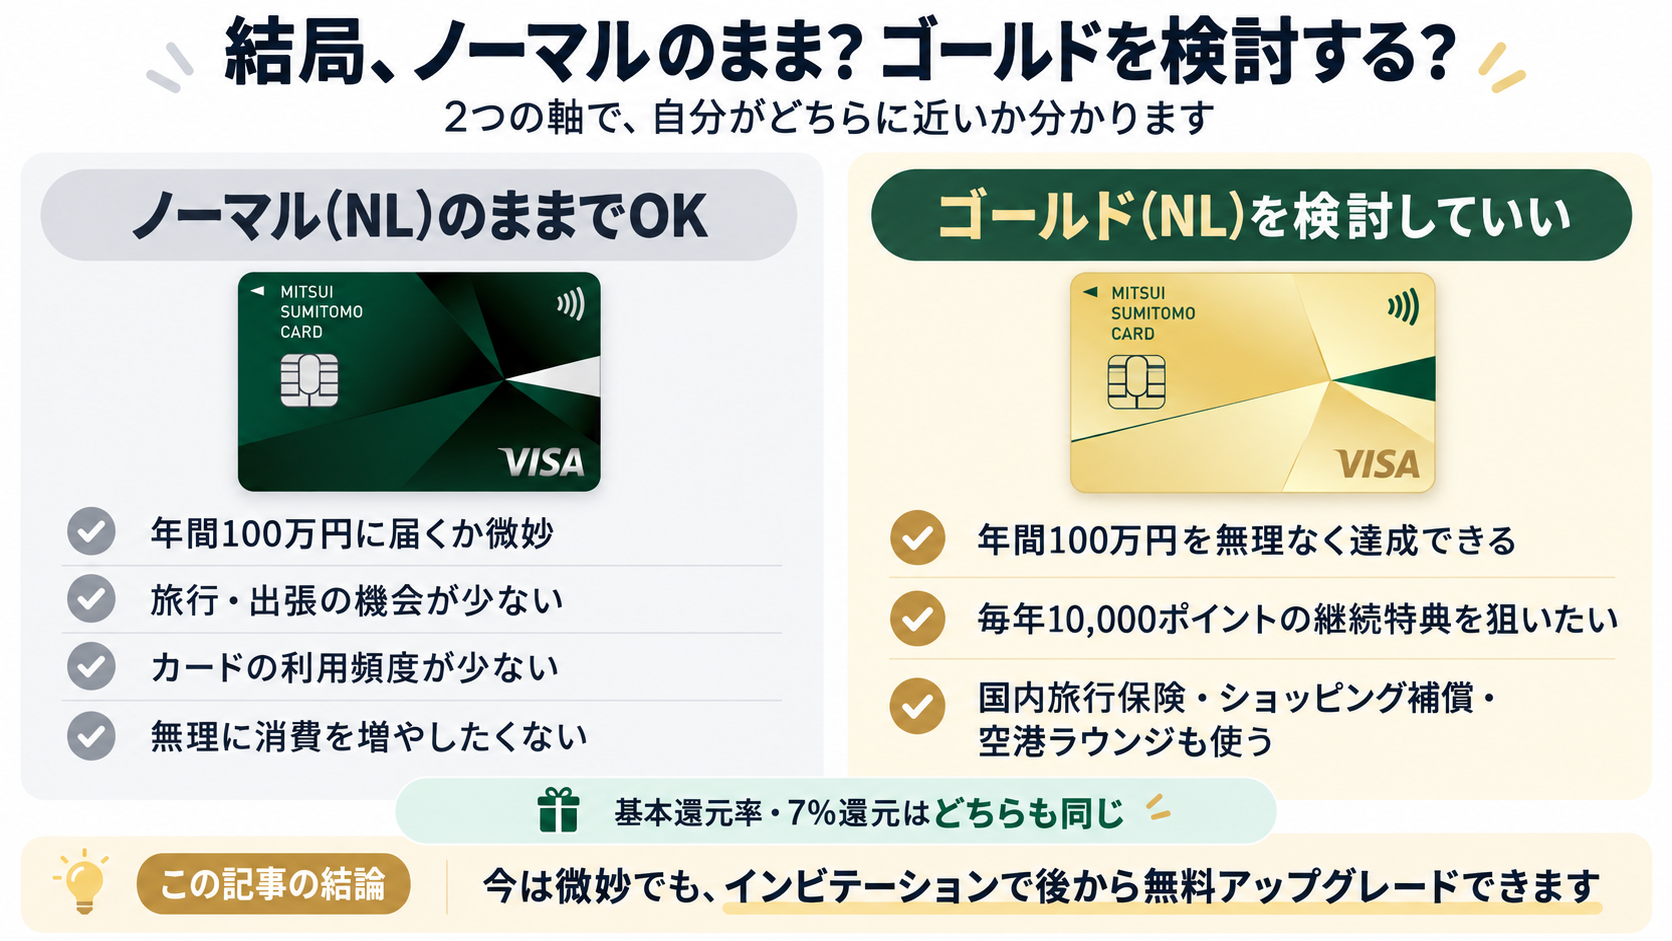
ノーマルのままでいい人は、年間利用額が100万円に届くか微妙な人、旅行・出張の機会が少ない人、カードの利用頻度自体が少ない人、そして無理に消費を増やしたくない人です。
逆に、ゴールドを検討する価値があるのは、①年間100万円を無理なく達成できる人、②毎年10,000ポイントの継続特典を狙いたい人、③国内旅行保険やショッピング補償、空港ラウンジといった付帯特典も実際に使う人です。コンビニや対象飲食店の7%還元だけを理由にゴールドを選ぶ必要はありません。
わが家の場合は、固定費をまとめれば無理なく100万円に届く見込みがあったので、迷わずゴールドを選びました。もし旅行の機会が少なく、利用額も微妙なラインだったら、無理にゴールドを選ばず、ノーマルのままインビテーションを待っていたと思います。
自分の生活が、この2つの軸のどちらに当てはまるかで、答えは変わります。だから、まずはノーマルのままで様子を見るのも、十分合理的な選択だと思います。
それでも、「うちも固定費をまとめれば100万円に届きそうだし、旅行にも行く」という方は、ゴールドを検討する価値がありそうです。基本のスペック差や、Oliveとの比較が気になる方はこちらもどうぞ。

年間100万円を無理なく使えそうなら、ゴールド(NL)を最初から選ぶ方法もあります。一方、まだ微妙なら、まずNLで使ってみてから考えても遅くありません。
公式サイトはこちらです。
コメント