固定費を楽天に寄せただけで、楽天市場での買い物の倍率が9.5倍になっていました。
ただし倍率は時期によって変わり、上限や対象外の条件もあります。
共働きで未就学児を育てていると、楽天はなんとなく使っているけれど、「どこまで寄せれば得なのか」「何から始めればいいのか」がよく分からないんですよね。家計簿を細かくつける時間もないので、一度設定したら終わるものを探している人向けの内容です。
固定費を楽天に寄せると、楽天モバイル・楽天ひかり・楽天でんきなど、一度設定すれば継続的に条件を満たしやすいSPUを積み上げられます。この記事を読んだあとは、「楽天カードを作るか」「固定費のどれを寄せるか」「積立をどのカードで払うか」を、自分の数字で判断できるようになります。
わが家は楽天市場、楽天モバイル、楽天でんき、楽天ひかりを実際に使い、楽天証券で投信積立もしています。
楽天カードを作ったのは、家族で入会すると10,000ポイントがもらえるキャンペーンがきっかけでした。そのあと固定費も楽天に寄せていったら、気づけばSPUの倍率が積み上がっていて。途中でアカウントの作り方を間違えて回り道もしたので、そこを整理してみたくなりました。
全部を楽天にそろえる必要はありません。合う人と合わない人がいるので、最後にまとめます。
先に結論だけ知りたい人はこちら
- 楽天市場をよく使う → 楽天カード(年会費無料、基本1%+楽天市場で+2倍)
- 固定費(楽天モバイル・楽天でんき・楽天ひかり)を楽天に寄せられる → SPUの倍率が積み上がる(楽天モバイル・楽天ひかりはエントリーが必要)
- 楽天証券で投信積立をする → 楽天カード決済なら還元対象(率はカードの種類と代行手数料で変わる)
- 楽天以外で固定費を払っていて、乗り換えが負担 → 無理に寄せず、楽天市場だけの使い方でも十分(作らなくてもいい)
なぜそうなるのか、私が寄せていった順番と失敗から説明します。
楽天カードを作った理由は、ポイントのキャンペーンでした
わが家が楽天カードを作ったのは、家族で入会すると10,000ポイントがもらえるキャンペーンのタイミングでした。「ポイントがもらえるなら」くらいの軽い気持ちで申し込んだのを覚えています。
そのときはまだ、これが楽天経済圏の入口になるとは思っていませんでした。
楽天カードの基本スペックは、知っておくとシンプルです。通常カードの年会費は永年無料で、基本の還元率は100円につき1ポイント(1%)です。家族カードも年会費は永年無料なので、夫婦で2枚持っても追加コストはかかりません(2026年10月時点、ゴールド・プレミアムは別料金)。
今から作るなら、入会特典の内容も変わっています。2026年10月時点の公式情報では、新規入会して3回利用すると5,000ポイントがもらえる常時特典があります。内訳は入会特典2,000ポイントと、利用特典3,000ポイント(期間限定ポイント)です。
「10,000ポイントのときと比べて少なくなった?」と思うかもしれません。でも、こういった入会キャンペーンは時期によって内容が変わるものです。申し込む前に、その時点の公式キャンペーンページを確認するのが一番確実です。
年会費がかからないカードで、まずは1枚作ってみる。わが家の楽天経済圏は、そんな軽い入口から始まりました。
発行自体は公式サイトから数分で申し込めます。年会費が無料なので、まず作ってみて損をしにくいカードだと感じています。
固定費を楽天に寄せたら、楽天市場の倍率が積み上がっていた
楽天カードを作ったあと、特に何も考えずに楽天市場で買い物を続けていました。月に1万円ほどの利用です。
変わったのは、固定費の支払い先を少しずつ楽天系に寄せていったタイミングでした。
わが家の毎月の支払いを並べると、こんな感じです。楽天モバイルが月2,500円ほど、楽天でんきが月1万〜2.5万円ほど、楽天ひかりが月5,805円。どれも「楽天だから」というより「使ってみたら便利だったから」で選んだサービスですが、結果的に楽天系に支払いが集まっていました。
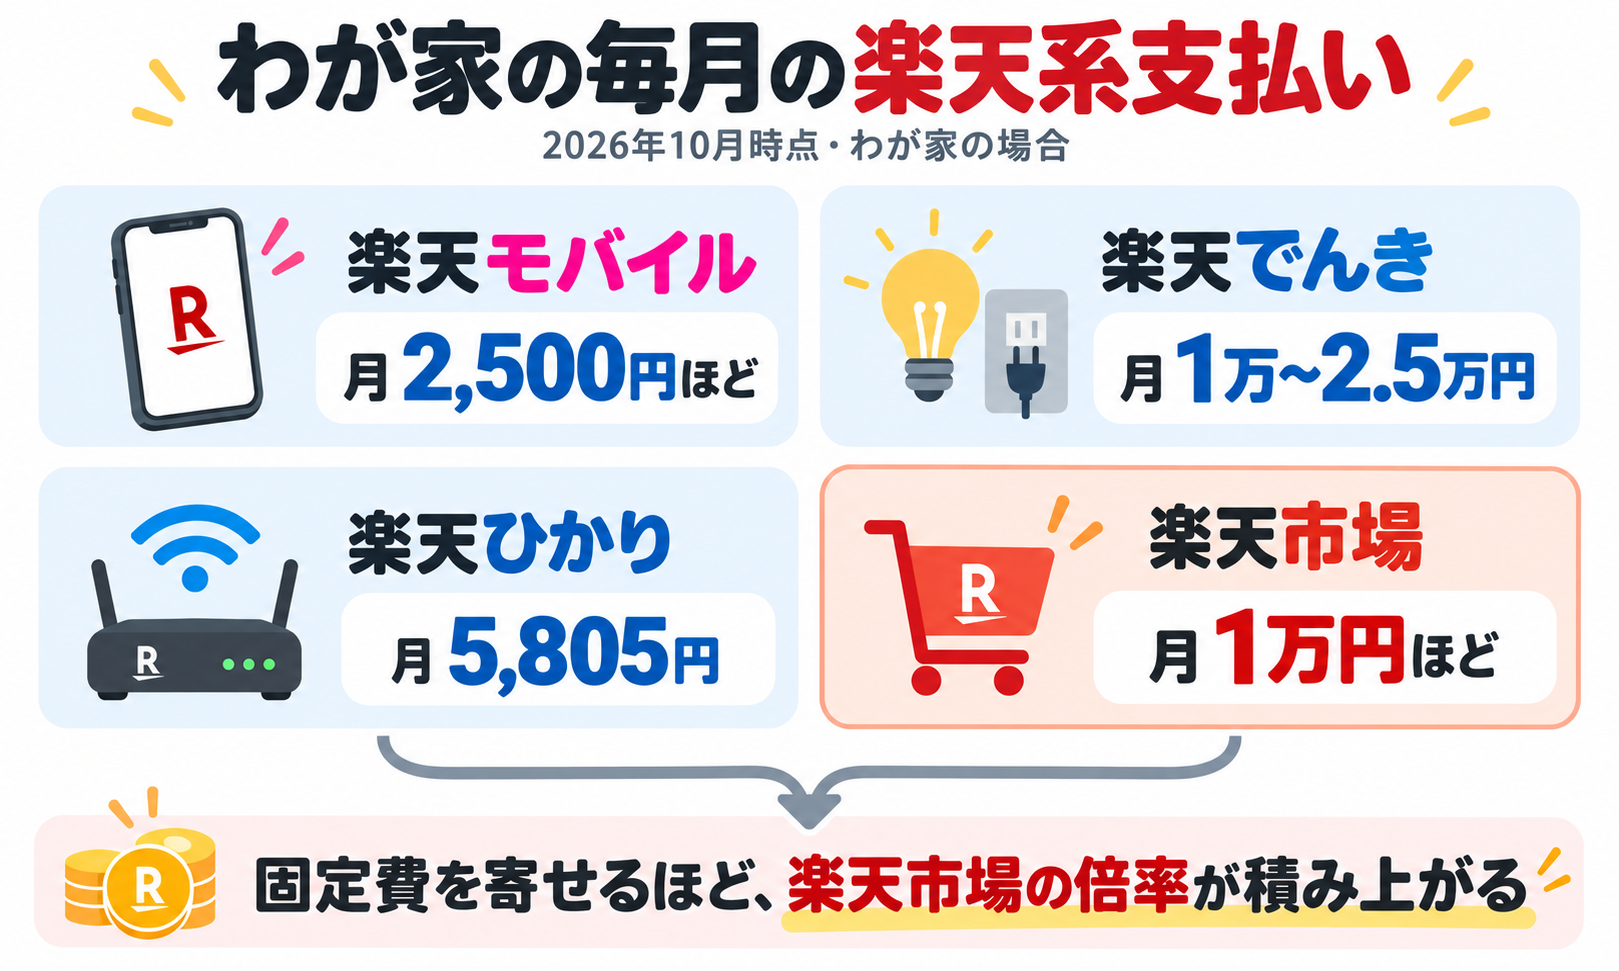
固定費はもともと払っているものばかりなので、新しい支出を増やしたわけではありません。そこに楽天市場の買い物が重なることで、気づけば倍率が積み上がっていた、というのが実際の流れです。
楽天ひかりは楽天ポイントでの料金支払いには対応していないため、わが家では楽天カードで支払っています。
あなたの毎月の固定費で、楽天系に寄せられるものはありますか。意外と1つくらい、思い当たるものがあるかもしれません。
なかでも楽天でんきは、固定費の中でも金額が大きく、SPUへの影響も出やすいサービスです。わが家の契約実績は、別記事に詳しく書きました。


SPUは「楽天市場での買い物の倍率」。私は9.5倍でした
SPUのしくみ(楽天市場の倍率)
SPU(スーパーポイントアッププログラム)は、固定費そのものの還元が上がる仕組みではなく、楽天市場で買い物をしたときのポイント倍率が上がる仕組みです。楽天モバイルや楽天でんきを使うほど、その分楽天市場での倍率が積み上がっていきます。
公式ページ(2026年10月時点、最終更新2026年7月1日)によると、最大倍率は18.5倍とされています。かなり大きな数字に見えますが、これは全サービスを使い切った場合の最大値です。
倍率は、基本の還元率(1%)にかけ算されます。基本1%×9.5倍で、単純化すると約9.5%相当になります(各特典で計算対象や上限が異なるため、実際の金額とは差が出ます)。
わが家の内訳
実際にわが家の倍率を内訳で見ると、こうなります。数字は2026年10月時点のもので、時期によって変わる可能性があります。
| 項目 | 倍率 | エントリー | わが家の状況 |
|---|---|---|---|
| 基本(通常ポイント) | +1倍 | 不要 | 楽天市場で買い物するだけ |
| 楽天カード(通常分) | +1倍 | 不要 | 楽天市場の買い物をカード決済 |
| 楽天カード(特典分) | +1倍 | 不要 | 月間獲得上限あり(通常カード1,000pt) |
| 楽天モバイル | +4倍 | 要 | 月2,500円ほど利用中 |
| Rakuten Turbo/楽天ひかり | +2倍 | 要 | 月5,805円 |
| 楽天でんき | +0.5倍 | 不要 | 月1万〜2.5万円(前月5,500円以上+クレジットカード決済が条件) |
| 合計 | 9.5倍 |
合計で9.5倍。「これだけ色々使っているなら、もっと倍率が高いのでは」と思われるかもしれませんが、実際はこの程度です。
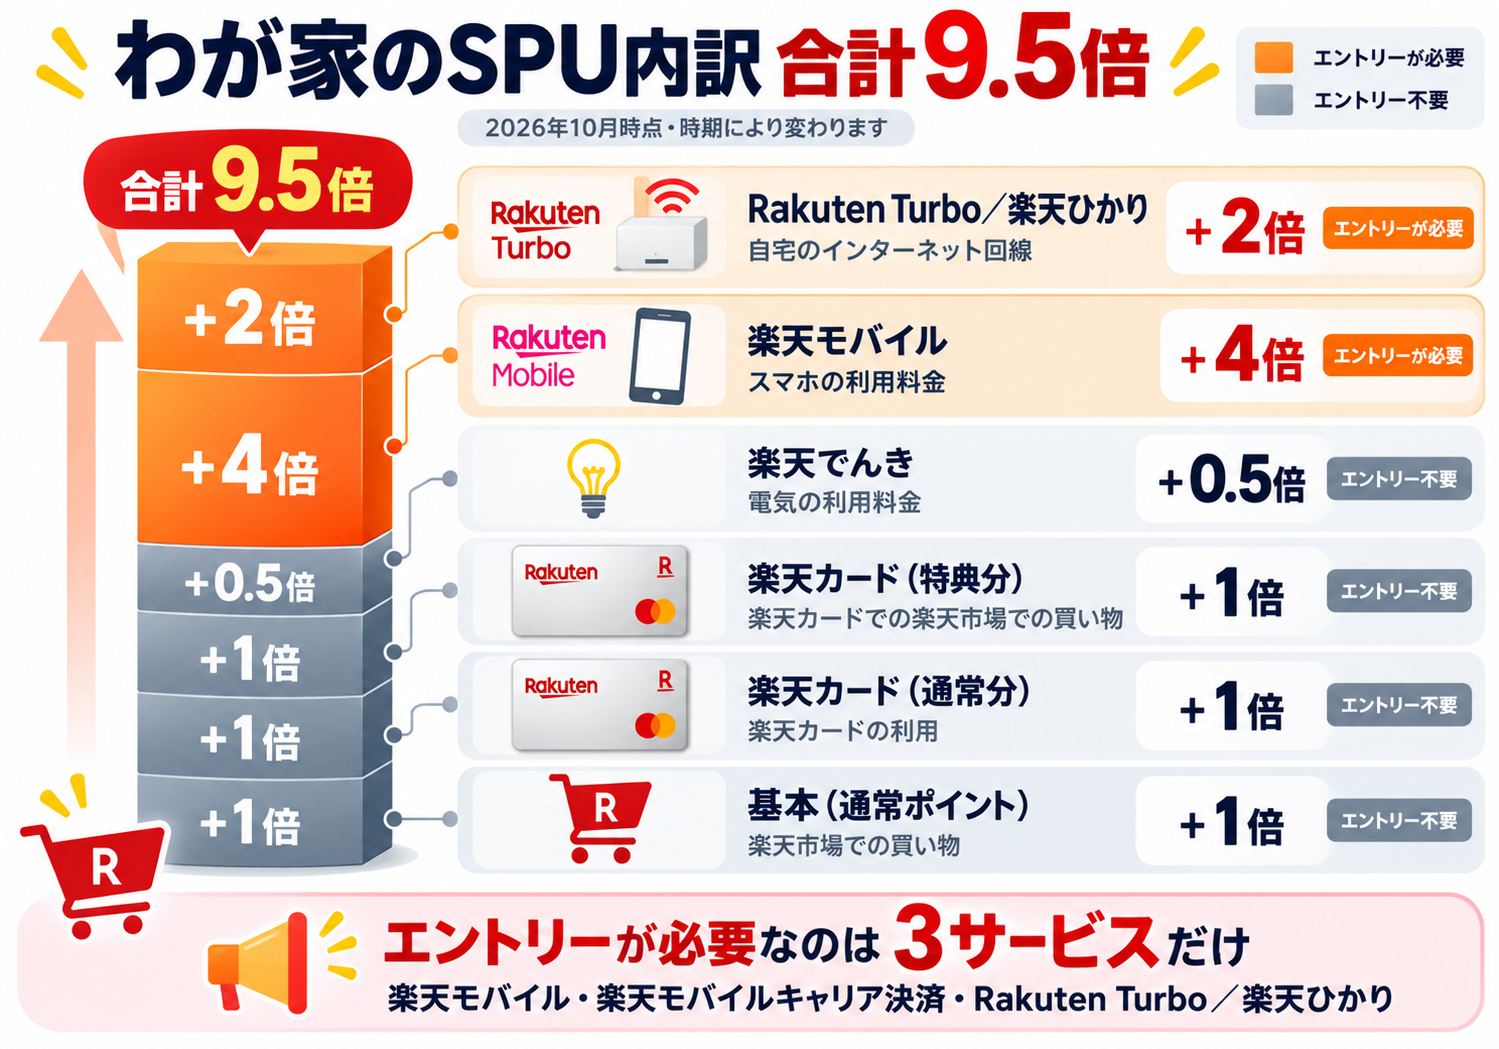
エントリーが必要なのは3サービスだけ
公式ページによると、エントリーが必要なのは楽天モバイル・楽天モバイルキャリア決済・Rakuten Turbo/楽天ひかりの3サービスだけです。楽天カードの利用にエントリーは要りません。
一度エントリーしておけば、達成条件を満たしている限り、特典は継続して付与されます。めんどくさがりなわが家にとって、ここはありがたいポイントでした。
ちなみに、楽天銀行を楽天カードの引落口座に設定すると最大+0.5倍になるSPU(引落で+0.3倍、給与・賞与・年金受取で+0.2倍)や、楽天証券でのポイント投資(+0.5倍)もSPUの対象です。わが家はどちらも設定・利用していないので、今のところ9.5倍にとどまっています。ここを埋められれば、もう少し倍率を伸ばせる伸びしろではあります。
楽天カードの+2倍は、月の上限と一緒に見ると分かりやすい
+2倍の中身
楽天カードのSPUは+2倍ですが、内容は2段構えになっています。通常ポイント+1倍(楽天市場の購入金額、税・送料・ラッピング料を含む)と、特典ポイント+1倍(税・送料・ラッピング料を除く、月間獲得上限あり)です。
この「月間獲得上限」が、見落としやすいポイントです。通常カードの上限は月1,000ポイント(プレミアムカードは5,000ポイント)。
月1万円の買い物で計算すると
わが家のように楽天市場で月1万円ほど使う場合、特典分+1倍は月100ポイント程度です。税・送料の扱いで多少変わりますが、通常カードの月間上限1,000ポイントには、まだ余裕があります。
倍率は大きく見えますが、実際に貯まる絶対量は月数百ポイント程度です。「+2倍」という数字だけ見ると大きな還元に思えますが、月1万円の買い物だと数百円分くらい、というのが正直な実感です。
5と0のつく日とお買い物マラソン(補足)
わが家は5と0のつく日と、お買い物マラソンのタイミングで買い物をするようにしています。
公式ページでは、5と0の日はSPUとは別の仕組みとして扱われています。お買い物マラソンに楽天カードの利用がどう関わるかは、毎回公式のマラソンページで確認するようにしています。
2026年10月の開催予定(2026年10月7日時点の公式情報)は、第一弾が10月4日20時〜10月9日1時59分、第二弾が10月14日20時〜10月17日9時59分、第三弾が10月24日20時〜10月27日9時59分でした。日程は変わることがあるので、買い物の前に公式ページを見るのが安心です。
楽天証券の積立も、楽天カードで払えば還元の対象になる
わが家の場合(月4万円の積立)
わが家は楽天証券で投信積立を月40,000円しています。支払いは楽天カード(ノーマルカード)のクレジット決済です。
積立先はeMAXIS Slim 全世界株式で、代行手数料は0.4%未満のファンドにあたります。この条件なら、ノーマルカードの還元率は0.5%です。月4万円の積立で、ポイントは月200円相当になります。
「月200円って、ちょっと少ないような…」と思うかもしれません。でも、毎月自動で積み立てているだけでつくポイントなので、手間はゼロです。小さくても、毎月つくというのが地味にありがたいんですよね。
楽天証券の積立設定は、毎月100円〜100,000円(複数ファンドの合計)の範囲で選べます(2026年10月時点の公式情報)。
還元率は、カードの種類と代行手数料で変わる
還元率は、カードの種類によっても変わります。代行手数料が0.4%未満のファンドの場合、ブラックカードは2.0%、プレミアムカードは1.0%、ゴールドカードは0.75%、その他の楽天カード(ノーマルカードを含む)は0.5%です(2026年10月時点の公式情報)。
代行手数料が0.4%以上のファンドでは、ブラックカード2%・プレミアムカード1%・ゴールドカード1%・通常カード1%になります(楽天証券公式で確認)。積立を検討しているファンドの代行手数料は、楽天証券のファンドページで確認できます。
積立の前に確認したい一言
代行手数料のしくみは、正直最初は分かりにくいです。わが家も、積立を始める前に、ファンドの代行手数料を一度見るようにしています。
「楽天証券の投信で+0.5倍のSPU」もあるのですが、こちらは楽天ポイントコースの設定・マネーブリッジの設定・月合計3万円以上の投信買付・そのうち1ポイント以上をポイントで支払うこと、の4つが条件です。わが家はクレカ決済だけでポイント投資をしていないので、まだ対象外です。
楽天証券の口座開設は公式サイトから申し込めます。積立の設定自体は一度やれば、あとは毎月自動なので手間はかかりません。
失敗談: 本人のIDで経済圏を作ったら、楽天証券のSPUが付いていなかった
ここまで読んで、「じゃあ全部自分のIDでまとめればいいんだな」と思うかもしれません。私も最初はそう思っていました。ところが、ここでひとつ失敗しています。
もともと、私自身の楽天IDで経済圏を組んでいました。ただ、私は証券口座としてSBI証券を使っていて、私の楽天IDでは楽天証券の口座自体がありませんでした。楽天証券の口座が無ければ、そもそも楽天証券のSPU項目を得ることはできません。
そこで、経済圏を妻のIDで組み直すことにしました。組み直すのは、正直かなり手間がかかりました。
ただ、ここで終わりではありませんでした。
妻のIDに移したあとも、私たちはポイント投資をしていないので、楽天証券のSPU(+0.5倍)は、今もまだ付いていません。IDを移したことでアカウントの壁は解消しましたが、「ポイント投資をする」という別の条件はまだクリアできていない、というのが正確なところです。
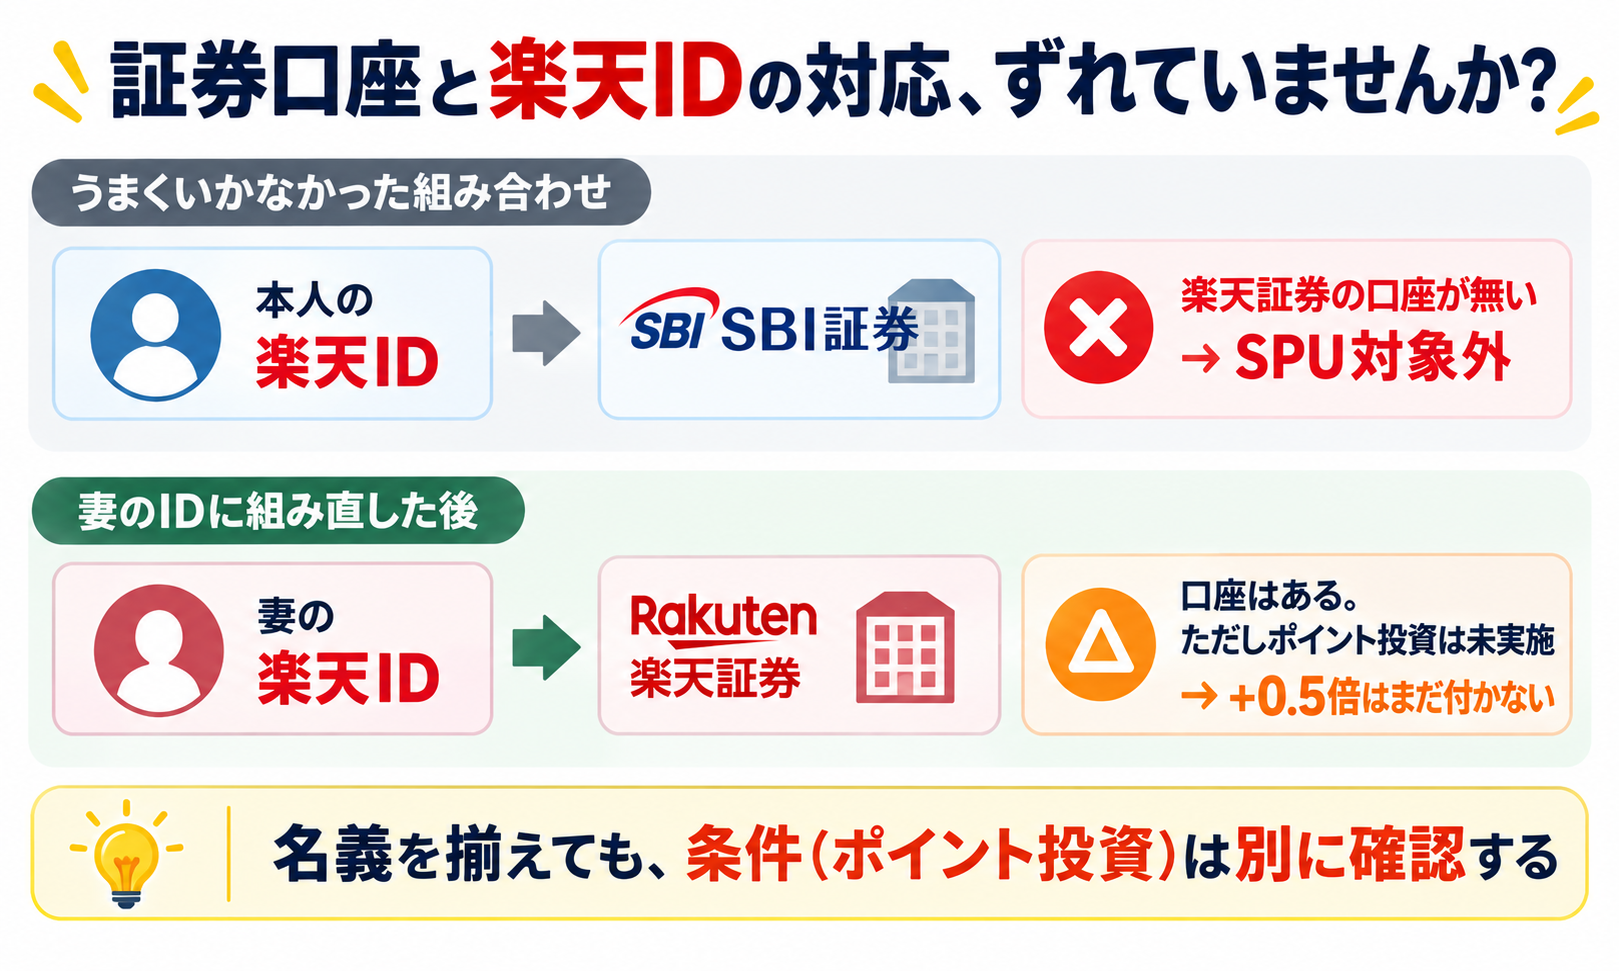
この経験からの教訓は2つです。証券口座の名義と楽天IDが一致しているかを、経済圏を組む前に確認すること。そして、名義が一致していても、SPUにはポイント投資のような追加の条件があるので、そこも別途確認しておくことです。
家族で複数のIDを使っている場合は、SPUの対象を誰の口座にするか、先に決めておくと回り道をしなくて済みます。
もっと詳しく知りたいときは
ここまで、楽天カードとSPU、楽天証券の積立について、わが家の実例でまとめてきました。もう少し深く知りたいテーマがあれば、こちらの記事も参考にしてみてください。
カードを複数持って役割分担したい場合は、三井住友カード ゴールド(NL)との組み合わせを整理した記事があります。
日用品の買い方や楽天ふるさと納税の仕組みについては、こちらでまとめています。
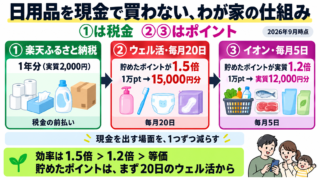
なお、2025年10月以降は楽天ふるさと納税の寄付はSPUやお買い物マラソンなどのポイント付与対象外になっています。以前のように「ふるさと納税も楽天市場の倍率でお得」という使い方はできなくなりました。
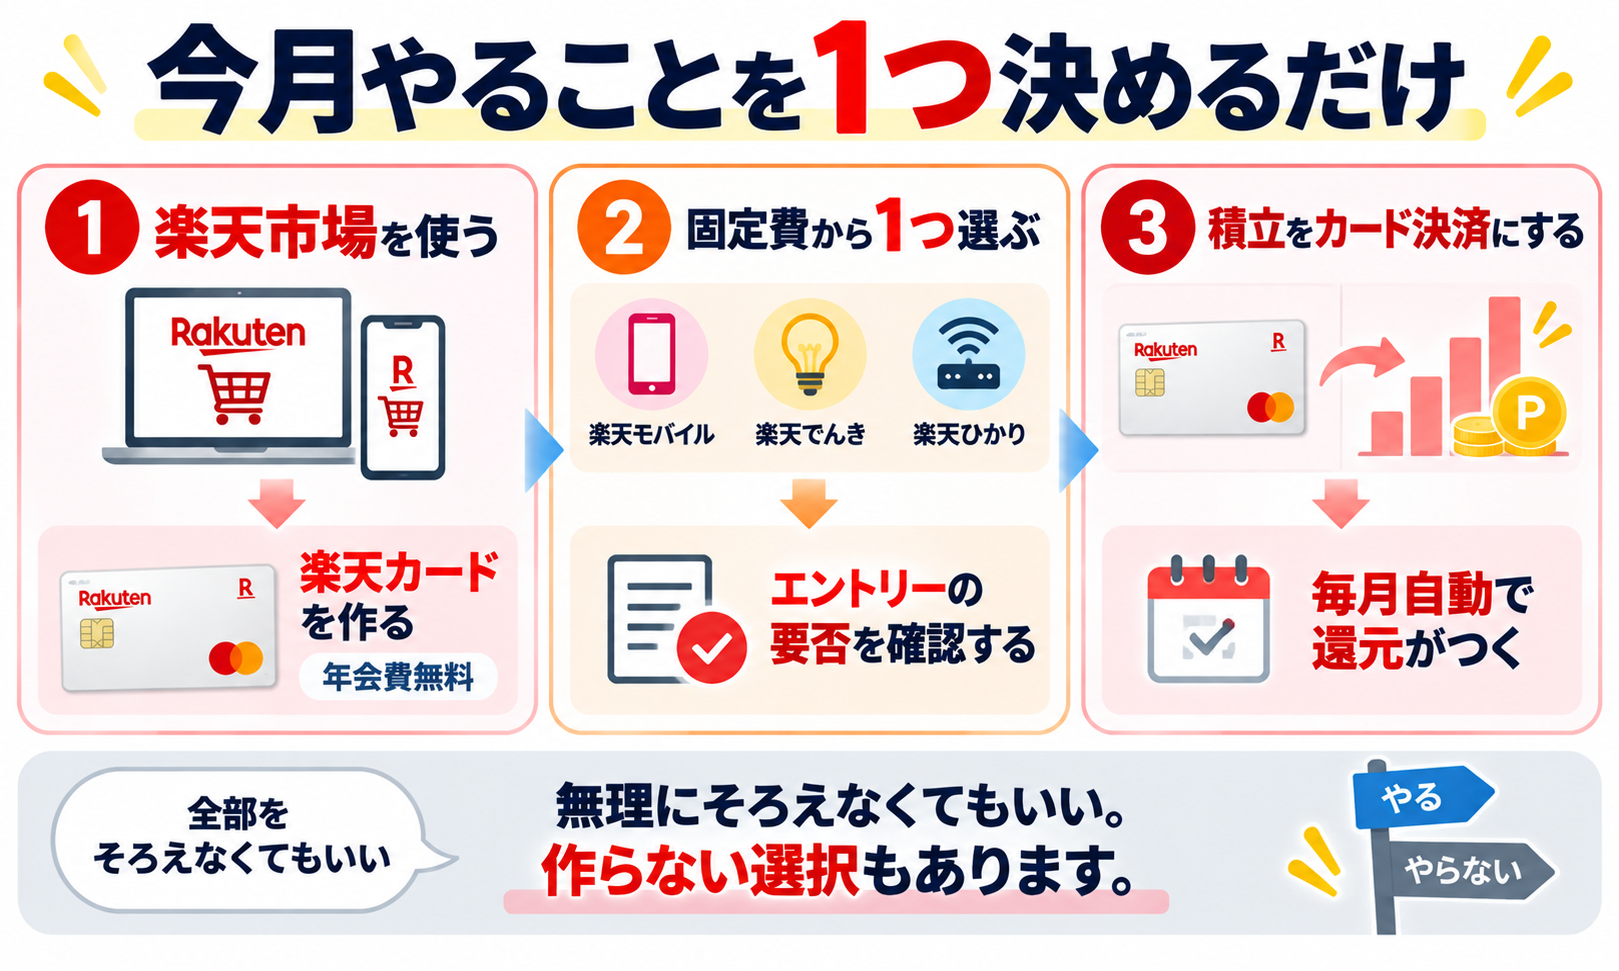
まとめ: 全部そろえなくていい。自分の固定費から1つ選ぶ
楽天経済圏は、全部を一度にそろえる必要はありません。今払っている固定費の中から、1つだけ選んで寄せてみる。それだけで倍率は積み上がっていきます。
わが家も、最初から9.5倍を目指していたわけではなく、使っているサービスを楽天に寄せていったら、気づけばこの倍率になっていました。
お勧めできるのは、楽天市場を毎月数千円以上使っている人、固定費の一部がすでに楽天系の人、楽天証券で積立をしている・これから始めたい人です。
反対に、楽天市場をほとんど使わない人、他の経済圏で固定費を払っていて乗り換えの手間が大きい人、家族で複数のIDを持っていて管理に手間をかけられない人には、無理にすべてをそろえる必要はありません。楽天市場だけの使い方でも十分です。
紹介した倍率・還元率・キャンペーンの内容は、時期によって変わります。申し込む前には、公式サイトで最新の情報を確認してください。
年会費無料のカードから、まずは1枚。そこから固定費をどれだけ寄せるかは、自分のペースで決めて大丈夫です。
コメント